
Bonjour à tous et bienvenue dans la 100e édition (ouais).
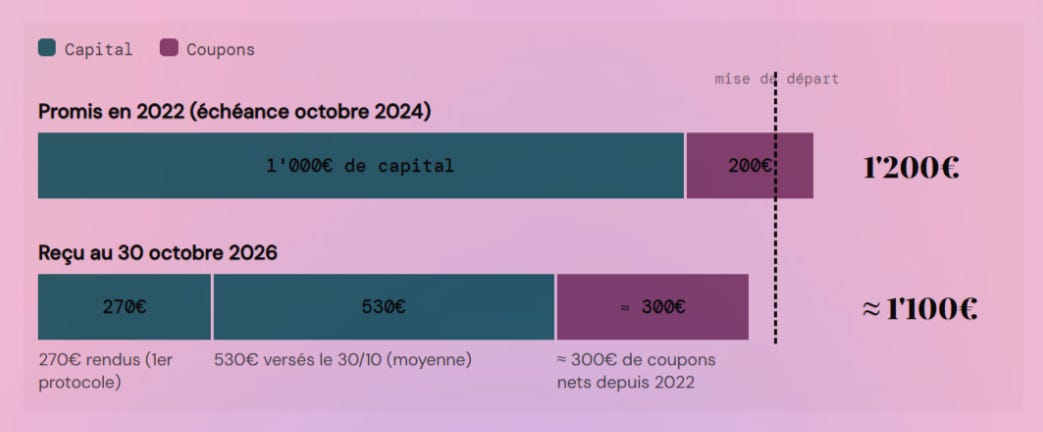
La première enquête de Zero Bullshit, publiée en août, a raconté comment 106,5M€ sont sortis du BHV vers le groupe de son propriétaire, Frédéric Merlin. Dans les comptes du groupe, elle a croisé d'autres créanciers, plus discrets : des particuliers qui ont prêté au groupe par l'intermédiaire de la plateforme ClubFunding. Ils sont plus de 3'000, répartis sur 11 émissions obligataires. Le 30 octobre 2026, ils reçoivent leur dernier virement. Coupons compris, ils récupèrent au mieux 1'100€ pour 1'000€ prêtés, selon ClubFunding, après 4 ans d'un placement vendu à 10% par an.
Cela dit, les investisseurs peuvent aussi se dire qu’ils s’en tirent bien dans un marché du crowdfunding qui s’effondre, alors que le BHV est en redressement judiciaire, fermé depuis plusieurs jours… et qu’il ne rouvrira sans doute pas.
Bonne lecture !
Publicité
Cette édition n’a pas bénéficié de soutien d’annonceur. Vous pouvez soutenir Zero Bullshit en achetant cet encart, ou dans d’autres newsletters du groupe ici, ou en nous aidant à commercialiser ces espaces, permettant de faire vivre le média et ses investigations.
Zero Bullshit remercie ses partenaires annuels qui accompagnent nos différentes publications.


Vous pouvez vous aussi communiquer auprès des 500K abonnés des newsletters de Meelton.
💡 Pour soutenir Zero Bullshit vous pouvez :
Communiquer en tant qu’annonceur dans cette newsletter, auprès des 500’000 abonnés de toutes les newsletters éditées par Meelton
Soutenir via un don unique ou récurrent, vous êtes plus de 50’000 à lire chaque édition. Si 1 sur 5 donnait 1€ / mois, le financement de Zero Bullshit serait assuré.
Vous abonner aux autres newsletters de Meelton, comme A Free Lunch, The Long Bet, Helvetica ou Le Brief Patrimonial, et désormais découvrir Le Back Office, les coulisses de ces publications.
💡 Zero Bullshit cherches des infos sur
OKCGO / Laurent Villa / Chloé Albertini / Laurent Perrier
Gruppo San Donato
Le Conservateur
Europlasma
Magellim
🧵 Travail
La façade est en brique rouge, comme presque tout ce qui a compté à Roubaix. C'est la brique dont le Nord bâtit au XIXe siècle ses usines et les maisons de ses ouvriers, celle dont une brasserie lilloise finit par faire son nom. Au 21 bis de la Grande Rue, elle habille un centre commercial, l'Espace Grand'Rue : un Leclerc, une galerie sur 2 niveaux, un Furet du Nord, un H&M, et derrière, un parking de 1'500 places sur 3 étages.
Dans les années 1990, le centre de Roubaix se vide. Le textile, qui a couvert la ville de filatures au point de lui valoir le surnom de ville aux mille cheminées, s'est décousu, et les friches sont restées. Un premier centre commercial, Roubaix 2000, ouvert en 1972, a fermé en 1994 avant d'être démoli. Alors les Roubaisiens font leurs courses ailleurs, mais le maire, René Vandierendonck, veut un hypermarché en plein centre :
« Créer l'électrochoc nécessaire au retour de la clientèle sur Roubaix. »1
L'électrochoc ouvre en 2002, sur le terrain de l'ancien hôtel des ventes : 69M€ d'investissement, publics et privés, un hypermarché Géant Casino de 8'300m², une enseigne née à Saint-Étienne, une autre ville de charbon et de rubans, une galerie de 13'000m², puis, en 2004, un cinéma. En 2003, le Géant lance déjà un plan social. Pendant une dizaine d'années, Casino propose ensuite son hypermarché aux patrons des magasins Leclerc de la région. Aucun ne veut le reprendre. Certains répondent au vendeur : « Vous me donnez combien ? »2. En 2019, la centrale régionale Leclerc finit par racheter le fonds pour 100K€, dans un magasin « littéralement à l'abandon ». Mais le nouveau Leclerc n'occupe plus que 4'500m² de l'ancien hypermarché.3
La même année, le centre entier, l'hypermarché et sa galerie, 35'409m², trouve preneur pour 7,3M€, à peine plus de 200€ le m². L'acheteur est lyonnais : SGM, la Société des Grands Magasins. Frédéric Merlin l'a bâtie à partir de 2010, au sortir d'une alternance dans une société immobilière, et Jean-Paul Dufour, un ancien marchand de biens très fortuné, l'a rejoint en 2018. Le groupe achète ce dont les grands du commerce ne veulent plus, des galeries à moitié vides et des grands magasins de province, jusqu'au BHV, puis fait réévaluer ses immeubles et emprunte sur la nouvelle valeur, comme le raconte l'épisode précédent. À Roubaix, le Leclerc devient son locataire, avec un bail de 12 ans. Une bonne partie des boutiques de la galerie est vide. Viennent ensuite les enseignes nationales, une à une.
Le problème, c'est qu'à l'inverse de Dufour, Merlin n'a pas d'argent à mettre. Les banques sont très frileuses sur ce type de projets, même si son profil séduit. Alors l'entrepreneur a une idée : se financer sur ces plateformes d'un nouveau genre, qui lèvent des fonds pour de la dette risquée. D'aucuns parleraient de junk bonds. Le marché leur préfère le terme de crowdfunding, offrant des rendements à plus de 10%. Intéressant pour les investisseurs. Beaucoup moins pour les porteurs de projets, quand les banques financent entre 1 et 4%. Quand elles financent.
Merlin s'arrête sur ClubFunding, leader du marché. Au printemps 2022, pendant qu'il rachète 7 Galeries Lafayette de région, la plateforme place déjà 7 emprunts du groupe, 33M€ en tout. Quelques mois plus tard, c'est la plateforme elle-même, ClubFunding, qui boucle sa première levée de fonds, 125M€.4 La banque d'affaires Cambon Partners y fait entrer 4 investisseurs, Florac, EMZ, Bpifrance et le fonds Peninsula, pour qui l'opération est menée par une équipe de 3, dont Jean Sarkozy, fils de l'ancien président.5 Il siège depuis au conseil du groupe ClubFunding.6 Zero Bullshit reviendra sur ce tour de table dans une prochaine enquête. Un mois plus tard, 4 nouveaux emprunts suivent, dont un pour la galerie de Roubaix : des titres de 1'000€, à 10% par an. Le groupe le baptise du surnom de la ville, « Les Mille Cheminées ». La plupart de ceux qui souscrivent n'iront jamais à Roubaix.
💭 Le Rêve
Sur le site de ClubFunding, la fiche du projet demande 3,75M€ aux particuliers, promet un coupon chaque mois, et une sortie : d'ici 2 ans, en octobre 2024, une banque reprendra la dette, ou le groupe vendra la galerie, et chacun récupérera sa mise avec ses intérêts. Le plan parfait. L'emprunteur s'appelle alors L'Avenue Développement Immobilier, la holding de Frédéric Merlin, rebaptisée depuis Groupe SGM. Sur la fiche, ClubFunding présente Merlin, 30 ans, avec plus de 100M€ de patrimoine personnel, puis un associé sans nom ni photo, « Associé 1 », marchand de biens de 1992 à 2015, qui pèserait plus de 400M€. C'est Jean-Paul Dufour. Les 2 hommes se portent caution devant notaire, chacun pour la moitié de l'emprunt.
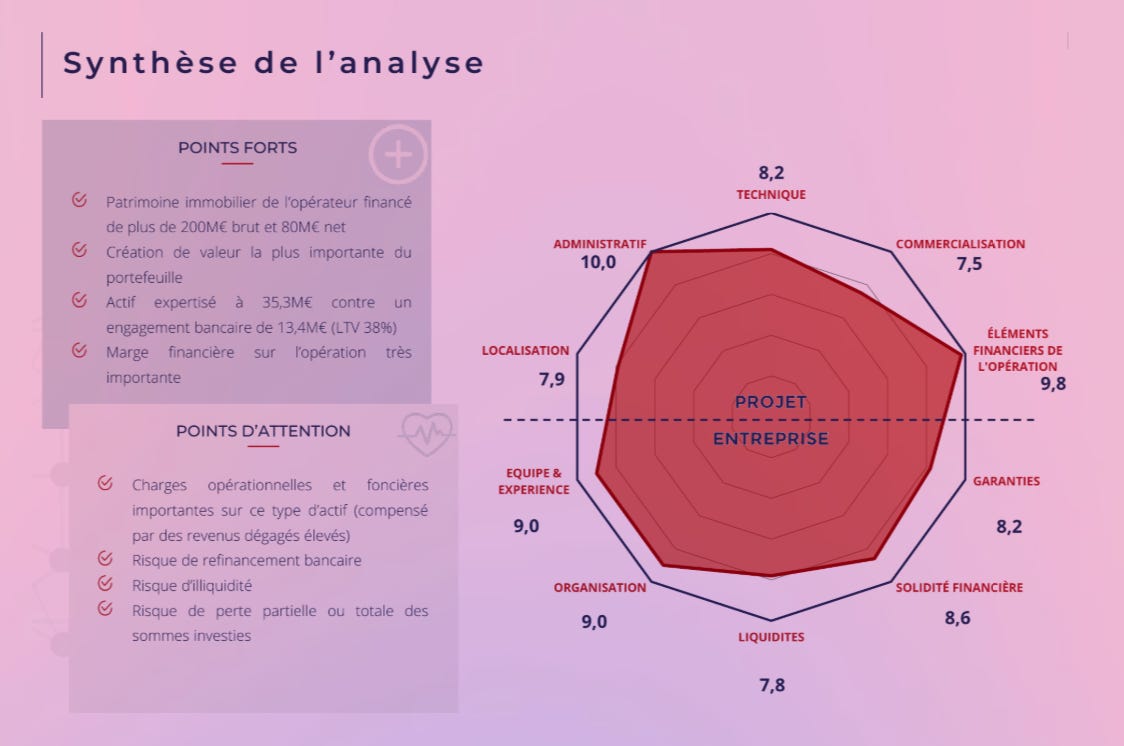
ClubFunding note le projet comme une copie d'un élève de CE2, sur 10. L'administratif obtient 10, la meilleure note. La commercialisation, c'est-à-dire la capacité du groupe à louer les boutiques, obtient 7,5, la plus basse. La plateforme ne justifie pas ses notes, mais sa fiche donne la raison : les 97% d'occupation affichés en 2022 comptent des baux tout juste signés et des locataires encore en cours d'installation.
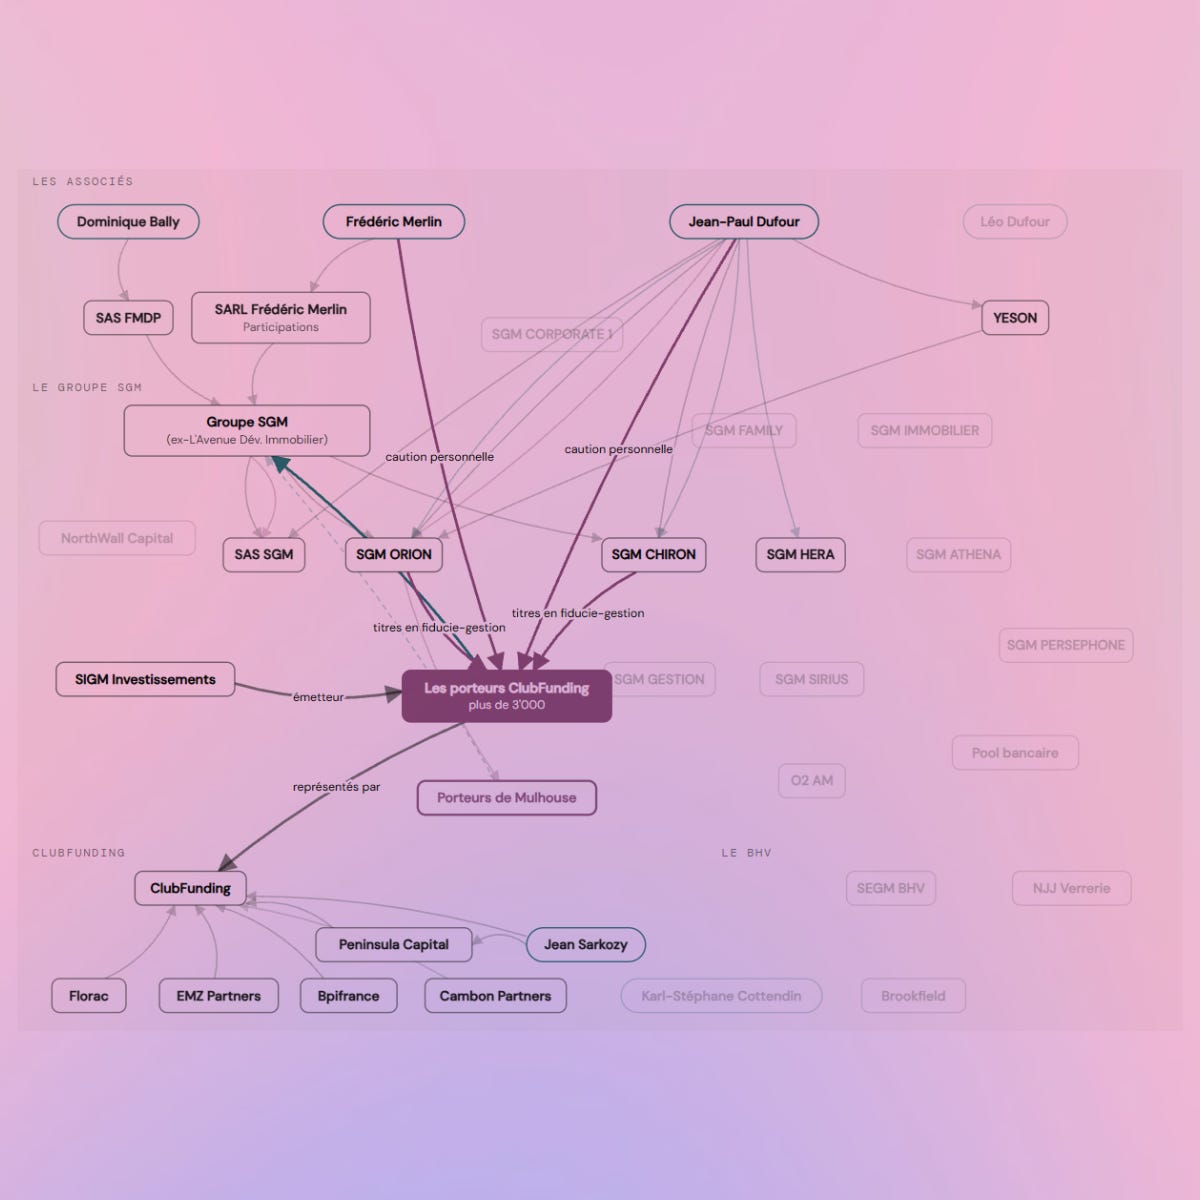
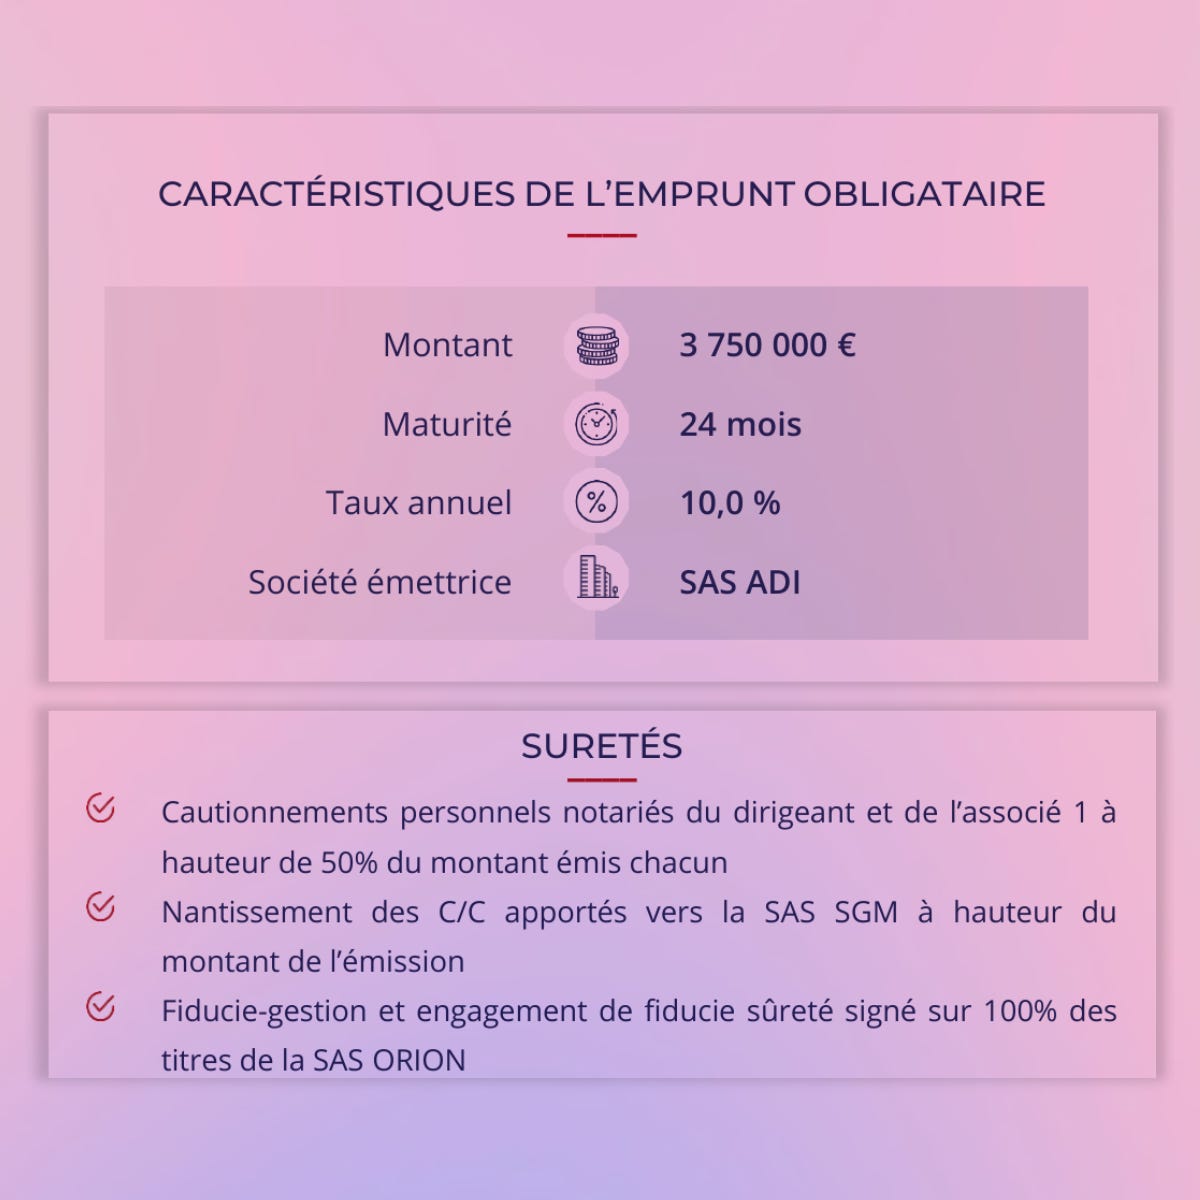
En garantie, les porteurs reçoivent les titres d'ORION, l'une des foncières du groupe, ces sociétés qui détiennent chacune un ou plusieurs immeubles. ORION appartient pour 42,5% à la holding de Merlin, pour 42,5% à Dufour et pour 15% à YESON, la holding de la famille Dufour. Ses titres sont confiés à un fiduciaire, un tiers chargé de les gérer, avec la promesse d'en faire plus tard un vrai gage, un « engagement de fiducie sûreté ». La nuance compte. Dans une fiducie-gestion, le tiers garde les titres pour le compte du groupe : si les coupons s'arrêtent, les porteurs ne peuvent ni les prendre ni les faire vendre. Dans une fiducie-sûreté, le tiers peut les vendre, ou les leur attribuer, pour les rembourser. Les juristes la présentent comme la garantie la plus solide du droit français : les titres sortent du patrimoine du groupe, et en cas de faillite, ils échappent pour l'essentiel aux autres créanciers. La fiducie-gestion, elle, ne garantit rien : elle empêche seulement le groupe de vendre les titres ou de les gager ailleurs. Entre les deux, les porteurs n'ont qu'une promesse. Tant qu'elle n'est pas exécutée, ils n'ont pas de gage, et si le groupe dépose le bilan avant, il peut être trop tard : le tribunal peut annuler une garantie donnée à la dernière minute pour une dette ancienne. Encore faut-il que les titres vaillent quelque chose. ORION ne possède rien à Roubaix. Son seul bien est une galerie à Nîmes, dont 10 cellules sur 51 sont vides, ce que la plateforme mentionne en page 13 de son dossier de vente. L'expert du groupe l'estime à 19M€, dont 12,5M€ sont dus aux banques, remboursées en premier. Il reste 6,5M€ pour les 3,9M€ finalement prêtés : sur le papier, la marge est confortable. Mais ces 6,5M€ ne sont pas réservés à Roubaix. Les mêmes titres garantissent, à égalité, un autre emprunt du groupe, à Mulhouse, et les 2 emprunts réunis dépassent 8,5M€. Même si l'expert a raison sur Nîmes, la garantie ne couvre pas les 2. Les cellules vides, la plateforme les connaît, le partage avec Mulhouse aussi. Elle note pourtant les garanties 8,2 sur 10. Parmi les risques, la plateforme cite le « risque de refinancement bancaire » : qu'à l'échéance, aucune banque n'accepte de reprendre la dette du groupe pour rembourser les porteurs. C'est ce qui arrivera en 2024.
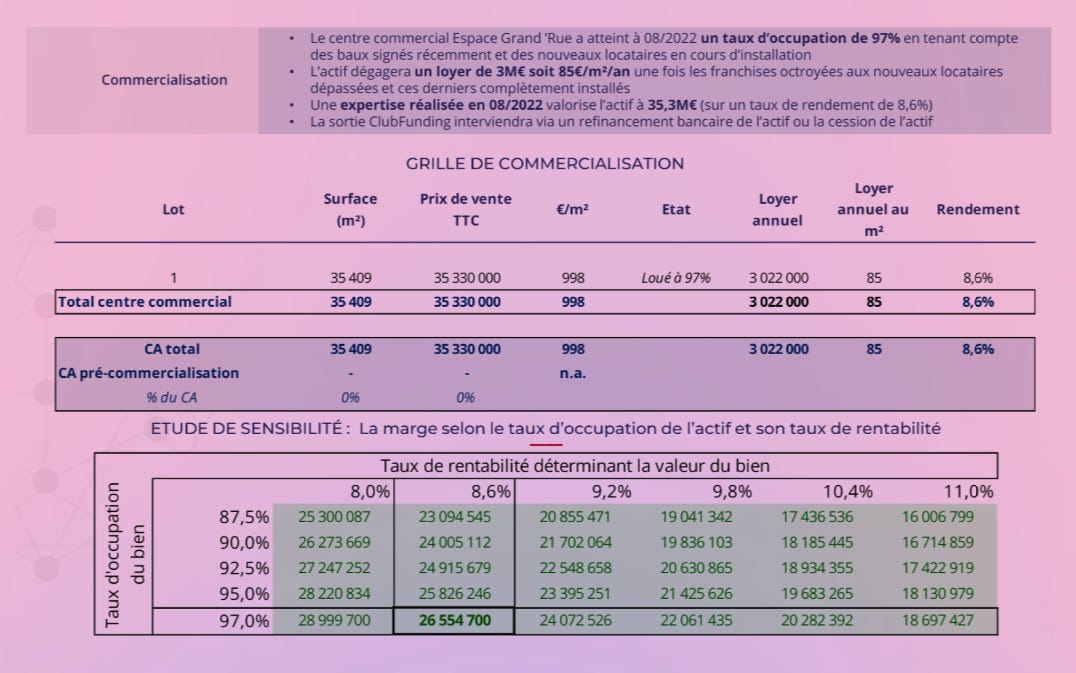
En août 2022, 2 mois avant la collecte, l'expert mandaté par le groupe estime la galerie à 35,3M€, près de 5x le prix payé 3 ans plus tôt, quand près de la moitié des cellules était vide. Pour arriver à ce chiffre, l'expert ne part pas des loyers encaissés, mais de ceux que la galerie « dégagera » une fois les nouveaux locataires installés et leurs mois de loyer gratuit passés : 3M€ par an. Il divise ensuite ce loyer futur par le rendement qu'un acheteur accepterait, 8,6%. Alea jacta est, comme dirait César. Autrement dit : l'aléatoire est jeté.
Sauf que le marché immobilier est en train de se retourner. En juillet 2022, la BCE relève ses taux pour la première fois depuis 11 ans, puis de nouveau en septembre, un mois avant la collecte. Quand l'argent coûte plus cher, les acheteurs d'immeubles exigent un rendement plus élevé, et les prix baissent. La plaquette le chiffre elle-même : si les acheteurs exigent 9,8% au lieu de 8,6%, la galerie perd environ 4,5M€ de valeur, sans un seul locataire de moins. Toute la sortie promise aux porteurs, une banque qui reprend la dette ou une vente, repose sur une estimation faite juste avant que l'argent devienne cher. La suite va t'étonner (non).
🏗️ La Fortune des Rougon
Pendant près de 2 ans, les porteurs ne reçoivent que de bonnes nouvelles : un coupon chaque mois, 10% par an. Pour un titre de 1'000€, 100€ d'intérêts par an, un peu plus de 8€ par mois. À l'échéance, en octobre 2024, le porteur doit avoir touché 200€ de coupons bruts et récupérer ses 1'000€ : 1'200€ en tout. Tout va bien. Mais c'est un prêt in fine : pendant 2 ans, le groupe ne verse que les intérêts, et doit rendre tout le capital d'un coup, à l'échéance. Tout le risque des porteurs se concentre sur ce jour-là. Si le groupe n'a trouvé ni banque pour reprendre la dette ni acheteur pour la galerie, il n'a pas de quoi rendre les 1'000€, et les coupons déjà touchés ne couvrent qu'une petite partie de la mise. Un suspense digne de John Carpenter.
Arrive alors le 20 octobre 2024, jour de paye (théorique) pour les investisseurs. Sauf que voilà : la situation financière de Merlin n'est pas meilleure qu'avant, il n'est pas plus solvable. Depuis qu'il a racheté Roubaix, en 2019, le Covid a vidé les centres-villes, et les investisseurs ont perdu confiance dans les murs de commerce. Le retournement de marché finit le travail : les valorisations baissent, les bureaux en tête, suivis de près par les commerces. Aucune banque n'a repris la dette, la galerie n'est pas vendue. À la place du virement, les porteurs reçoivent un avenant de ClubFunding : repousser l'échéance, contre un taux porté à 11% avec effet au 21 octobre, puis à 12% en janvier.7 Pour un titre de 1'000€, le coupon passe de 100€ à 110€, puis à 120€ par an : 10€, puis 20€ de plus chaque année. En échange, les 1'000€ restent bloqués, et le risque de ne pas les revoir grandit à chaque report. Ils acceptent. Les avenants vont s'enchaîner, et l'échéance glissera jusqu'au 31 décembre 2026. Sur le papier, chaque report améliore l'affaire : avec des taux plus élevés et une durée plus longue, un titre de 1'000€ doit rapporter près de 490€ de coupons d'ici là, et rendre près de 1'490€ en tout, au lieu des 1'200€ prévus. À condition que le groupe paie.
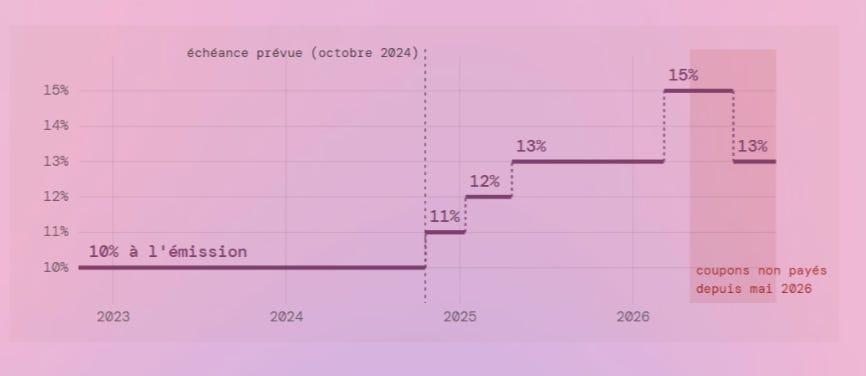
Refuser voudrait dire faire jouer les garanties. Or la promesse de 2022 ne devient un vrai gage que si le groupe est déclaré en défaut. En acceptant d'attendre, les porteurs évitent ce défaut au groupe : tant qu'ils signent les avenants, leur garantie dort. Elle ne se réveillera qu'en juin 2026. Et même saisissables, ces titres ne vaudraient pas grand-chose : l'estimation de Nîmes date d'avant le retournement du marché, et ce qui en reste est toujours partagé avec Mulhouse.
Restent les cautions de Merlin et Dufour, chacun pour la moitié de l'emprunt : si le groupe ne rembourse pas, c'est à eux de payer. Mais le patrimoine de Dufour répond déjà d'autres dettes : sur les prêts bancaires d'ORION, Dufour s'est déjà porté caution à hauteur de 5,3M€.
Pour savoir s'il vaut mieux accepter ou refuser un avenant, il faudrait au moins voir les comptes du groupe. D'autres prêteurs de Merlin l'ont obtenu : quand sa holding a emprunté 2M€ en 2018, au même taux de 10%, ses obligataires ont exigé 3 sièges sur 5 dans un comité stratégique, dont celui du représentant de la masse, le mandataire qui défend l'ensemble des porteurs d'un même emprunt face à l'emprunteur, l'accès au grand livre et aux comptes des filiales, un droit d'audit et un veto sur les gros investissements. Le retail de 2022 n'a rien obtenu de tel : ni siège, ni droit d'audit, ni accès aux comptes des filiales, ni même le détail des opérations entre les sociétés du groupe. Il dépend de ce que la plateforme veut bien lui dire.
🎩 Son Excellence Eugène Rougon
Pour chaque emprunt qu'elle place, ClubFunding facture au groupe de Merlin jusqu'à 5% des sommes levées.8 La plateforme qui conseille aux porteurs d'attendre est donc payée par leur débiteur. C'est elle aussi qui a sélectionné le projet et l'a noté 8,2 sur 10. Sa méthode de sélection, la plateforme a voulu la faire financer par l'État : en 2022, elle demande au fisc un crédit d'impôt recherche, un avantage fiscal réservé aux dépenses de recherche et développement. Le dispositif coûte cher à l'État, 6,5G€ de créances en 2018, et son utilité est contestée jusqu'à Bercy : la direction du Trésor ne lui trouve d'effet que pour les petites entreprises, « non pour les plus grandes entreprises ».9 Un expert du ministère de la Recherche examine le dossier de ClubFunding. Son verdict : la méthode relève « de l'ordre de l'intuition », avec des hypothèses « souvent vagues ». Pas de crédit d'impôt, et le 6 octobre 2026, le tribunal administratif de Paris donne raison au fisc.10
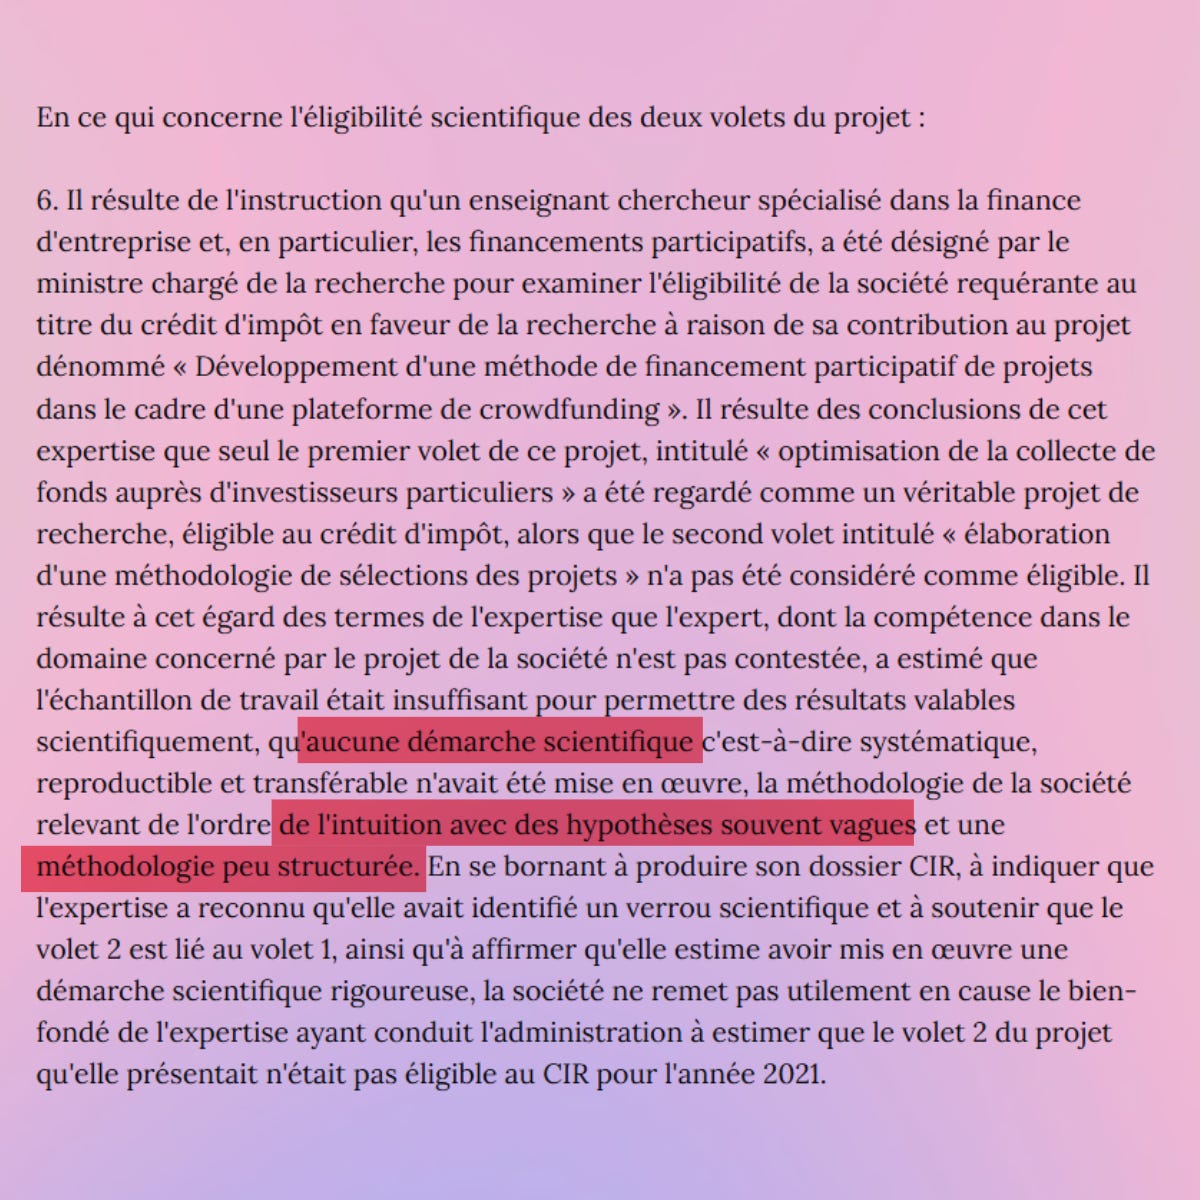
Sur les quelque 60M€ que le groupe SGM a empruntés par la plateforme, ClubFunding a pu percevoir jusqu'à 3M€. Le montant réel n'est pas public. Interrogée par Zero Bullshit, la plateforme assure n'avoir reçu aucune autre rémunération que celle prévue au contrat d'émission. Une fois la collecte bouclée, ClubFunding devient aussi le représentant de la masse : la plateforme est chargée de défendre les porteurs face à l'emprunteur qui la rémunère, et de décider quand le mettre en demeure, lui et ses cautions. Un représentant bien sympathique.
Parce que face à SGM, ClubFunding n'actionne aucune garantie. Elle consulte, avenant après avenant, et chaque hausse de taux paie un nouveau délai, jusqu'à 15% en mars 2026.
Ailleurs, quand l'emprunt de la Financière Immobilière Bordelaise de Michel Ohayon devient exigible, fin février 2023, ClubFunding fait pratiquer des saisies conservatoires contre lui, caution de l'emprunt, 5 semaines plus tard.11 Sur une opération foncière à Clapiers, près de Montpellier, elle met la caution en demeure 3 mois après le défaut et l'assigne moins d'1 mois plus tard.12 Sur les 63 décisions de justice où elle est partie, 26 permettent de mesurer le délai : la moitié des débiteurs reçoivent leur mise en demeure dans les 7 mois qui suivent l'incident. Pour SGM, le capital ne devient jamais exigible : à chaque échéance, un vote repousse le remboursement. Le groupe, Merlin et Dufour reçoivent la mise en demeure qui déclenche la garantie en juin 2026, quand les coupons ne sont plus payés, une vingtaine de mois après l'échéance prévue à l'origine. Le groupe doit alors plus de 50M€ aux clients de la plateforme, répartis sur 11 emprunts. Poursuivre Merlin pour Roubaix, c'est risquer de faire tomber l'emprunteur des 10 autres. Un vieil adage de la finance le résume : si tu dois 100€ à ta banque, t'as un problème. Si tu lui dois 100M€, c'est elle qui en a un.
ClubFunding répond à Zero Bullshit :
« Vis-à-vis de l'opérateur, notre ligne a toujours été ferme. À chaque incident de paiement, nous avons exigé une régularisation et avons procédé à des mises en demeure, première étape de l'activation des garanties. »
Plusieurs impayés ont ainsi été régularisés, selon la plateforme. Les reports, eux, ont été « demandés par l'opérateur pour mener à bien son refinancement », puis soumis au vote, « le plus souvent avec des contreparties : un taux relevé, des remboursements échelonnés ». La réponse explique pourquoi le capital n'est jamais devenu exigible. Elle ne dit pas ce que la plateforme recommandait aux porteurs avant chaque vote.
Chaque décision qui compte pour les porteurs passe par un vote que ClubFunding organise, sur des documents que ClubFunding rédige, à propos d'un emprunteur qui paie ClubFunding, et face auquel ClubFunding est censée les représenter.
🗳️ Pot-Bouille
Pour voter, les porteurs n'ont que les messages de ClubFunding : ni grand livre, ni comptes des filiales, ni comité stratégique. Le 9 avril 2025, 12 jours avant le passage du taux à 13%, la plateforme leur assure que la rentabilité des actifs du groupe est « confirmée », « y compris le BHV Marais », le grand magasin parisien de Merlin.13 3 semaines plus tard, le BHV ne peut déjà plus payer ses dettes : l'expert mandaté par les représentants du personnel fait remonter sa cessation des paiements au 30 avril.14 Une enseigne peut être rentable sur le papier et à court d'argent. De la trésorerie, pourtant, le message ne dit rien, alors que Merlin chiffrait lui-même à 12M€, quelques mois plus tôt, les factures du BHV en retard envers ses fournisseurs, comme l'a raconté la première enquête.
Pendant que les porteurs attendent, les banques du groupe lui accordent 96M€, début juin 2025, et la galerie de Roubaix fait partie des 6 centres refinancés.15 Les porteurs de Roubaix n'en voient rien : leur échéance a été repoussée par avenant, rien n'oblige le groupe à les rembourser maintenant. Le même jour, d'autres prêteurs de la plateforme ont plus de chance : la société qui porte Saint-Jacques, à Metz, un autre emprunt ClubFunding du groupe, disparaît dans une fusion, et ses porteurs retrouvent toute leur mise, comme ceux d'autres financements du groupe, selon la plateforme. Pour Roubaix, Lille ou Mulhouse, rien.
Fin juillet, une autre société du groupe, SGM Sirius, emprunte encore 5,1M€, en titres de 100K€ pièce : un ticket que seuls des investisseurs fortunés ou professionnels peuvent poser. Ces prêteurs-là obtiennent dès la signature ce que le retail attend depuis 3 ans : une fiducie-sûreté sur les titres, les loyers et une réserve pour les travaux. Les porteurs de 2022, eux, n'ont toujours que la promesse : leurs titres d'ORION et de CHIRON restent chez le fiduciaire, sans droit pour eux de les saisir. Les porteurs de Roubaix, qui ont prêté au même groupe, au même taux que les obligataires de 2018, passent après tout le monde.
🏰 La Conquête de Plassans
Pour réorganiser ses foncières, le groupe a pourtant encore besoin des porteurs. Il veut déplacer le gage : les titres d'ORION et de CHIRON, ceux qui servent de garantie au retail, doivent passer à une autre société du groupe, SGM Immobilier. Fin 2025, ClubFunding demande donc aux porteurs de lever leurs fiducies. Un expert les a estimés à 13,6M€ en juin. Jean-Paul Dufour y apporte ses 42,5%, pour 5,79M€. Groupe SGM apporte les siens, 42,5% aussi, pour 8'500€, leur valeur dans ses livres, comme le veut la règle comptable entre sociétés d'un même groupe. Rien ne peut se faire tant que les fiducies des porteurs tiennent. Les porteurs approuvent la levée, et le groupe boucle l'opération le 30 décembre. Les fiducies ont été « reconstituées à l'identique » chez la nouvelle société, par acte notarié, assure ClubFunding. Pour les porteurs, le gage ne vaut ni plus ni moins : les mêmes sociétés, les mêmes immeubles, toujours en fiducie-gestion. L'opération sert le groupe et Dufour, dont l'apport est inscrit à 5,79M€ au capital de la nouvelle société. Pour qu'elle ait lieu, le retail a dû lever, ne serait-ce qu'un temps, la seule garantie qu'il avait. L'acte n'est pas public, et ce que les porteurs savent au moment de voter, la plateforme ne le précise pas.
Il faut que les coupons s'arrêtent, en mai 2026, pour que ClubFunding invoque enfin les « manquements de l'opérateur » : début juin, elle met le groupe en demeure, puis ses 2 cautions. La plateforme fait jouer la promesse de 2022 : les titres entrent dans une fiducie-sûreté, près de 4 ans après la vente. Pour la première fois, si le groupe ne paie pas, les titres peuvent être vendus pour rembourser le retail.
Une partie du capital est déjà revenue aux porteurs de Roubaix : 270,29€ par titre de 1'000€, dans le cadre d'un premier protocole, selon ClubFunding. La consultation d'août propose un marché : un nouveau prêteur rembourse les porteurs, s'ils renoncent au reste de ce qui leur est dû. Pour Roubaix, le groupe fixe le total à 110% de la mise, dont il déduit le capital déjà rendu et les coupons nets déjà touchés. Le dernier versement dépend donc de l'impôt prélevé sur les coupons de chaque porteur. ClubFunding en donne un exemple : 473,45€ par obligation de 1'000€. Les conditions de ce financement, seule la plateforme les voit. Ce document « engage d'autres créanciers », justifie ClubFunding, et le diffuser à plus de 3'000 porteurs n'est « pas compatible » avec sa confidentialité. Le protocole qui doit organiser le paiement n'est pas encore signé quand les porteurs votent.
Le refus d'une seule des 11 masses, le groupe des porteurs de chaque emprunt, fait tomber le remboursement de toutes. Refuser, c'est faire jouer des garanties sur lesquelles les frais du représentant de la masse seront prélevés en premier, contre un groupe dont la foncière perd plusieurs M€ par an. Près de 88% des voix disent oui, selon ClubFunding, en autorisant aussi, à défaut, la mise en jeu des garanties.
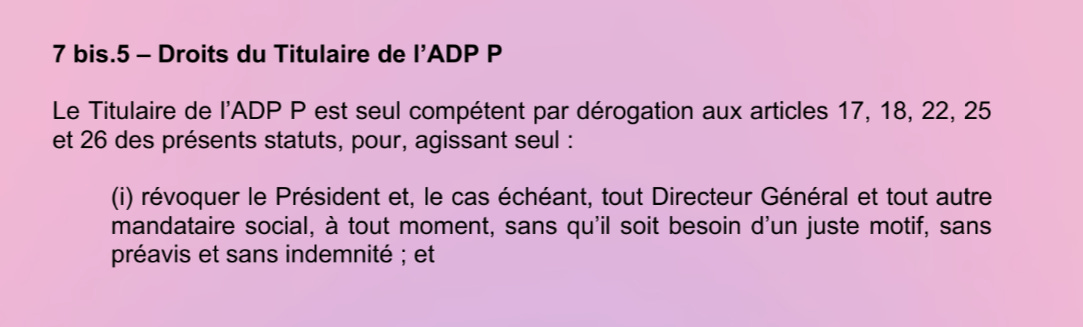
SGM annonce le 23 octobre 100M€ d'un « investisseur européen », pour rembourser sa dette obligataire et investir dans 18 sites.16 Le prêteur, le fonds londonien NorthWall Capital, s'est assuré de pouvoir prendre le contrôle du groupe s'il n'est pas remboursé, selon La Lettre.17 Une semaine plus tôt, Merlin a créé une nouvelle société de tête, SGM Corporate 1, qui coiffe toutes ses foncières, ORION comprise, et l'a dotée d'une action unique : son détenteur peut renvoyer seul les dirigeants de toutes ces sociétés, et elle peut passer à n'importe quel prêteur sans l'accord des associés. La veille de l'annonce, ORION et CHIRON modifient leurs statuts pour placer leurs titres, ceux qui servaient de garantie au retail, dans une nouvelle fiducie. Un gage et un levier sur tout le groupe : ce que le retail a attendu près de 4 ans se met en place en une semaine, au moment où arrive le nouveau prêteur. Les porteurs ont voté sans voir ces conditions.
🌾 La Terre
Pour un titre de 1'000€ de Roubaix, le dernier virement, celui du vendredi 30 octobre, clôt un décompte en 3 lignes, que ClubFunding détaille à Zero Bullshit : les 270,29€ de capital déjà rendus, les coupons nets touchés depuis 2022, autour de 300€, et le solde versé ce jour-là, 530€ en moyenne, entre 466€ et 575€ : moins l'impôt a laissé de coupons à un porteur, plus son solde est élevé. Les intérêts devaient s'ajouter aux 1'000€ remboursés à l'échéance. Dans l'accord final, ils servent à les compléter : 270,29€ et 530€ font environ 800€ de capital rendu, et les 4 ans de coupons comblent la différence pour atteindre 1'100€. Sur chaque titre, le groupe garde donc 200€ du capital prêté, 20%, et les coupons censés rémunérer le prêt servent à le rembourser. Au lieu des 1'200€ promis en 2 ans, le porteur récupère 1'100€ en 4 ans.
Sur le papier, 1'100€ pour 1'000€ prêtés, soit 10% en 4 ans, à peu près ce qu'aurait rapporté un Livret A, sans risque et disponible à tout moment. Le Livret A, lui, ne fait pas voter ses épargnants tous les quelques mois. Corrigé de l'inflation, c'est une perte.
Selon les garanties de son émission, chaque porteur récupère au total, coupons compris, « l'équivalent de 100% ou de 110% de son capital initial », plus une indemnité d'une vingtaine d'euros par obligation, explique ClubFunding. Roubaix relève des émissions de Groupe SGM, dont les sûretés donnaient « davantage de leviers », selon la plateforme. Celles de SIGM Investissements, une autre société du groupe, sont réglées à 100% coupons bruts compris : le retail y a financé le groupe pendant 4 ans pour un rendement brut nul, indemnité mise à part, et les coupons qui l'ont rassuré lui sont repris dans le décompte. ClubFunding en tire elle-même la conséquence :
« Le capital restitué reste inférieur au capital investi. »
La plateforme assure que cette perte figurera dans ses statistiques.
Promis : 1'200€, puis près de 1'490€ après les avenants. Touchés : 1'100€. Côté Merlin, l'addition est bien plus douce. Le groupe a promis 10%, puis jusqu'à 15%. Il a payé environ 5% par an pour Roubaix, et rien du tout pour SIGM Investissements : 4 ans d'argent gratuit, avancé par le retail.
En 2022, les 10% donnaient envie de prêter. En 2026, les mêmes coupons permettent d'annoncer que les porteurs ont récupéré leur mise.
🩺 Épilogue, Le Docteur Pascal
Le virement tombe un vendredi. Le lundi suivant, 2 novembre, le tribunal des activités économiques de Paris place le BHV en redressement judiciaire.18 Le jour même, l'intersyndicale écrit aux quelque 700 salariés que leurs salaires d'octobre seront payés par l'AGS, le fonds qui garantit les paies quand l'employeur ne peut plus les verser. Le magasin de Parly 2 fermera « de façon quasi certaine », et un licenciement collectif se prépare à Rivoli.19
Le groupe de Frédéric Merlin a cédé le BHV en juin à son propre DG, Karl-Stéphane Cottendin, à ses côtés depuis au moins 2022, comme le raconte la première enquête. L'enseigne est alors en cessation des paiements depuis plus d'un an, selon la date retenue par l'expert des représentants du personnel, et 106,5M€ sont déjà partis vers le groupe.
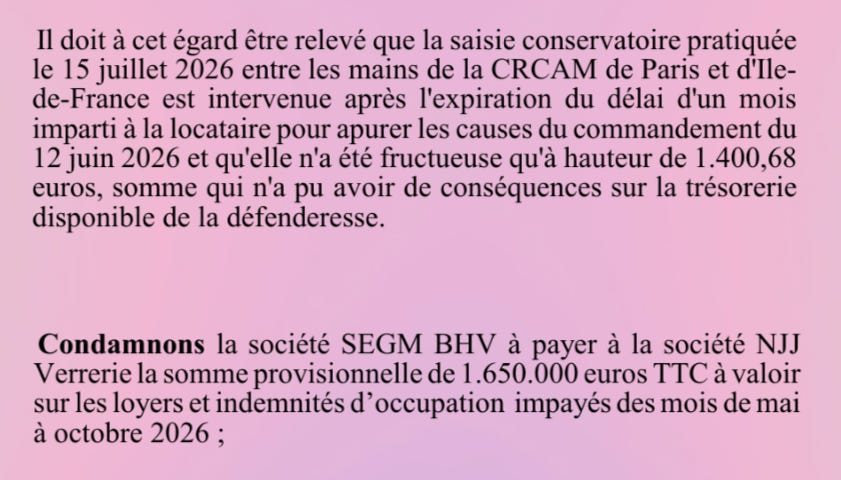
Cottendin hérite aussi d'un bail signé sous Merlin en juin 2025. Rue de la Verrerie, juste derrière le magasin, le BHV occupe un immeuble de NJJ Verrerie, la société de Xavier Niel, pour 2,75M€ de loyer hors taxes par an, les mises aux normes à sa charge. Depuis novembre 2025, faute d'avoir reçu les plans demandés, la préfecture de police n'y laisse plus entrer que 100 personnes, contre 981 autorisées en février. Le loyer de mai n'est déjà pas payé. En juillet, la saisie conservatoire que NJJ Verrerie pratique sur le compte bancaire du BHV n'y trouve que 1'400,68€. Au 31 août, EY, chargé d'auditer l'enseigne, lui compte plus de 120M€ de dettes et moins de 1,5M€ en caisse.20 Le 4 novembre, le tribunal judiciaire de Paris constate la résiliation du bail et condamne le BHV à verser 1,65M€ de loyers impayés, de mai à octobre.21
Le 9 novembre, une semaine après l'ouverture de la procédure, le magasin ferme à 16h, rue de Rivoli comme à Parly 2, pour un problème d'assurance.22 Les portes n'ont pas rouvert depuis.23 Officiellement, une police impayée. Ce matin, pour le 3e jour d'affilée, le magasin n'a pas ouvert. Des cadres promettent une réouverture dans les heures, au plus tard dans les jours qui viennent. Un cadre actuel du groupe, en off, n'y croit plus : « C'est fini. » D'autres sources proches du dossier évoquent un problème plus grave : la confiance serait rompue avec tous les partenaires, et plus personne ne voudrait avancer d'argent à Cottendin, qui ne saurait plus quoi faire du magasin. Merlin, officiellement sorti du BHV depuis juin, n'aurait de toute façon plus de quoi l'aider : les 100M€ levés en octobre servent d'abord, de l'aveu même du groupe, à rembourser sa dette obligataire, et il n'en resterait rien pour le reste. Selon l'une de ces sources, même Jean-Paul Dufour, son associé fortuné, aurait cessé de suivre. Le bailleur, Brookfield, propriétaire des murs, fait déjà plancher des courtiers, depuis fin septembre, sur l'avenir de l'immeuble, avec ou sans BHV.
Les banques sont remboursées avec leurs intérêts, les investisseurs à 100K€ le ticket ont leurs sûretés, le nouveau prêteur a ses titres, le retail reçoit un virement. La galerie de brique rouge de Roubaix appartient toujours au groupe, et les titres qui garantissaient ses prêteurs servent désormais de gage à quelqu'un d'autre.
2 entrepreneurs proposent, depuis le 4 novembre, de sauver un tiers du magasin de Rivoli en y vendant du made in France, avec 250 des 660 salariés. Émilie Auvray, cofondatrice des boutiques L'Appartement Français, et Charles Huet, cofondateur de La carte française, tiennent depuis un an une boutique de 200m² en face. Leur ambition : « perpétuer l'identité historique du BHV ».24 Il leur manque 15M€ et l'accord de Brookfield. Pour l'argent, selon 2 proches du dossier, ils sondent déjà des plateformes de crowdfunding. Le retail a déjà prêté au groupe vers lequel sont partis 106,5M€ du BHV. Il pourrait maintenant financer ceux qui veulent en sauver un tiers.
Zero Bullshit remercie ses partenaires annuels qui accompagnent nos différentes publications.
Vous pouvez vous aussi communiquer auprès des 500K abonnés des newsletters de Meelton.
💡 Pour soutenir Zero Bullshit vous pouvez :
Communiquer en tant qu’annonceur dans cette newsletter, auprès des 500’000 abonnés de toutes les newsletters éditées par Meelton
Soutenir via un don unique ou récurrent, vous êtes plus de 50’000 à lire chaque édition. Si 1 sur 5 donnait 1€ / mois, le financement de Zero Bullshit serait assuré.
Vous abonner aux autres newsletters de Meelton, comme A Free Lunch, The Long Bet, Helvetica ou Le Brief Patrimonial, et désormais découvrir Le Back Office, les coulisses de ces publications.
💡 Zero Bullshit cherches des infos sur
OKCGO / Laurent Villa / Chloé Albertini / Laurent Perrier
Les dossiers BVH / Clubfunding / SGM
Gruppo San Donato
Le Conservateur
Europlasma
Magellim
« Roubaix (extrait du tome 3 du rapport final) », Elsa Escudié, POPSU Métropole lilloise, septembre 2008
« Ex-Géant, étape 5 : Leclerc Roubaix », Olivier Dauvers, 31 juillet 2019
Plaquette d'investissement « Les Mille Cheminées », ClubFunding, octobre 2022
« ClubFunding Group raises €125 million from Florac Investissements, Peninsula Capital, EMZ Partners and Bpifrance », ClubFunding, 22 septembre 2022
Publication LinkedIn de Sergio Sionis, directeur juridique de Peninsula Capital, 22 septembre 2022
« Jean Sarkozy », Peninsula Capital
Consultation écrite des porteurs de l'emprunt obligataire « Les Mille Cheminées », ClubFunding, août 2026
« ClubFunding avis 2026 : retards, procédures et rendement », MoneyRadar, 20 octobre 2026
« Évaluation de la réforme du Crédit Impôt Recherche de 2008 », Claire Le Gall, William Meignan et Guillaume Roulleau, Trésor-Éco, direction générale du Trésor, 28 septembre 2021
Tribunal administratif de Paris, 1re chambre, 6 octobre 2026, CF Group Holding, n° 2525910
Tribunal judiciaire de Paris, référé, 15 février 2024, n° 23/53679
Tribunal de commerce de Montpellier, 8 septembre 2025, n° 2024012687
Message de ClubFunding aux porteurs des émissions du groupe SGM, 9 avril 2025
« BHV », Challenges, 29 octobre 2026
« SGM boucle un refinancement de 96 M€ », Sophie Martins Da Costa, CFNews Immo, 5 juin 2025
« Le groupe SGM obtient un financement de 100 M€ », Mehdi Touazi, Business Immo, 23 octobre 2026
« Brookfield sélectionne déjà ses courtiers pour imaginer l'après-BHV », La Lettre, octobre 2026
Tribunal des activités économiques de Paris, jugement d'ouverture du redressement judiciaire de SAS SEGM BHV, 2 novembre 2026
Communication de l'intersyndicale du BHV aux salariés, 2 novembre 2026
« Le BHV placé en redressement judiciaire : 120 millions d'euros de dettes et 700 emplois dans l'incertitude », Harrison du Bus, 21 News, 3 novembre 2026
Tribunal judiciaire de Paris, référé, 4 novembre 2026, NJJ Verrerie c/ SEGM BHV, n° RG 26/55473
« Les magasins BHV Marais et BHV Parly 2 ferment temporairement », Alexandre Mathiot, Journal du Net, 10 novembre 2026
« BHV : pourquoi le grand magasin est-il fermé « jusqu'à nouvel ordre » ? », CNews, 10 novembre 2026
« Un tandem d'entrepreneurs propose de transformer une partie du BHV en grand magasin du Made in France », Julia Garel, FashionUnited, 5 novembre 2026