
Bonjour à tous,
La semaine dernière, les inscrits à la levée de Brique House ont reçu un mail intitulé « Tu compte laisser la tournée à ton voisin ? ». La brasserie lilloise tenter de lève 3 semaines sur Crowdcube, à 6,31€ l’action. Un peu moins de 2’500 investisseurs ont posé près d’1.9M€ à ce jour dans la campagne qui a été prolongée.
En Écosse, 7 mois plus tôt, les administrateurs judiciaires de BrewDog ont vendu la brasserie 33M£ à Tilray, et les « Equity Punks », ses petits actionnaires recrutés par crowdfunding, n’ont rien touché. Brique House se réclame du même esprit punk. Son cofondateur, Baptiste Dufossez, signe ses posts « Ni Dieu, ni fade 🏴☠️ », et ses mails de campagne appellent la communauté à « rejoindre l’armée ».
Sauf que derrière cette communication guerrière se trouve une myriades de sociétés qui en sont à leur 4e levée en crowdfunding pour compenser les fonds que les professionnels ne veulent pu poser. Et qui finit chez Tudigo et Crowdcube.
Bonne lecture !
Cette newsletter existe également en version augmentée sur le site de Zero Bullshit.
💡Conflits d’intérêts
L'auteur principal de cette newsletter a, par le passé, été prestataire, directement ou indirectement, de plusieurs acteurs du crowdfunding, cités ou non.
L'auteur principal de cette newsletter est investisseur dans plusieurs projets sur Tudigo et Crowdcube.
Publicité
Les annonceurs ne bénéficient à aucun moment d’un droit de regard sur l’éditorial.
Les marchés privés, en trois façons d’investir.
Avec Fundora, investissez en Private Equity via des stratégies diversifiées, en dette privée pour des revenus réguliers, ou en deal by deal directement dans des sociétés comme Lovable ou Stripe. 40 000 utilisateurs, 100 M€ collectés.
Investir dans le private equity comporte des risques de perte en capital et d’illiquidité. Avant d’investir, assurez-vous de bien comprendre vos besoins, vos objectifs et votre niveau d’expérience en matière de private equity.
Fundora Conseil est agréé CIF et s’appuie sur les services de paiement fournis par Memo Bank. Une partie de fonds proposés sont gérés par Kyoseil, société de gestion de portefeuille agréé par l’AMF, détenue par Fundora.
💡 Pour soutenir Zero Bullshit vous pouvez :
Communiquer en tant qu’annonceur dans cette newsletter, auprès des 500’000 abonnés de toutes les newsletters éditées par Meelton
Soutenir via un don unique ou récurrent, vous êtes plus de 50’000 à lire chaque édition. Si 1 sur 5 donnait 1€ / mois, le financement de Zero Bullshit serait assuré.
Vous abonner aux autres newsletters de Meelton, comme A Free Lunch, The Long Bet, Helvetica ou Le Brief Patrimonial, et désormais découvrir Le Back Office, les coulisses de ces publications.
💡 Zero Bullshit cherches des infos sur
OKCGO / Laurent Villa / Chloé Albertini / Laurent Perrier
Les dossiers BVH / Clubfunding / SGM
Gruppo San Donato
Daan Tech / Bob
Le Convervateur
Europlasma
Magellim
✊Teenage Kicks
Brique House aime la bagarre. Au point d'en avoir fait le nom de sa bière phare. Et La Bagarre cogne. Les zythologues la rangent dans la catégorie « double IPA » : la version renforcée d'une bière chargée en houblon, amère, aux parfums de fruits. 7,7% d'alcool, une fois et demie le degré d'une blonde de supermarché.
Début mars 2020, La Bagarre coule pour la première fois, au comptoir d'un bar que la marque vient d'ouvrir dans une ancienne filature de lin de Saint-André-lez-Lille, aux portes de Lille1. Les murs sont en brique rouge, celle dont le Nord a bâti au XIXe siècle ses usines, ses ateliers et les maisons de ses ouvriers. La brique du travail devient le décor d'un bar, et son nom. Selon l'un des fondateurs, presque toutes les brasseries du coin se baptisent « la Lilloise » ou « la Nordiste ». Le bar et l'entreprise s'appelleront Brique House. Les cuves trônent dans la salle, derrière le comptoir, et la plus grande donne 2'000 pintes à chaque fournée, la taille d'un petit brasseur de quartier. Le bar sert des pizzas, dont la pâte est pétrie avec les restes du brassage2.
Quelques jours plus tard, le gouvernement ferme tous les rades de France.
Derrière le comptoir, Baptiste Dufossez n'a pas 30 ans, n'a jamais brassé une bière de sa vie et sort de 3 ans et demi chez AB InBev, le numéro 1 mondial du secteur, celui de Stella Artois et de Corona. Son métier : vendre les marques du groupe aux supermarchés, d'abord magasin par magasin, puis au siège d'Intermarché, de Casino et d'Auchan. Le voilà qui vend sa propre bière au verre, à quelques mètres de la cuve. Son associé, Joseph Timmermans, 36 ans, a dirigé pendant près de 7 ans les achats d'une société de restauration du groupe propriétaire de Flunch.
Avant l'ouverture, le bar et ses cuves ont coûté 800K€. 4 banques, sur les 8 démarchées, en ont prêté l'essentiel. Les 2 associés ont apporté le reste, 40K€ chacun. Dufossez a sorti l'intéressement accumulé chez AB InBev. Timmermans n'avait presque rien de côté : il a vendu sa maison et s'est installé en location avec ses enfants. La première tournée, les fondateurs l'ont donc payée de leur poche.
Puis le pays ferme. Rouvre l'été. Referme à l'automne. Sauf des fois, entre règles absurdes et « quoi qu'il en coûte », dont chacun sait aujourd'hui ce qu'il en coûte. Les terrasses ne reviennent qu'au printemps suivant. Entre deux fermetures, la queue déborde sur le trottoir de la filature, au point de faire « partie intégrante du décor », écrira GEA, l'industriel allemand qui équipera plus tard la brasserie3. Pendant ce temps, le plus gros calendrier de l'Avent de bière du marché commande une cuvée à Brique House. Les bouteilles sont remplies à la main, et l'air qui s'y glisse oxyde le breuvage. Dufossez goûte la première case : « franchement c'était infect »4.
Au début du XXe siècle, le Nord compte près de 2'000 brasseries. En 1986, il en reste 165. Avant 1914, dans le Nord, le patron de bistrot ne choisissait pas ce qu'il servait : un contrat le liait à un brasseur, dont il vendait exclusivement la production. L'historien Jean-François Grevet appelle ce lien l'« obligation de bière », et ces tenanciers, des « serfs du comptoir »6. Dans les Ardennes, l'enseigne Stella Artois orne encore bien des façades de bars en France, quand c’est plutôt Jupiler en Belgique. 2 marques du même groupe, AB InBev. Les estaminets, eux, comme la plupart des bières locales, ont quasiment tous disparu. En 1938, la France comptait 500'000 débits de boissons. En 2020, il en restait à peine 35'0007.
L'essayiste Jean-Laurent Cassely a décrit avec justesse ces nouveaux artisans des grandes villes : des cadres diplômés qui quittent un bureau pour ouvrir une brasserie, une fromagerie ou une cave, et qui vendent à des clients qui leur ressemblent. Cassely y voit « un signe du processus de gentrification »8. La bière, elle, n'a pas changé de classe : les ouvriers en boivent presque autant que les cadres9. C'est le comptoir qui change. Le demi sous l'enseigne du brasseur devient la pinte d'IPA sous les néons. Les noms des bières font le reste : Plat Pays, L'Amère du Nord, Christophe Coron, Château Binouze10. Coron, plat pays, binouze : le folklore ouvrier du Nord devient une étiquette d'IPA de centre-ville. Le terroir est rejoué, la nostalgie sert de décor, et la clientèle, ce sont les cadres. Exactement la gentrification dont parle Cassely.
La 2e, ce sont les pros qui la remettent : un fonds régional, Nord Capital, et 31 business angels deviennent actionnaires. Parmi eux, les fondateurs des restaurants Big Mamma et Firmin Zocchetto, cofondateur de PayFit.
Avec cet argent, Brique House ouvre un 2e bar place Saint-Hubert, au cœur de Lille. Le Hein se présente comme un « estaminet futuriste », avec carbonnade et pinte à 8€11. Un an plus tard, à Villeneuve-d'Ascq, un 3e bar, le Heavy Toys & Slash Machines, étale ses 800 m² et aligne 30 tireuses12. Dans les documents remis aux investisseurs, un mot revient : « concept »13. L'estaminet devient un produit à dupliquer, ville après ville.
Pour remplir tous ces verres, Brique House se paie ensuite une vraie usine à Fretin, près de l'aéroport de Lille : 7M€, et des cuves capables de brasser 4 fois plus à chaque fournée que celle de Saint-André. Les machines démarrent au printemps 2022, 2 ans après l'ouverture de la filature14. Le site est conçu pour 100'000 hectolitres par an, de quoi remplir 20 millions de pintes. Mi-2025, la marque en revendique 18'000. Moins d'un cinquième. AB InBev, l'ancien employeur de Dufossez, en vend 27'000 fois plus15. Le fondateur reconnaît qu'il a fallu « 18 mois à savoir dompter cet outil industriel ».
Dufossez a un modèle, rapporte son bras droit16 : André Pecqueur. Fils de négociants en vins, il a repris en 1986 la Brasserie de Saint-Omer, alors en dépôt de bilan. Avec sa bière Goudale, il a bâti le premier brasseur indépendant de France17 : un groupe 300 fois plus gros que la brasserie lilloise, dont sa famille détient aujourd'hui tout le capital18. Dufossez fait l'inverse. Brique House brasse des millions, mais ce sont ceux des autres.
🧆Never Mind the Bollocks
Sur le dessin d’architecte, le bâtiment a 3 étages et des auvents rayés de rouge et de blanc. Au-dessus de la porte, 5 pintes géantes et une enseigne :
« PALACE »
L'immeuble se trouve rue du Molinel, en plein centre de Lille. Brique House veut y installer son plus grand bar : 900 m², et 3,8M€ de bières et de repas servis chaque année. La marque tient alors 3 comptoirs, tous autour de Lille, et en prépare 3 autres, loin du Nord : à Bordeaux, à Paris et à Reims où on préfère généralement le champagne local à la binouze outre-Quiévrain.
Pour cette 3e tournée, Brique House se tourne vers le retail. Sur Tudigo, une plateforme bordelaise de financement participatif, des particuliers sont invités à prêter 2,25M€ à la brasserie pour 3 ans, à 8% d’intérêts annuels, plus 4% par an versés à l’échéance. Le document qui leur est présenté montre le dessin du Palace au milieu des autres projets : Brique House y promet 16 bars et 50M€ de chiffre d’affaires en 2025, et qualifie son endettement d’« excellent ». Le document porte l’en-tête de Tudigo, qui précise pourtant n’avoir fait procéder à « aucune vérification indépendante »19. Les prêteurs apportent finalement 1,75M€.
Quelques mois plus tard, au printemps 2023, la 4e tournée vient d’un géant : Convivialité Ventures, le fonds d’investissement de Pernod Ricard, mène une levée de 9,15M€ sur une valo pré-money de 31M€. L’action vaut 6,31€.
Le Palace reste un dessin, mais loin du Nord, les bars ouvrent : Bordeaux en janvier 2023, avec le Backyard, décor tiré de Retour vers le futur et formule à volonté, puis Paris, 6 mois plus tard. Aux abords des Grands Boulevards, Brique House s'installe dans un lieu qui a souvent changé d'enseigne. Les murs ont notamment abrité Le Players, un pub sportif sur 3 étages, avec plus de 30 écrans. Le groupe rachète la société exploitante20 et y installe son bar parisien, le Brique Machine : 1'100 m², une entrée rose vif, des bornes d'arcade, des Furby21 au milieu de pizzas qui arrivent sur des skateboards22. Le midi, la marque sert pour 21,50 €23 ce qu'elle présente comme « le plus grand buffet à volonté de Paris ». Le décor est fait pour être photographié : Dufossez revendique aujourd'hui « la brasserie qui est la plus suivie sur les réseaux en France »24.
Le chantier de Reims commence à l'été 2022 et ne s'achève que près de 2 ans plus tard. L'architecte avait prévu 1,4M€ d'aménagements et d'équipements, l'entreprise retenue, Artémis, en réclame 2,5M€, notamment quand de l'amiante apparaît dans les murs. Brique House signe un premier devis, puis arrête tout. Au printemps 2023, pendant que Bordeaux tourne et que Paris se prépare à ouvrir, la marque plafonne le budget rémois à 600K€, à peine plus que les 537K€ déjà engagés. Le bar n'ouvre qu’en mai 2024, sous un plafond rose, après 105K€ de loyers versés pour un local fermé. En juin 2026, le tribunal tranche sur les responsabilités de retard : la faute revient à la brasserie, dont la carence dans la préparation du projet est « patente »25. Signer d'abord, chiffrer ensuite : à Reims, la méthode a coûté plus d'un an de loyers.
Ces chantiers, c’est la holding en tête du groupe qui les finance : Brique House Motherland, une société sans bar ni cuve, qui détient les filiales chargées de chaque lieu. En 14 mois, les emprunts obligataires de cette holding, des titres de dette achetés par des investisseurs, passent de 4,3M€ à 7,6M€, et s’y ajoutent 3,2M€ de prêts bancaires. La société mère se porte aussi caution de ses filiales : si un bar ne paie pas son loyer ou sa banque, le créancier peut se retourner contre Motherland.
Puis la 5e tournée, en juin 2024, revient aux clients de Tudigo. Cette fois, Brique House leur vend des actions, à partir de 1'000€. La brasserie assure que ses comptoirs gagnent déjà de l'argent : en moyenne, il resterait 18% du chiffre d'affaires une fois payés les achats, les salaires et les loyers. Le calcul oublie la location des équipements et les frais de la holding. Dans cette présentation, le Backyard, à Bordeaux, dégage en 2023 un excédent brut de 286K€. Sur ses 21 premiers mois, la filiale bordelaise affiche pourtant une perte d'exploitation de 699K€. Le 20 juin, le mois même de la levée, l'expert-comptable de Brique House Motherland atteste les comptes 2023 avec une réserve : les bars et l'usine perdent beaucoup d'argent, et la société mère n'a rien provisionné sur ce qu'elle y a investi et avancé, sauf pour le Molinel. 1'298 personnes signent. 2 ans plus tard, Dufossez racontera avoir croisé dans un de ses bars une investisseuse qui avait cassé son plan d'épargne logement pour en être, et assurera que c'est pour elle que le ticket minimum descend à 100€26.How cute.
La présentation de juin 2024 annonce aussi une franchise, lancée en avril27 : d’autres entrepreneurs ouvriront des comptoirs sous la marque, à leurs frais. Sur le papier, c’est une machine à cash. Chaque franchisé paie 45K€ pour entrer dans le réseau, puis reverse 3,5% de ses ventes tous les ans, sans que la brasserie avance un euro de travaux ou de loyer. Pour piloter le projet, Brique House recrute l’ancien patron des pubs Au Bureau, Charles Dorémus, qui quitte la direction 3 mois plus tard. Le premier franchisé ouvre à Poissy, près de Paris, fin 2025. 10 mois après, sa société est en liquidation judiciaire28.
En septembre 2025, La Bagarre est élue meilleure double IPA du monde aux World Beer Awards, un concours international qui récompense une bière par style29. Cette seule recette pèse alors 40% du chiffre d’affaires de la brasserie. Le groupe, lui, plafonne à 15M€ de ventes, factures entre ses propres sociétés comprises. Le Backyard de Bordeaux perd plus qu’il ne vend. L’usine de Fretin, qui brasse la meilleure double IPA du monde, tourne à moins d’un cinquième de sa capacité. Au total, les filiales perdent 7,2M€, près de 80% des 9,15M€ levés en 2023.
Fin 2025, les capitaux propres de Brique House Motherland, ce qui resterait aux actionnaires une fois toutes les dettes payées, tombent à -8,4M€, contre 12,5M€ 2 ans plus tôt. La holding doit plus qu'elle ne possède : sur le papier, les actions de tous ceux qui ont payé, des fondateurs aux clients de Tudigo, ne valent plus rien.
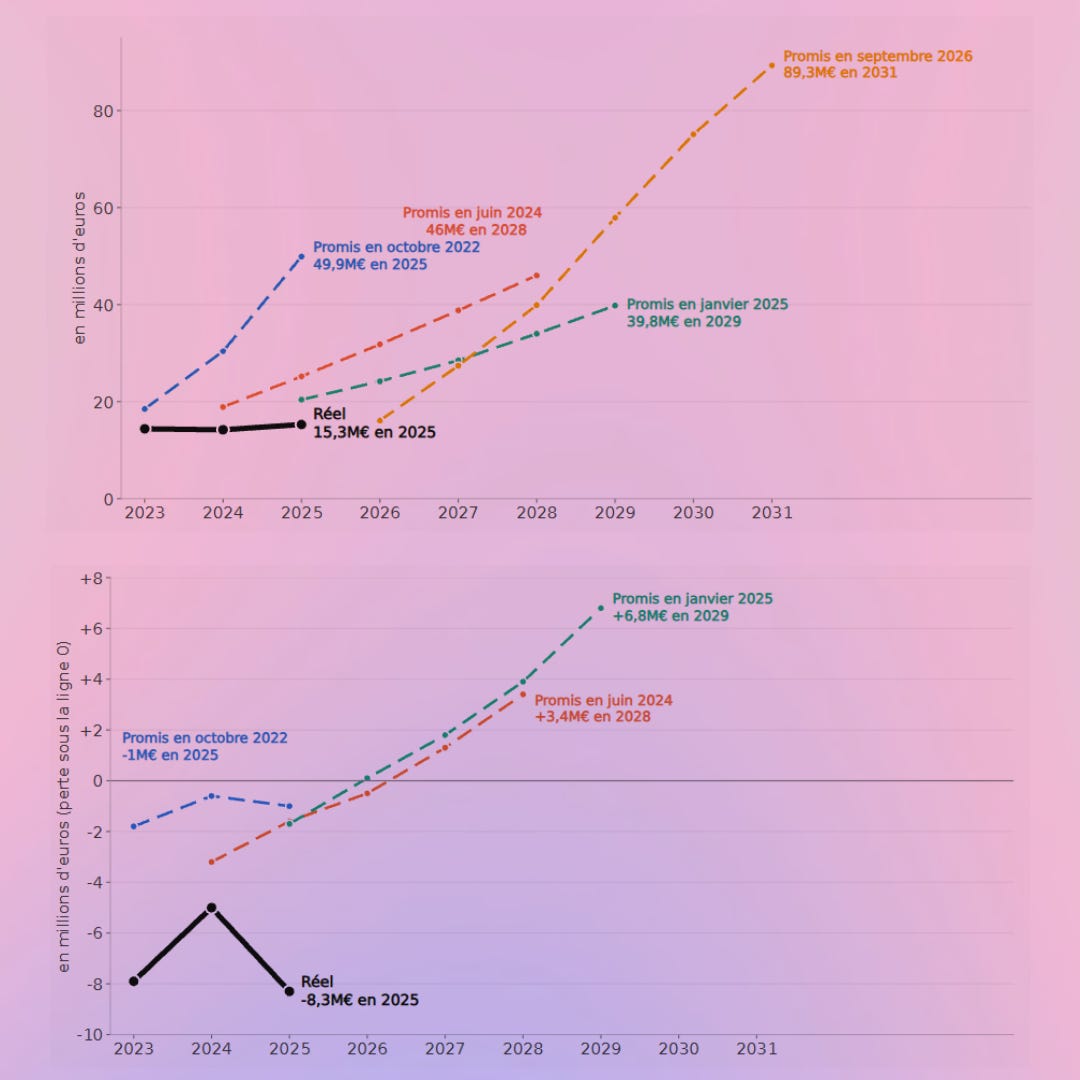
Comparatif entre les prévisions et le réel, sur le chiffre d’affaires (en haut) et les bénéfices (en bas)
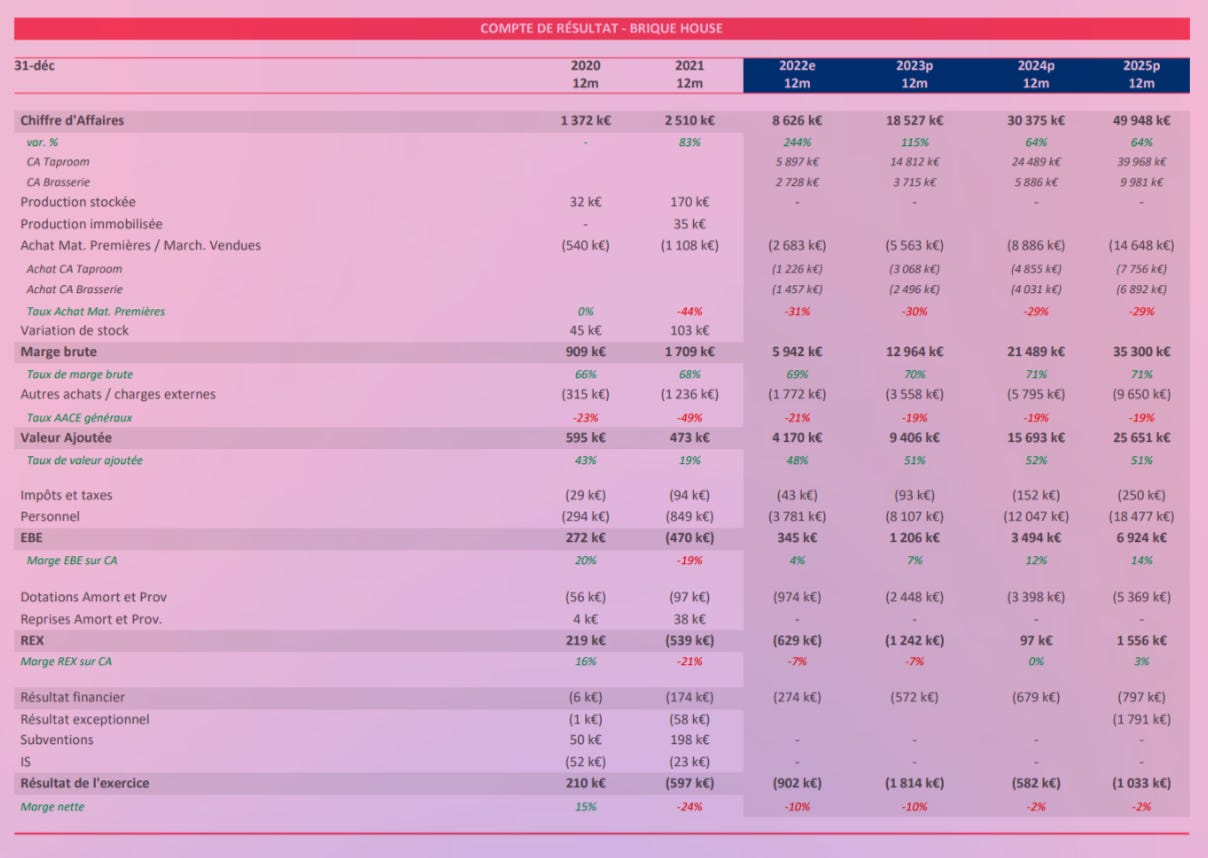
Promesses de 2022
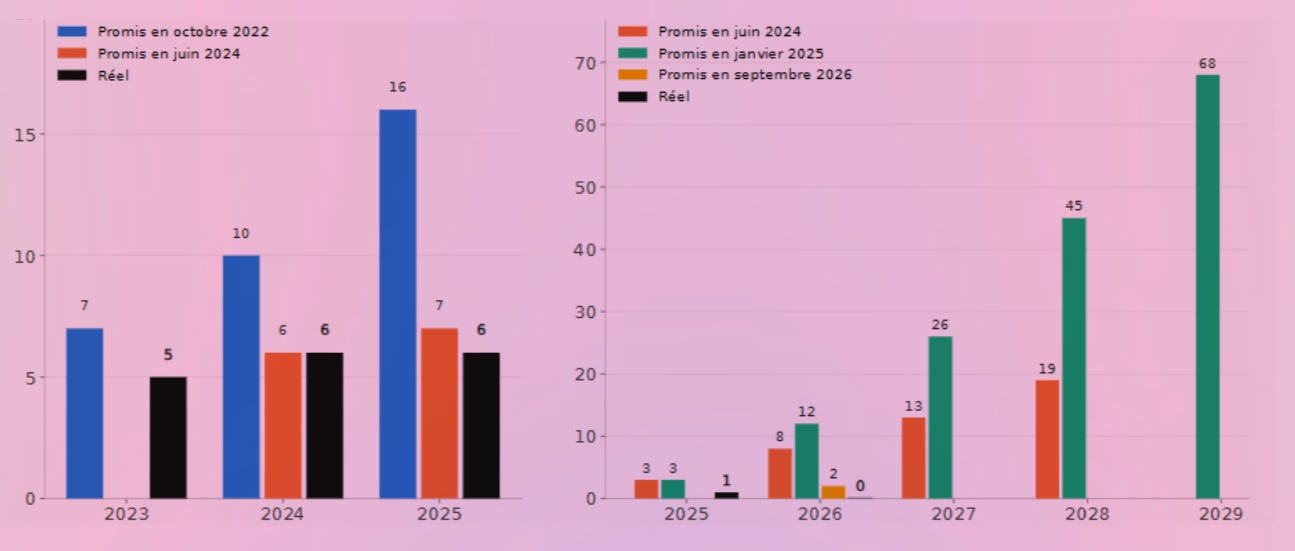
Comparatif entre les prévisions et le réel, sur les bars ouverts (à gauche) et les franchisés (à droite)
⚖️I Fought the Law
Dès 2024, Brique House galère pour rembourser tout le monde. Alors Dufossez demande l'ouverture d'une conciliation. La procédure est confidentielle : un conciliateur nommé par le tribunal aide une entreprise en difficulté à négocier avec ses créanciers des délais pour payer ses dettes. À la différence d'un redressement judiciaire, rien n'est publié : ni les clients, ni les fournisseurs, ni les investisseurs ne sont prévenus. Parmi les créanciers figure Tudigo, dont les clients ont prêté 1,75M€ à la brasserie fin 2022. Le DAF et cofondateur de la plateforme, Stéphane Vromman, signe l'accord sans consulter sa direction juridique : les prêteurs deviendront actionnaires, et Tudigo trouvera de l'argent frais auprès de ses autres clients.
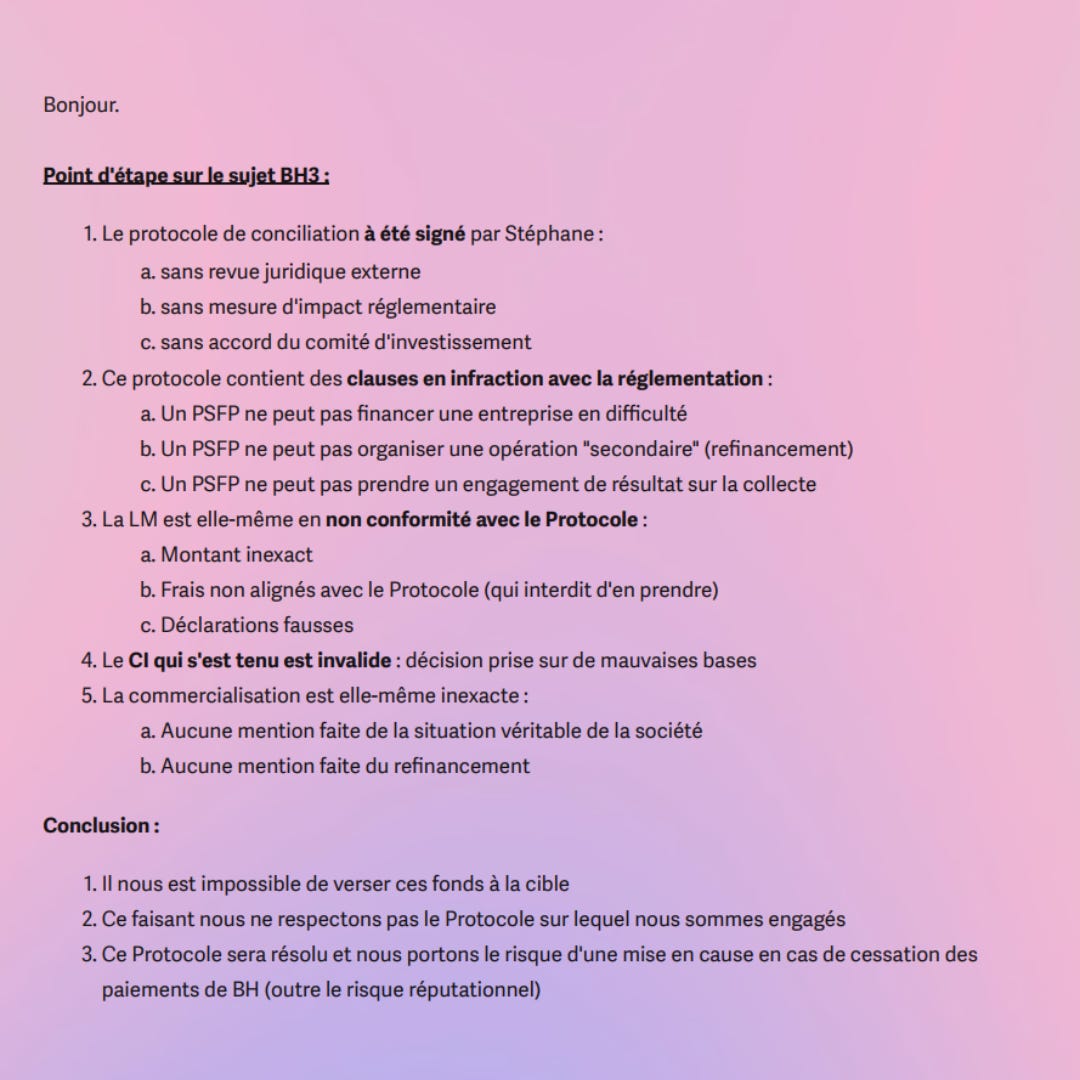
Le 21 janvier 2025, Tudigo leur écrit que la brasserie rouvre son capital « pour saisir une opportunité d'accélération », avec « 14,5M€ de CA consolidé en 2023 » à l'appui30. Le problème, c’est que ce CA total compte aussi les ventes entre les sociétés du groupe31. La plateforme a pourtant reçu en décembre les comptes de la holding, avec la réserve de l'expert-comptable sur les pertes des bars et de l'usine. Brique House, de son côté, présente la conciliation comme des « moratoires négociés » qui lui laissent « un runway de plus de deux ans »32. Dans la fiche réglementaire remise à chaque souscripteur, la procédure n'est que « probable »33. Réalité : l'accord est signé depuis des mois.
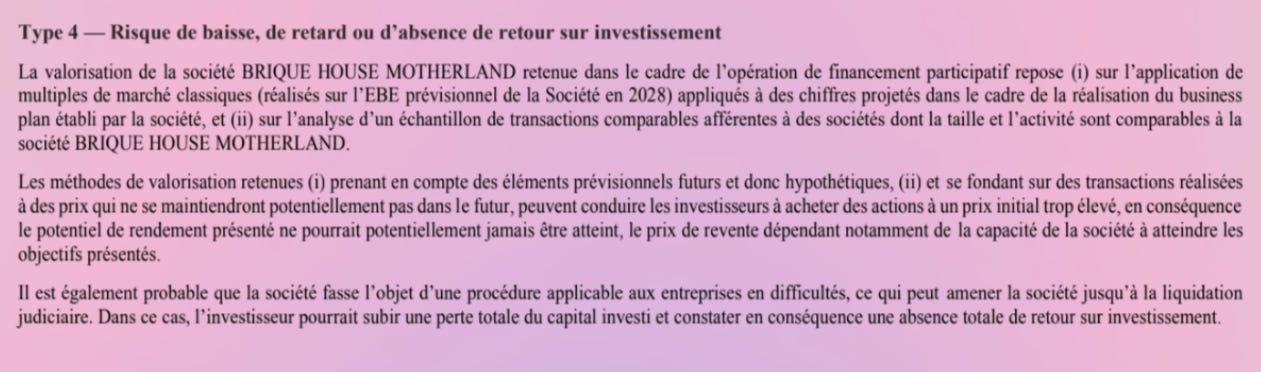
Extrait du DIC de janvier 2025
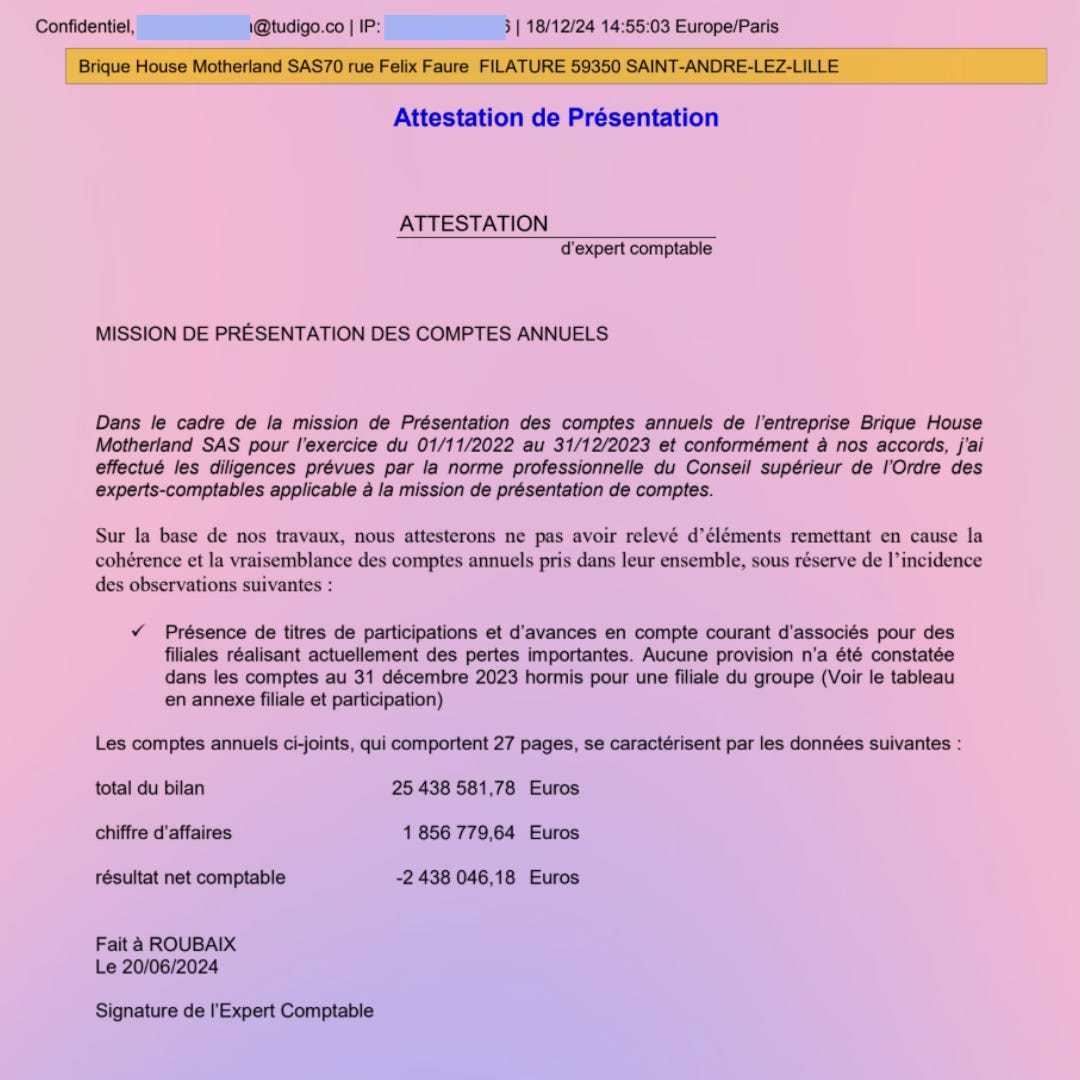
Attestation comptable sur les comptes 2022
Tout le monde s'en fout, alors en 4 semaines, les clients de Tudigo posent environ 1,1M€. Le 18 février, Guillaume-Olivier Doré, qui conseille la direction de la plateforme, alerte les 2 dirigeants, Vromman et Laing. Pour lui, une entreprise en conciliation est « non finançable ». Le budget de la brasserie « dérape », ajoute-t-il, et Haacht, le brasseur belge actionnaire de Brique House, ne remettra de l'argent avec les business angels que 2 mois après les investisseurs Tudigo. Le risque, écrit Doré, est que la brasserie finisse en redressement judiciaire « et que nous soyons mis en cause ». Vromman répond le jour même : « c'est clair sur le sujet ». 2 jours plus tard, Doré conclut qu'il est impossible de verser l'argent collecté. Il partira quand même.
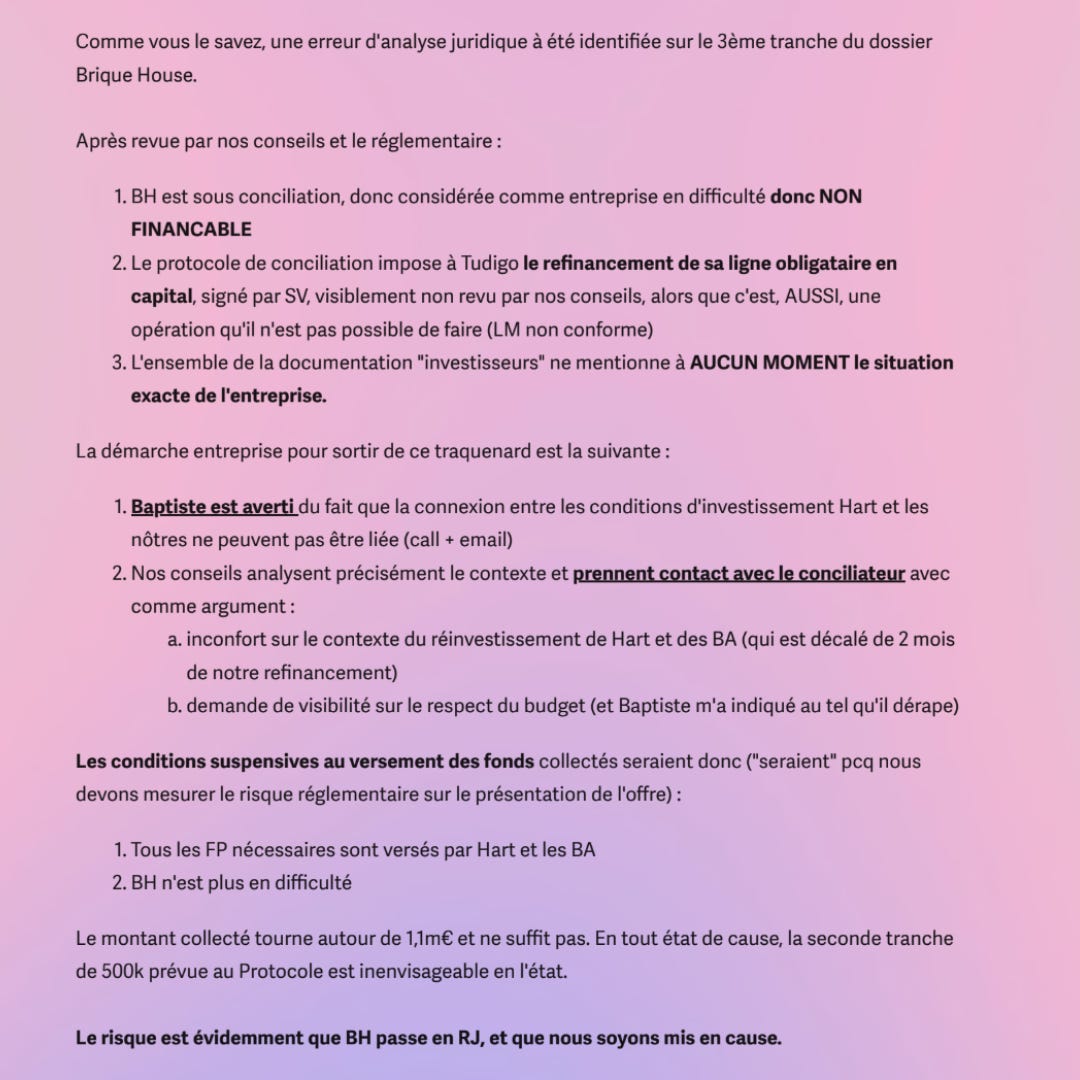
En parallèle, Brique House lève de l'argent en privé, auprès d'investisseurs choisis dont les noms restent secrets. 3 fois : près de 500K€ en décembre 2024, juste avant la collecte de Tudigo, environ 400K€ le 14 mars 2025, 3 semaines après l'alerte de Doré, puis 2,7M€ fin juillet. Les 1,1M€ des clients de Tudigo ont-ils été versés dans l'une de ces opérations ? Ni Brique House ni Tudigo n'avaient répondu au moment du bouclage.
Un an et demi plus tard, en septembre 2026, Baptiste Dufossez défend sur LinkedIn les documents de l’époque, sous le post qui annonce l’opération sur Crowdcube où Zero Bullshit l’interpelle :
« La situation économique complète, y compris les éventuels moratoires bancaires, a bien été détaillée dans les documents transmis aux investisseurs (notamment dans le deck). Tout y était présenté en toute transparence. »
Le mot conciliation, lui, n’apparaît qu’un mois plus tard, en octobre 2026, dans le document que Brique House remet aux souscripteurs de Crowdcube, avec la facture de la procédure : 70K€ en 2025.
Brique House doit toujours 1,75M€ aux prêteurs de Tudigo : ils ne sont jamais devenus actionnaires, et l'échéance a glissé à fin 2027. Tudigo, elle, a été liquidée à la sortie de l'été.
✊Should I Stay or Should I Go
Les souscripteurs de 2024 ont acheté, via un SPV Tudigo, des actions A. La lettre compte. En cas de vente de la brasserie, les statuts fixent un ordre de priorité dans la répartition du prix entre actionnaires.
10% du prix vont d’abord à tous, au prorata des actions ;
Les porteurs de A perçoivent ensuite, en priorité, l’équivalent de leur investissement ;
Le solde revient aux actions ordinaires.
C’est la fameuse liquid pref. Elle ne plafonne rien : les porteurs de A peuvent à tout moment convertir leurs titres en actions ordinaires. Au moment de la vente, ils prennent donc la meilleure des 2 options. Si le prix est bas, ils récupèrent leur mise avant les autres. Si le prix est élevé, ils convertissent et touchent leur part de tout le prix, comme n’importe quel actionnaire. En cas de faillite, il n’y a rien à répartir.
Fin 2025, Dufossez cherche déjà de l’argent frais, en privé. Il crée Brique House Ventures, une société taillée pour 2 avantages fiscaux. Le 150-0 B ter permet à un entrepreneur qui a vendu sa société de reporter l’impôt sur sa plus-value s’il réinvestit. La réduction Madelin retire de l’impôt sur le revenu une partie des sommes placées au capital de PME. Brique House Ventures peut lever jusqu’à 4M€ et n’en trouve que 634K€. Cet argent entre dans la holding tout début 2026, en échange de nouvelles actions ordinaires. Une 2e émission, ouverte en même temps, ne trouve pas un seul acheteur : même avec un avantage fiscal, les investisseurs fortunés ne suivent plus.
Sauf que ça ne suffit pas. À l'été 2026, le commissaire aux comptes déclenche la procédure d'alerte : la dette bancaire arrive à échéance à la fin de l'année, et la survie de la société est en jeu. Le plan de rétablissement adopté en juillet prévoit, en dernier recours, de fermer des bars, et celui de Reims disparaît du site de la marque. Il faut de l'argent frais. Ceux qui acceptent d'en remettre veulent bien prendre le risque, mais à une condition : être servis les premiers si la brasserie est vendue, avant les souscripteurs de 2024.
Et que fait une super boîte quand elle n'a plus d'argent et que les pros ne veulent plus la financer ? Ceux qui ont répondu « elle va voir une banque » sont priés de relire les 478 épisodes précédents. Évidemment, elle tape dans le retail, en crowdfunding.
Et voilà donc la 7e tournée, réservée à quelques actionnaires déjà présents, choisis par Brique House : jusqu'à 2M€ de nouvelles actions, dites B, au même prix de 6,31€. En cas de vente, les porteurs de B récupèrent en priorité 1,5x leur mise. Les porteurs d'A gardent leur liquid pref, mais elle ne passe plus qu'après celle des B. Et les B arrivent avec un cadeau : qui en achète peut transformer en B toutes les actions qu'il a achetées dans les 28 derniers mois. Les investisseurs de Brique House Ventures, entrés fin 2025 avec des actions ordinaires servies en dernier, peuvent donc passer devant les souscripteurs de 2024 en remettant un peu d'argent. La famille Mulliez, celle d'Auchan, déjà actionnaire, remet de l'argent de cette façon. Combien de B ont réellement été émises, Brique House ne l'a pas dit.
Les souscripteurs de 2024, eux, restent à la porte. Leurs actions sont logées dans TUDI HOLDING 97, un SPV qu'aucun d'eux ne contrôle. Son président est toujours Vromman, le DAF de Tudigo, une plateforme aujourd'hui liquidée. Le règlement européen sur le crowdfunding interdit à une plateforme de détenir une participation dans les levées qu'elle propose34. L'ESMA, le régulateur européen des marchés, ajoute qu'un SPV ne doit pas servir à contourner cette interdiction35. Dès janvier 2025, le service conformité de Tudigo signale le risque : la plateforme crée elle-même ses SPV, en garde l'unique action en attendant de la céder et les fait présider par Vromman. La cession à une structure séparée, Tudigo Relation Investisseur, « semble avoir été oubliée », écrit-il, et fait l'objet d'un rapport d'anomalie. Près de 2 ans plus tard, Vromman préside toujours. Il n'a pas été possible d'établir si ce SPV a été invité à acheter des B. En septembre, Dufossez assure pourtant sur LinkedIn que la procédure de Tudigo « n'affectera absolument pas leur investissement chez BH », et se félicite que des actionnaires historiques aient « même renforcé leurs positions ».
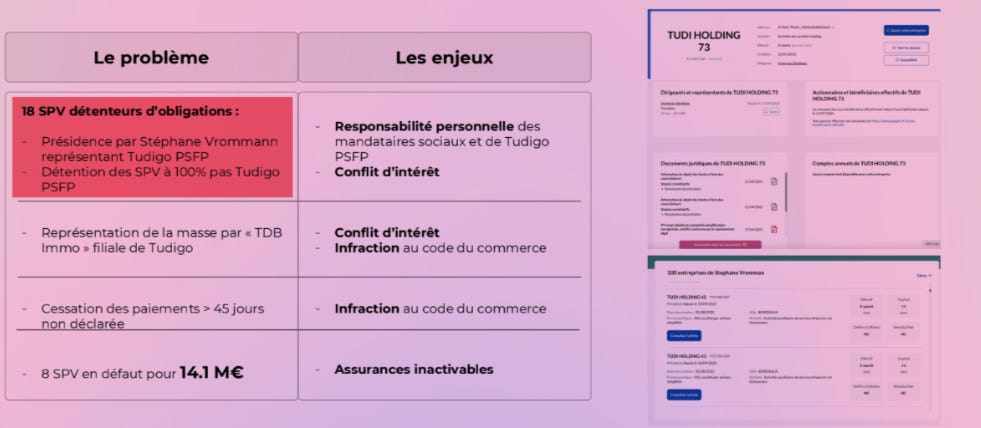
La problématique de la présidence Vromann était connue, comme le montre un rapport interne de Tudigo, daté de 2025
L'argent manque toujours. Reste la 8e tournée, celle qui est en cours. Début octobre, Brique House ouvre sa levée à tout le monde, sur Crowdcube. La page de préinscription promettait des actions « au même prix pour tout le monde »36. Le prix est bien le même, 6,31€, exactement celui de 2023. Entre-temps, les filiales ont perdu 7,2M€ sur la seule année 2025 et la holding doit plus qu'elle ne possède : au même prix, le nouvel actionnaire achète une part d'une société bien plus pauvre qu'en 2023. Les droits, eux, ne sont pas les mêmes. Les nouveaux venus ne reçoivent ni des A ni des B, mais une 3e catégorie d'actions, les A'. En cas de vente, elles perçoivent leur investissement au même rang que les B, mais 1 fois seulement, quand les B touchent 1,5x le leur. Les investisseurs de Crowdcube sont donc mieux placés que les souscripteurs de 2024, servis après eux, et moins bien que les porteurs de B. Les nouveaux venus acceptent aussi un drag along37. Et au-dessus de tous, Convivialité Ventures, le fonds de Pernod Ricard, garde, dans la plupart des cas, un droit de veto sur les nouvelles actions, le budget, les emprunts et toute vente en dessous de 18,93€, 3x le prix actuel.
Sur Crowdcube, Brique House s’affiche à 59,7M€. Presque le double de 2023. Évidemment, ce chiffre ne mesure aucune richesse : c’est le prix de l’action, toujours 6,31€, multiplié par un nombre d’actions qui grossit à chaque levée. La holding elle-même n’y croit pas. Dans ses comptes, elle estime que l’essentiel des 23,3M€ prêtés à ses bars et à sa brasserie ne reviendra jamais, et ne compte plus ses filiales, avances comprises, que pour 2,1M€. Le souscripteur de Crowdcube achète donc une part d’une société affichée à 59,7M€, dont les bars et la brasserie valent 28x moins selon ses propres comptes.
Que reste-t-il alors aux souscripteurs de 2024 ? Si la brasserie était vendue 20M€, 10% iraient d’abord à tous les actionnaires. Les porteurs de B et de A’ percevraient ensuite leur préférence, que la société chiffre à 13,6M€. Toutes les autres actions, celles de TUDI HOLDING 97 comprises, se partageraient au mieux 6,4M€. Ce montant baisse à chaque action A’ vendue et à chaque conversion en B. Et ces 20M€ supposent un acheteur prêt à les payer pour un groupe dont les filiales viennent de perdre 7,2M€ en un an.
En résumé : le retail se fait avoir à chaque tour. Les investisseurs pros n’ont pas voulu suivre : Brique House Ventures n’a trouvé que 634K€ sur 4M€. Les particuliers, si, à 4 reprises :
Fin 2022. Les clients de Tudigo prêtent 1,75M€ pour 3 ans, sur un business plan que la plateforme n’a pas vérifié. En 2024, la brasserie négocie en secret des délais avec ses créanciers. Personne ne les prévient, et ils attendent toujours leur argent, désormais promis pour fin 2027.
Juin 2024. 1’298 clients de Tudigo achètent des actions A au prix fixé en 2023 avec Pernod Ricard, sur une présentation qui fait gagner de l’argent à des bars qui en perdent. En 2026, ils passent derrière les B et les A’, coincés dans un SPV qu’ils ne contrôlent pas, sans pouvoir remettre au pot pour défendre leur place.
Début 2025. D’autres clients de Tudigo posent environ 1,1M€ en 4 semaines. La fiche qu’ils reçoivent juge la conciliation seulement « probable », alors que l’accord, signé par la plateforme elle-même, date de plusieurs mois.
Octobre 2026. 2’433 particuliers apportent 1,77M€ sur Crowdcube. Ils paient le prix de 2023 pour une société dont les bars et la brasserie valent 28x moins que la valo affichée, et passent après les porteurs de B.
Celui qui apporte l’argent quand les professionnels n’en mettent plus reçoit les moins bonnes conditions. Et si la brasserie fait faillite, il ne reste rien à personne.
🇬🇧 Anarchy in the UK
En octobre 2022, pour convaincre les prêteurs de Tudigo, Brique House se compare à 2 brasseries européennes, le danois Mikkeller et l’écossais BrewDog, et présente son responsable de production comme un ex brasseur BrewDog38.
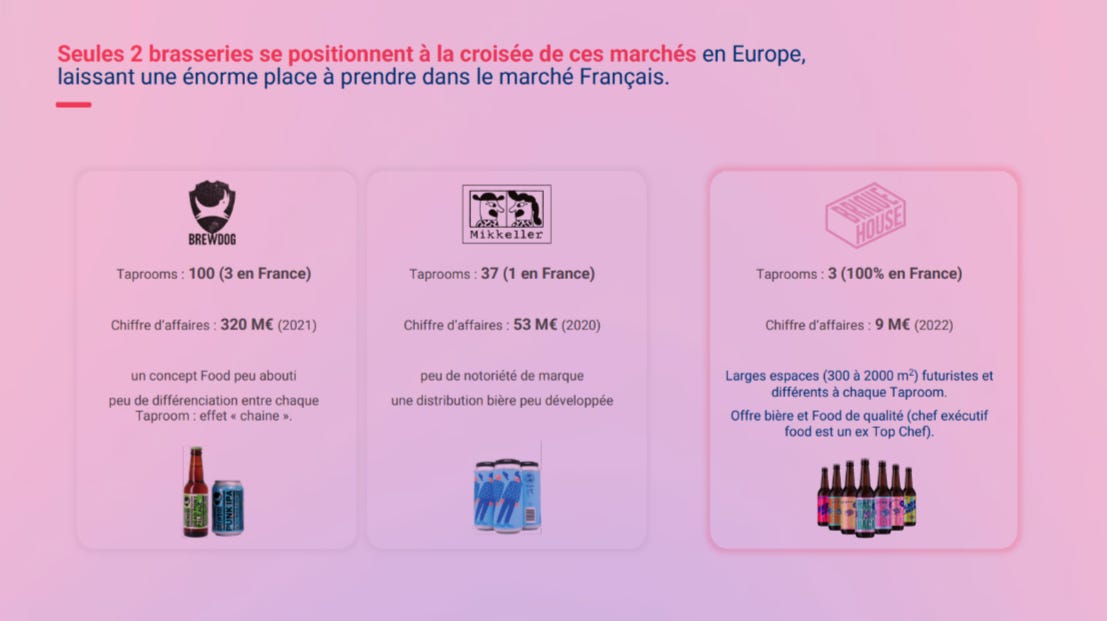
BrewDog naît en 2007 à Fraserburgh, au nord-est de l’Écosse. En 2009, James Watt et Martin Dickie ouvrent leur premier bar, à Aberdeen, et lancent « Equity for Punks » pour financer la croissance39. La formule consiste à vendre des actions directement à ceux qui boivent la bière, pour confier l’entreprise à ses buveurs plutôt qu’à des financiers anonymes40. De 2009 à 2021, 7 tours lèvent environ 75M£, et la brasserie compte jusqu’à plus de 200’000 actionnaires41. Une partie de cet argent passe par Crowdcube, toujours dans les bons coups : entre octobre 2015 et novembre 2019, BrewDog y boucle 5 levées, pour 42,6M£ via 7’429 souscriptions42.
En 2015, pour devenir actionnaire, il faut acheter au moins 2 actions à 47,50£, soit 95£. En échange : 5% ou 10% de remise dans les bars de la marque, 10% à 20% sur la boutique en ligne, 10£ de « Beer Bucks » et une bière offerte chaque année pour son anniversaire. Ce 4e tour valorise la brasserie 283M£, 9,6x le CA43. Quelques jours après le lancement, la FCA44, juge ses messages non conformes. BrewDog reconnaît que son offre n’est pas « approuvée » par l’autorité de cotation, contrairement à ce qu’affirmaient ses communiqués, et demande aux investisseurs d’ignorer ce qu’elle leur a écrit sur la hausse passée de ses actions45.
En avril 2017, le fonds américain TSG Consumer Partners paie 213M£ pour 22,3% du capital, sur une valorisation de 1Md£. Ses actions de préférence lui garantissent, en cas de vente, 18% de rendement composé par an, servis avant tout le monde. Une centaine de millions vont à l’expansion. Le reste rachète des actions aux fondateurs et à d’autres dirigeants : Watt en tire plus de 50M£. Les Equity Punks, eux, ont droit à une enveloppe de 13M£ pour revendre au plus 15% de leurs titres, dans la limite de 40 actions chacun.
6 mois plus tard, en octobre 2017, BrewDog relance « Equity for Punks ». L’action est proposée à 23,75£, sur une valorisation de 1,7Md£ si l’offre est entièrement souscrite. C’est 70% de plus que la valorisation retenue pour TSG, et sans actions de préférence.
En juin 2021, plus de 60 anciens salariés publient une lettre ouverte sous le nom « Punks With Purpose ». Ils y décrivent un « culte de la personnalité » et des équipes « épuisées, effrayées et malheureuses »46. Watt s’excuse. En 2024, il quitte la direction générale. Il reste administrateur, avec 19,15% du capital.
En septembre 2025, à court d’argent, BrewDog lance une revue stratégique. TSG, qui siège au conseil, fait entrer le cabinet de restructuration AlixPartners et remet de l’argent entre octobre et décembre. Pas en actions, cette fois : en obligations garanties, avec un nantissement sur l’ensemble des biens le 26 novembre et une hypothèque sur la brasserie le 1er décembre. La banque d’affaires Rothschild propose l’entreprise à 20 acheteurs. 3 offres non engageantes arrivent mi-janvier, aucune finançable sans faillite. Le 17 février 2026, la banque HSBC prend à son tour des hypothèques sur la brasserie, puis, le 24 février, des gages sur la marque elle-même47.
Le 2 mars 2026, BrewDog entre en administration judiciaire, l’équivalent britannique du redressement, et la vente au groupe américain Tilray est signée dans la foulée : 33M£, dont 10,2M£ pour la marque, 15M£ pour les machines et 2M£ pour le site d’Ellon, alors que les biens immobiliers figuraient pour 34,3M£ dans les comptes au 31 janvier. Le jour même, 444 salariés des bars sont licenciés. Le bilan estimé est cinglant, selon un des administrateurs :
HSBC, ses 3 entités réunies : 35,8M£ sur 61,1M£ dus ;
Le fisc britannique : 4,1M£ sur 4,1M£ ;
TSG, au titre de ses prêts garantis : rien sur 27,6M£ ;
Les fournisseurs et autres créanciers ordinaires : moins de 1% de 189,7M£.
Et il ajoute par écrit :
« Les actionnaires ne devraient recevoir aucun retour dans le cadre des procédures. Les actions n’ont donc pratiquement aucune valeur. Cela inclut les actions détenues dans le cadre du programme Equity for Punks de PLC. »
Le fonds entré par la porte des actions de préférence repart sans rien, ses prêts de dernière minute compris. La banque, qui a renforcé ses garanties 2 semaines avant la faillite, récupère plus de la moitié de ce qui lui était dû. Les Equity Punks, qui avaient payé 95£ pour entrer, ne récupèrent rien. Mais ils ont payé leur binouze moins chères.
La différence entre Punk Anar’ et Punk Connard est décidément ténue.
📣 Career Opportunities
Le 18 septembre, Legend, 3,79M d'abonnés YouTube, toujours dans les bons coups également, publie une longue conversation avec Dufossez : « Il y a de l'alcool dans les bières sans alcool ?! ». Le patron de Brique House y déroule sa propre légende. Un spécialiste explique pourquoi certaines bouteilles sont brunes. Et sous la vidéo, des liens de préinscription à la levée, et une promesse : « rejoignez l'équipe dirigeante ». Pley se charge de l'argumentaire :
« Ça vous amuse d'être actionnaire c'est rigolo vous pourrez dire comme ça que vous êtes actionnaire d'une marque de bière c'est marrant en soirée. »
C'est marrant en soirée. Voilà comment Pley résume un placement complexe et risqué dans une boîte en difficulté. Puis il déroule le message sanitaire sur l'alcool, devenu une habitude sur YouTube, depuis que les autorités ont convoqué plusieurs créateurs : « je suis obligé de le dire c'est la loi française ». Comme quoi, quand le régulateur agit, ça marche.
Sur l'investissement, aucun risque n'est évoqué, et « collaboration commerciale » n'est jamais prononcé. La mention figure seulement dans la description de la vidéo, sous la rubrique consacrée à la levée. Depuis janvier 2026, l'AMF et l'ESMA, son homologue européen, demandent aux influenceurs qui font la promotion d'un placement de « respecter l'équilibre de la publicité entre les avantages et les risques », et de signaler qu'ils sont payés par des mots comme « publicité » ou « collaboration commerciale »48. Ce qui est rappelé dans la loi Delaporte-Vojetta de 202349, mais qui était surtout écrit dans la LCEN depuis… 200450.
Toujours dans les bons coups lui aussi, el famoso Matthias Baccino fait la réclame de la levée, comme de celle de Galeon, en duo avec Legend. Ancien patron de Trade Republic en France puis en Europe, il reçoit Dufossez le 23 septembre pour un live d'1h30. Brique House est, dit-il, son « deuxième partenaire commercial, après Galeon ».
Baccino promet de parler des risques, « on va en parler aussi vous me connaissez hein », et la promesse est plutôt tenue… mais à la manière des fintechs. En 2 phrases : un « il y a un risque évidemment » de Dufossez, qui renvoie vers Crowdcube, puis en conclusion une phrase générale de Baccino sur les entreprises non cotées. L’équivalent du disclaimer en gris clair sur fond blanc dans le footer d’un site. Sur les pertes, la dette, la conciliation ou les droits des différentes actions, aucune question.
Cela dit, Baccino soulève le sujet du prix : parfois, des investisseurs « plus privilégiés que d’autres » achètent « à un prix différent ». Dufossez le rassure : les particuliers entrent à « la même valorisation » que les actionnaires historiques. Certes. Le prix est identique. Mais le rang non. Baccino valide plutôt à la place de son invité, « aujourd’hui vous avez fait les bons choix évidemment », et s’engage : « je vais participer à cette levée de fond moi aussi sinon je ferai pas ce live ».
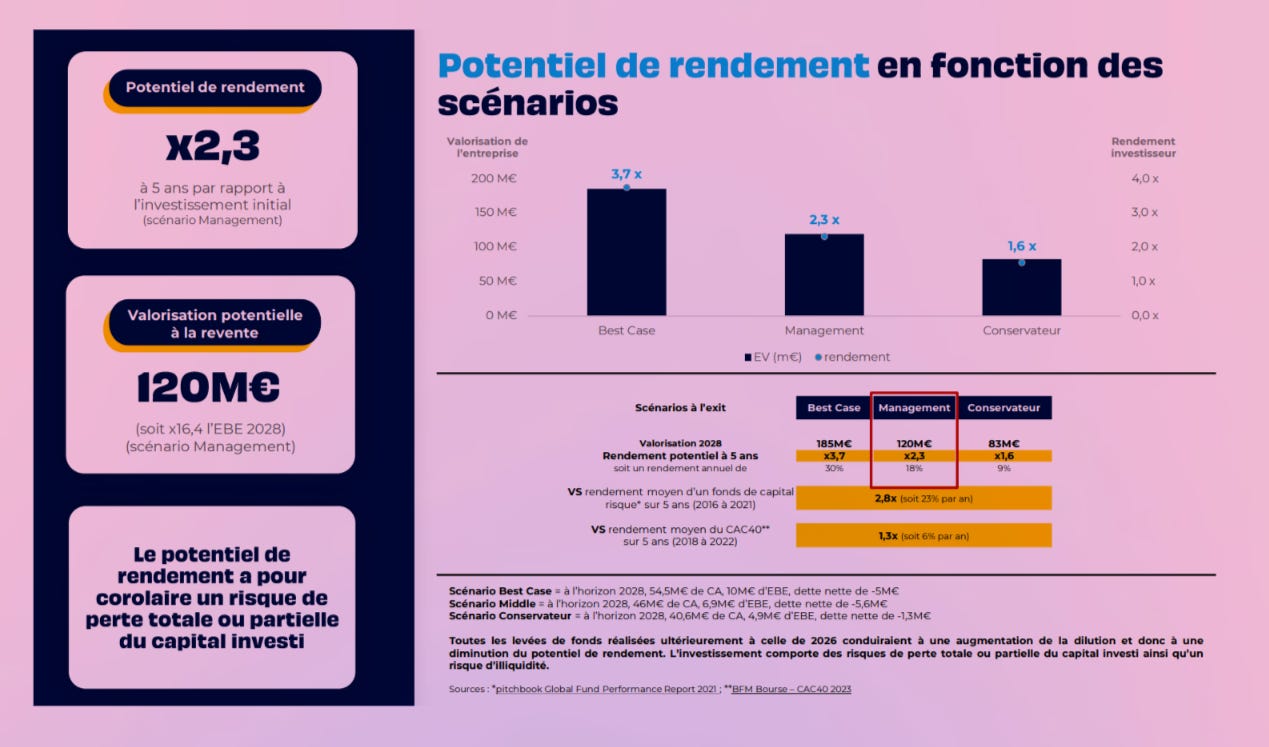
Valo vendue sur Tudigo en 2024
Dufossez, lui, déroule. « On a quand même créé beaucoup de valeur sur les deux dernières années » : sur cette période, les capitaux propres de la holding sont passés de 12,5M€ à -8,4M€. Personne ne le précise. Pas plus que quand Dufossez annonce le retour aux bénéfices « sur le premier trimestre 2027 », présente les actions de préférence comme des « actions dérisquées », et parle de ses « premiers franchisés » : « je suis avec eux demain ». Oubliant la franchise de Poissy, en liquidation depuis 3 semaines. Le mot conciliation n’est jamais prononcé. Pas plus que Tudigo, sorte de Voldemor du crowdfunding.
Baccino a quitté ses fonctions chez Trade Republic début 2026. Sous ses vidéos, une clause précise que ses propos « ne représentent pas les points de vue » de la banque. Elle le paie pourtant toujours, comme Senior Advisor, « en collaboration commerciale permanente ». Selon 2 sources concordantes, Baccino aurait négocié un fee annuel et un pourcentage sur les comptes ouverts grâce à lui, facturés à Demos Conseil. Cette société de conseil, créée en mars 2026, appartient pour moitié à Baccino et pour moitié à Arthur Loréal, un ancien de la campagne de Xavier Bertrand comme lui, passé ensuite par l’Assemblée comme collaborateur d’une députée Renaissance.
Loréal écrit aussi pour Legend. Il signe des épisodes payés par Trade Republic, avec en description un lien pour ouvrir un compte : celui de juin 2026 avec Baccino, et celui avec Éric et Ramzy51. Le duo, représenté lui aussi par Influx, tourne ensuite pour sa propre chaîne une vidéo sponsorisée par la banque. Baccino comme Éric et Ramzy sont à l’affiche du Legend Tour, la tournée de Pley co-organisée avec Trade Republic. Quant à Influx, l’agence coproduit la vidéo Legend avec Dufossez, le live de Baccino, et aussi Les Financiers, une émission où intervient Baccino, montée avec le média Le Crayon. Manuel Diaz, le fondateur d’Influx, et son frère Carlos sont actionnaires de Le Crayon depuis octobre 2025, après y avoir financé la sortie du milliardaire Pierre-Édouard Stérin.
Ceux qui vendent la levée de Brique House au retail forment donc un petit cercle : la même agence, Influx, le même sponsor, Trade Republic, et un auteur de Legend associé à Baccino dans une société qui toucherait une commission sur chaque compte ouvert. Personne dans ce cercle n'a intérêt à parler des risques.
4 jours avant l’ouverture, le bras droit de Dufossez présente lui-même la levée en visioconférence52. Le Chief of Staff y promet des lieux « très coloré très expérientiel conceptuel », pour devenir « le Red Bull de la bière ». Au programme aussi : un « rendement cible entre x3 et x4 », une sortie en 2030, et « 25’000 préinscrits pour 20 millions d’euros d’intention » : « il y aura probablement pas de place pour tout le monde ». 3 semaines plus tard, 2’433 personnes ont engagé 1,77M€. De la place, il en reste. Le DIC fixait la clôture au 22 octobre au plus tard53. Le 23 octobre, la page Crowdcube annonce encore 17 jours de collecte. Un participant demande combien l’action a pris depuis la dernière levée. Réponse :
« L’entreprise a augmenté de 30% en valorisation et donc l’action de même. »
Plus tôt dans la séance, à une question sur le prix de l’action, le Chief of Staff répond :
« Le prix de l’action n’est pas identique. »
Selon lui, 6,31€, c’est « plus que les levées précédentes ». En 2024, l’action s’achetait pourtant 6,31€. En 2026, elle s’achète 6,31€. Même Cathie Wood aurait compris le problème. Non seulement l’action de 2024 n’a rien gagné en prix, et depuis juillet, elle est passée derrière les B et les A’. Le participant entend un gain de 30%. Les documents de l’opération montrent un prix inchangé et un rang dégradé. Le règlement européen sur le financement participatif exige que la publicité d’une levée soit cohérente avec sa fiche d’informations clés, mais que sa communication également54.
Un autre participant s’inquiète de Tudigo, alors en redressement judiciaire. Le Chief of Staff répond :
« Tudigo n’est pas en liquidation judiciaire [...] il y a un repreneur qui va être désigné [...] ça n’a absolument aucun impact sur nos actionnaires ».
Les 1’298 souscripteurs de 2024 détiennent pourtant leurs titres par une société que pilote la plateforme, et le plan de juillet les a déjà fait reculer dans la file. 11 jours plus tard, le tribunal liquide Tudigo. Le plan de continuité prévoit effectivement un repreneur. Payé aux frais des investisseurs qui ont déjà payé pour ça.
La levée vise entre 1,5M€ et 5M€. Le Chief of Staff assure que « cette levée de fond ne sert pas à rembourser d’autres fonds ». Le DIC envisage une autre destination : si les filiales qui ont perdu de l’argent en 2025 ont encore besoin de soutien, la holding « pourrait devoir affecter des liquidités pour les financer », au détriment des « plans de croissance décrits dans cette campagne »55. Chez Legend, Dufossez le dit à sa façon : la levée sert à apporter « des sous qui ne dépendent pas des résultats de l’année dernière ».
Dans le DIC, le seul document que tout souscripteur doit recevoir (même si en réalité Crowdcube accompagne surtout d’un deck commercial très visuel mais qui ne donne pas les mêmes infos), Brique House annonce une perte 2025 de 21,4M€, en comptant 2 fois les mêmes déficits : une fois dans les filiales, une seconde fois dans la provision correspondante de la holding. Sans ce double compte, le trou du groupe tourne autour de 8,3M€, selon les calculs de Zero Bullshit. Le document affirme aussi que les actions achetées depuis 2023 n’ont aucune priorité en cas de vente, puis leur reconnaît un rang prioritaire 6 pages plus loin. Ni la société ni Crowdcube n’ont corrigé ces erreurs. Au registre du commerce, les derniers comptes publiés de la holding sont ceux de 2023. Chez Legend, Pley assure pourtant que les investisseurs « ont accès à tout », et Dufossez renchérit : « Tout le monde, à nos succès, à nos échecs, à tout. »
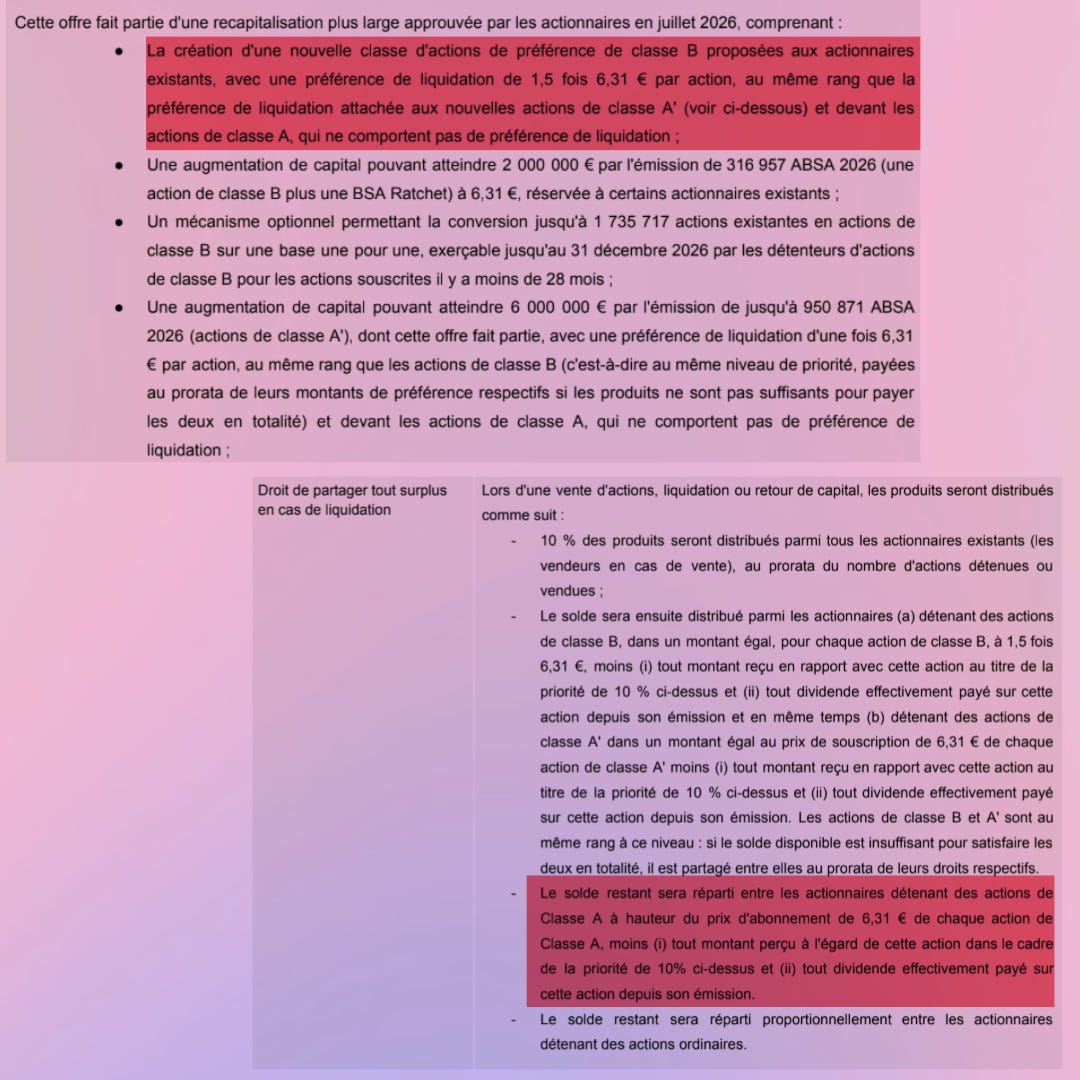
DIC de la levée Crowdcube.
Page 6 : les actions A « ne comportent pas de préférence de liquidation ».
Page 12 : une fois servies les B et les A’, le solde revient d’abord aux porteurs d’A, à hauteur de 6,31€ par action.
Pour faire entrer 1,77M€, Brique House paie d’abord Crowdcube : 9’995€ de mise en ligne, puis une commission qui peut atteindre 8% des fonds levés et 2,5% de frais de plateforme, soit jusqu’à 186K€56. Une case chez Legend se vend entre 60K€ et 90K€, sans compter Baccino. Au total, 12% à 17% de l’argent du retail part en frais avant d’arriver dans les caisses de la brasserie, et chaque souscripteur paie en plus 2,49% de frais d’entrée. Un leveur de fonds classique, qui démarche des investisseurs professionnels, prend 3% à 5% pour une levée de cette taille57. Après les 634K€ trouvés sur 4M€ fin 2025, Brique House n’avait plus le choix : la solution au moins 2x moins chère supposait des pros prêts à suivre.
🏚️ Garageland
Le Palace, c’est le bar dont le dessin, 5 pintes géantes au-dessus de la porte, servait à convaincre les prêteurs de Tudigo fin 2022 : le plus grand de Brique House, 900 m² rue du Molinel, en plein centre de Lille. À l’été 2023, la filiale créée pour l’exploiter, Brique House Molinel, prend un bail au 120 de la rue. Pour faire monter les clients à l’étage, il faut des escaliers, et pour les porter, des fondations creusées dans le sol. En septembre, le chantier tombe sur un ancien canal, l’un de ceux que Lille a recouverts au fil des siècles, pile à l’endroit où ces fondations devaient passer. La façade bloque aussi : le vendeur de l’immeuble, Sogemurs, y a fait des travaux non conformes à son permis de construire, et dans ce secteur protégé, plus rien ne peut y être modifié.
3 mois plus tard, BPCE Lease Immo, filiale de la banque BPCE, achète malgré tout le bâtiment 2,71M€ et le loue pour 15 ans en crédit-bail à la SCI Mosquita : la SCI paie des loyers et pourra, au bout du contrat, devenir propriétaire. Elle sous-loue l’immeuble à Brique House Molinel, 240K€ par an pendant 10 ans : c’est le bail de l’été, qui court depuis le 13 juin 2023, 6 mois avant l’achat. Cette SCI appartient à Baptiste Dufossez et à Firmin Zocchetto, le cofondateur de PayFit, chacun par sa propre société. Zocchetto est aussi actionnaire de la brasserie. Les 2 hommes sont donc des 2 côtés du bail : ils détiennent la SCI qui encaisse le loyer, et la brasserie qui le paie. Leurs sociétés, associées de la SCI, répondent de ses dettes à proportion de leurs parts58.
Le chantier s’arrête, et les factures continuent. La SCI paie le crédit-bail à la banque. La holding, elle, se porte caution du loyer que sa filiale verse à la SCI et de son emprunt de 1,5M€, puis avance l’argent à cette filiale : dès 2023, 800K€ sont passés en pertes probables. Si le Palace avait marché, la SCI de Dufossez et Zocchetto pouvait finir propriétaire de l’immeuble. Il n’ouvre jamais, et la perte retombe sur la holding, donc sur tous ses actionnaires, ceux de Tudigo compris.
En décembre 2024, Mosquita ne paie plus ses dettes, au moment où Tudigo prépare la levée de 2025. En janvier 2026, le tribunal nomme un expert pour mesurer ce que le canal fait au bâtiment et chiffrer ce qu’il coûte59. En juin, la SCI est placée en redressement judiciaire60. 4 mois plus tard, en pleine campagne Crowdcube, elle est liquidée61.
Reste la caution. Pour rembourser la banque, le liquidateur doit récupérer les loyers que la filiale doit à la SCI et, à défaut, se tourner vers la holding, qui s’est portée garante. Ce qui reste impayé à la fin, les créanciers peuvent le réclamer aux sociétés de Dufossez et de Zocchetto. La garantie de la holding leur enlève donc une épine du pied : chaque euro qu’elle verse, avec l’argent de ses actionnaires, est un euro que leurs sociétés n’auront pas à sortir.
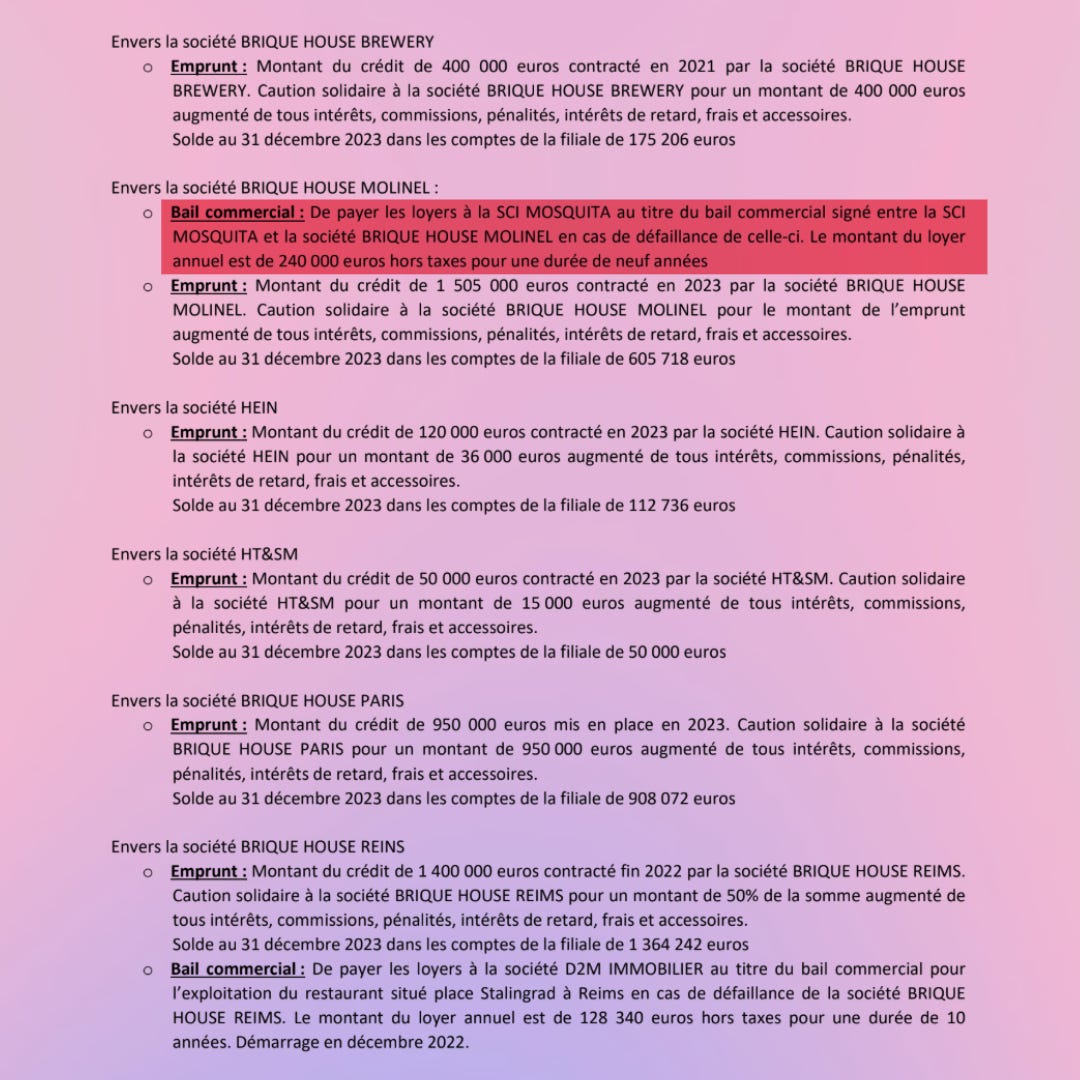
Garanties données par Brique House Motherland
⚰️ No Future
Rue du Molinel, les 5 pintes géantes du dessin n’ont jamais été accrochées. Le canal est toujours là, sous le rez-de-chaussée, à l’endroit où devaient monter les escaliers.
Mais cette histoire, personne ne la raconte.
Le 16 octobre, Baptiste Dufossez poste sur LinkedIn la photo d’un présentoir Brique House dans un supermarché, tout en rose, une « île rose » entre les rayons. Chez AB InBev, c’était son métier. Dufossez remercie son « armée de 2300 actionnaires (déjà) »62. Le même jour, le tribunal liquide la SCI Mosquita. Ces 2’300 actionnaires achètent les actions de la holding qui garantit le loyer du Palace.
Mais cette histoire, personne ne la raconte.
Ce qui reste, c’est des brasseries roses et une banque de copains qui veut brasser de l’oseille du houblon et ouvrir des supers bars décorés de néons. Alors c’est vrai : Brique House n’est pas morte. Elle n’est même pas en redressement judiciaire.
Mais dès mi-2022, cette newsletter alertait sur le crowdfunding immobilier qui allait se retourner, sur les collectes démesurées des SCPI qui allaient mal finir, et sur les levées de fonds sur de valo absurdes, incluant le crowdequity.
On nous a parfois insultés. Parfois répondu qu’on comprenait rien. Peut-être.
Mais on peut s’étonne qu’une plateforme ait vendu à ses clients un risque de 2.1/5 pour un investissement en crowdequity d’une boite en conciliation. Que cette même plateforme n’ait pas survécu au porteur du projet. Que cette même plateforme n’ait jamais reçu la moindre sanction malgré les erreurs manifestes, graves et répétées de gestion. Et surtout que cette plateforme n’est qu’une parmi d’autres.
On sait désormais que ces plateformes rasent gratis la laine sur le dos du retail.
Jusque quand ?
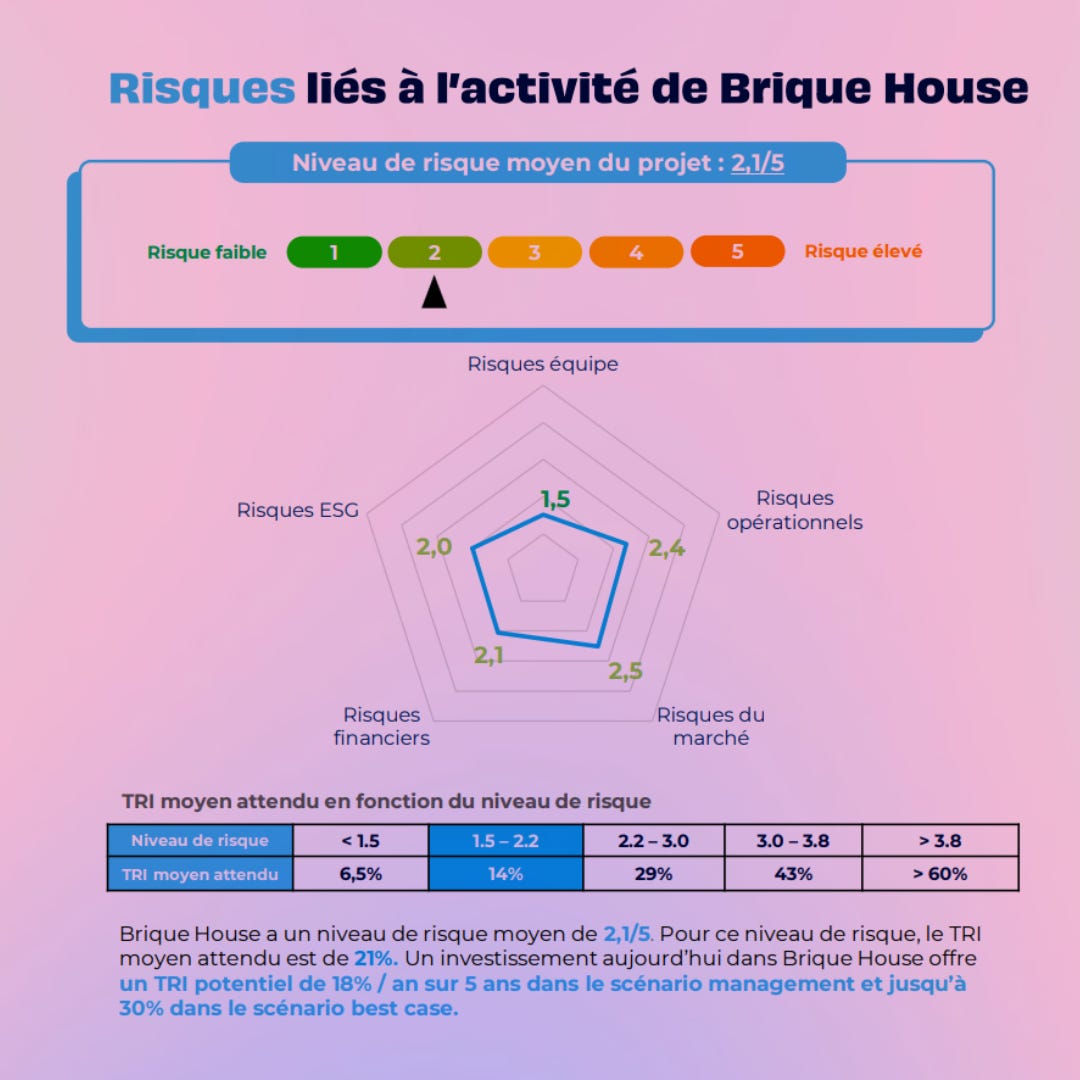
Présentation des risques par Tudigo en 2024
Contactés avant publication, Baptiste Dufossez et Joseph Timmermans (Brique House), Crowdcube, Stéphane Vromman (ex-Tudigo, avec copie au liquidateur de la plateforme) et Convivialité Ventures (Pernod Ricard) n'ont pas répondu.
Brasserie Brique House, Routebiere, Cirkwi, 1er avril 2022
Brique House, Mégane Lourenco, Le Bonbon, 8 mars 2020
« Il y a de l'alcool dans les bières sans alcool ?! Tous les secrets et anecdotes sur la bière », Legend, YouTube, septembre 2026
Le Nord, grande terre de bière, Nord Évasion, 14 octobre 2022
Autour de « l'obligation de bière ». Conflits entre « barons de la rondelle » et « serfs du comptoir » dans la brasserie du nord de la France (1880-1914), Jean-François Grevet, Revue du Nord, 2024
La nouvelle économie urbaine de proximité : la carte, le territoire et les fromagers bobos, Jean-Laurent Cassely, Fondation Jean-Jaurès, 5 juillet 2018
Les Français et la bière, Ifop pour Brasseurs de France, novembre 2012
Wall of Brique, Brique House, consulté le 26 octobre 2026
HEIN - Brique House, Privateaser, consulté le 26 octobre 2026
Heavy Toys & Slash Machines : la dernière taproom gigantesque de Brique House, Mégane Lourenco, Le Bonbon, 25 mars 2022
Présentation aux investisseurs de Brique House, émission d'obligations sur Tudigo, octobre 2022
Brique House chooses GEA CRAFT-STAR® brewhouse to continue its success, GEA, consulté le 26 octobre 2026
AB InBev Reports Full Year and Fourth Quarter 2025 Results, AB InBev, 11 février 2026
Brasserie de Saint-Omer : l'indépendance comme moteur de croissance, Baptiste Régent, La Gazette Nord-Pas-de-Calais, 28 mai 2026
Portrait : à 82 ans, André Pecqueur (La Goudale) est le premier brasseur indépendant de France, François Lecocq, LSA, 11 octobre 2025
Brasserie de Saint-Omer : l'indépendance comme moteur de croissance, Baptiste Régent, La Gazette Nord-Pas-de-Calais, 28 mai 2026
Présentation aux investisseurs de Brique House, émission d'obligations sur Tudigo, octobre 2022
Brique House Paris (ex-New Players), SIREN 821 180 452
Brique Machine a Parigi: l'insolita taproom che rompe gli schemi e ci riporta agli anni '90, Caroline et Rizhlaine, Sortiraparis, 15 juillet 2024
BRIQUE MACHINE - Privatisation, Privateaser, consulté le 26 octobre 2026
« 7 millions d'euros pour une usine française : le choix de Brique House ! Replay Live 23/09/26 », Matthias Baccino, YouTube, 23 septembre 2026
« Il y a de l'alcool dans les bières sans alcool ?! Tous les secrets et anecdotes sur la bière », Legend, YouTube, septembre 2026
Présentation aux investisseurs de Brique House, campagne Tudigo, juin 2024
« On n'avait pas de plan B » : partie de Saint-André-lez-Lille, la brasserie Brique House vise 25 franchises d'ici 2031, Frédéric Canestrari, L'Express Franchise, 20 octobre 2026, 20 octobre 2026
La « Bagarre » de Brique House sacrée meilleure double IPA du monde, Marine Tesse, La Gazette Nord-Pas-de-Calais, 5 septembre 2025
« Nouvelle levée pour Brique House ? », mail aux investisseurs, Tudigo, 21 janvier 2025
Présentation aux investisseurs de Brique House, campagne Tudigo « Raise The Brique », janvier 2025
Présentation aux investisseurs de Brique House, campagne Tudigo « Raise The Brique », janvier 2025
Fiche d'informations clés sur l'investissement, offre Brique House sur Tudigo, 2025
ESMA, Questions and Answers on the European crowdfunding service providers for business Regulation, ESMA35-42-1088, réponse 5.15
Deviens actionnaire de Brique House, Brique House, consulté le 26 octobre 2026
Drag along : clause qui oblige les actionnaires minoritaires à vendre leurs titres si les majoritaires vendent les leurs. Ici, une procuration irrévocable permet de signer la vente à leur place.
Présentation aux investisseurs de Brique House, émission d'obligations sur Tudigo, octobre 2022
From Hype to Hangover, the story of Brewdog, Susan Young, Dram Scotland, 27 février 2026
BrewDog £25m crowdfunding bid achieves £19m, Scottish Financial Review, 21 avril 2016
From Hype to Hangover, the story of Brewdog, Susan Young, Dram Scotland, 27 février 2026
BrewDog crowdfunding: what do you get for your money?, Cliff D'Arcy, lovemoney, 27 avril 2015
Financial Conduct Authority, le régulateur financier britannique
BrewDog £25m crowdfunding bid achieves £19m, Scottish Financial Review, 21 avril 2016
BrewDog retracts claims made in crowdfund drive, The Drinks Business, mai 2015
Rebel Brewdog edges closer to corporateland as private investor injects £100m ahead of listing, Scottish Financial News, 11 avril 2017
Finfluenceurs : nos conseils pour une promotion responsable, ESMA et AMF, janvier 2026
Loi n° 2023-451 du 9 juin 2023 visant à encadrer l'influence commerciale et à lutter contre les dérives des influenceurs sur les réseaux sociaux
Loi n° 2004-575 du 21 juin 2004 pour la confiance dans l'économie numérique, article 20
REPLAY : BRIQUE HOUSE LANCE SA LEVEE, Brique House Brewery, YouTube, 1er octobre 2026
Document d'informations clés de la levée Brique House Motherland sur Crowdcube, version française, octobre 2026
Règlement (UE) 2020/1503 du 7 octobre 2020 relatif aux prestataires européens de services de financement participatif pour les entrepreneurs, article 27
Document d'informations clés de la levée Brique House Motherland sur Crowdcube, version française, octobre 2026
What fees does Crowdcube charge for raising finance on the platform?, centre d'aide Crowdcube
Article 1857 du Code civil
Tribunal judiciaire de Lille, jugement du 19 juin 2026, BODACC A n° 128 du 8 juillet 2026, annonce n° 2114
Tribunal judiciaire de Lille, jugement du 16 octobre 2026, BODACC A n° 201 du 20 octobre 2026, annonce n° 8188
Publication de Baptiste Dufossez, LinkedIn, 16 octobre 2026