
Bonjour à tous,
Le 17 août, 40’000 personnes ont reçu le même courrier. Il annonçait l’ouverture d’une procédure de redressement judiciaire contre Tudigo, et il contenait, plus bas, un barème : 8’400€ TTC par an et par véhicule d’investissement, quelle que soit sa taille + 1,8% sur toutes les sommes qui seront recouvrées un jour.
Le problème, c’est que les investisseurs avaient déjà payé pour ce service.
À la souscription, la plateforme retenait 5% du montant investi, présentés comme provisionnant 5 années de gestion du véhicule, et 2% laissés sur le compte de ce même véhicule pour financer sa défense. Et au 31 décembre 2025, ses comptes portaient 1’472’141€ de produits constatés d’avance, rattachés expressément à la période du 1er janvier au 31 décembre 2026, correspondant pour l’essentiel au suivi des participations.
Au 30 juillet 2026, il restait 7’948€ sur les comptes de la société.
Alors que les dossiers de reprises doivent être déposées avant midi ce jour, l’avenir est sombre pour les investisseurs.
Bonne lecture !
💡Note de conflit d’intérêts :
L’auteur principal de cette newsletter a, par le passé, effectué contre rémunération une prestation de service pour Tudigo, mais a également été prestataire, directement ou indirectement, de plusieurs acteurs du crowdfunding, cités ou non.
L’auteur principal de cette newsletter est investisseur dans plusieurs projets sur Tudigo, et dans plusieurs autres plateformes citées dans cette newsletter.
Carré Partners, dont il est question dans cette newsletter, a été annonceur par le passé de plusieurs newsletters du groupe Meelton, qui édite Zero Bullshit.
Stéphane Vromman, cofondateur de Tudigo, a tenu des propos qui pourraient être qualifiés d’insultants à l’égard de l’auteur principal de cette newsletter, mais qui n’ont fait l’objet d’aucune poursuite ni plainte.
Un article du Monde, écrit par le toujours très pertinent Gaëtan Pierret (sans ironie aucune) évoque des fuites organisées par Alexandre Laing dans Zero Bullshit : la publication en question avait soumis des questions aux deux dirigeants qui ont été libres de répondre. Zero Bullshit ne révèle, confirme, infirme jamais ses sources, qui sont toujours multiples et variées.
Zero Bullshit a été poursuivi par Laurent Villa pour sa newsletter sur Tudigo datée du 30 mars 2025. Par ordonnance du 26 juin 2026, le tribunal judiciaire de Paris a jugé qu’aucun des passages poursuivis n’était diffamatoire, dit n’y avoir lieu à référé, et condamné Laurent Villa aux dépens ainsi qu’au paiement de 1’500€ au titre de l’article 7001. Toujours pas payé, d’ailleurs.
(Fini)
Publicité
Les annonceurs ne bénéficient à aucun moment d’un droit de regard sur l’éditorial.

Tantiem sélectionne et propose des opérations d’investissement immobilier aux particuliers. Une équipe spécialisée en immobilier commercial, un cadre réglementé par l’AMF et une information transparente sur chaque opération.
Une communauté de plus de 40 000 membres.
Tantiem propose des obligations indexées sur les revenus locatifs net, non garantis. Cet investissement présente des risques de perte totale ou partielle du capital et d’illiquidité.
Tantiem SAS est agréé PSFP auprès de l’AMF sous le numéro FP-2025-03
Information vérifiée par Le Brief Patrimonial
💡 Pour soutenir Zero Bullshit vous pouvez :
Communiquer en tant qu’annonceur dans cette newsletter, auprès des 500’000 abonnés de toutes les newsletters éditées par Meelton
Soutenir via un don unique ou récurrent, vous êtes plus de 50’000 à lire chaque édition. Si 1 sur 5 donnait 1€ / mois, le financement de Zero Bullshit serait assuré.
Vous abonner aux autres newsletters de Meelton, comme A Free Lunch, The Long Bet, Helvetica ou Le Brief Patrimonial, et désormais au Back Office, la newsletter sur les coulisses.
⛏️ Les mines de la Moria
Début 2023, Tudigo a levé 3M€. Pas pour une des entreprises qu'elle finançait : pour elle-même. L'offre était ouverte sur sa propre plateforme, à ses propres clients, sur une valorisation de 40M€. 692 d'entre eux ont souscrit2.
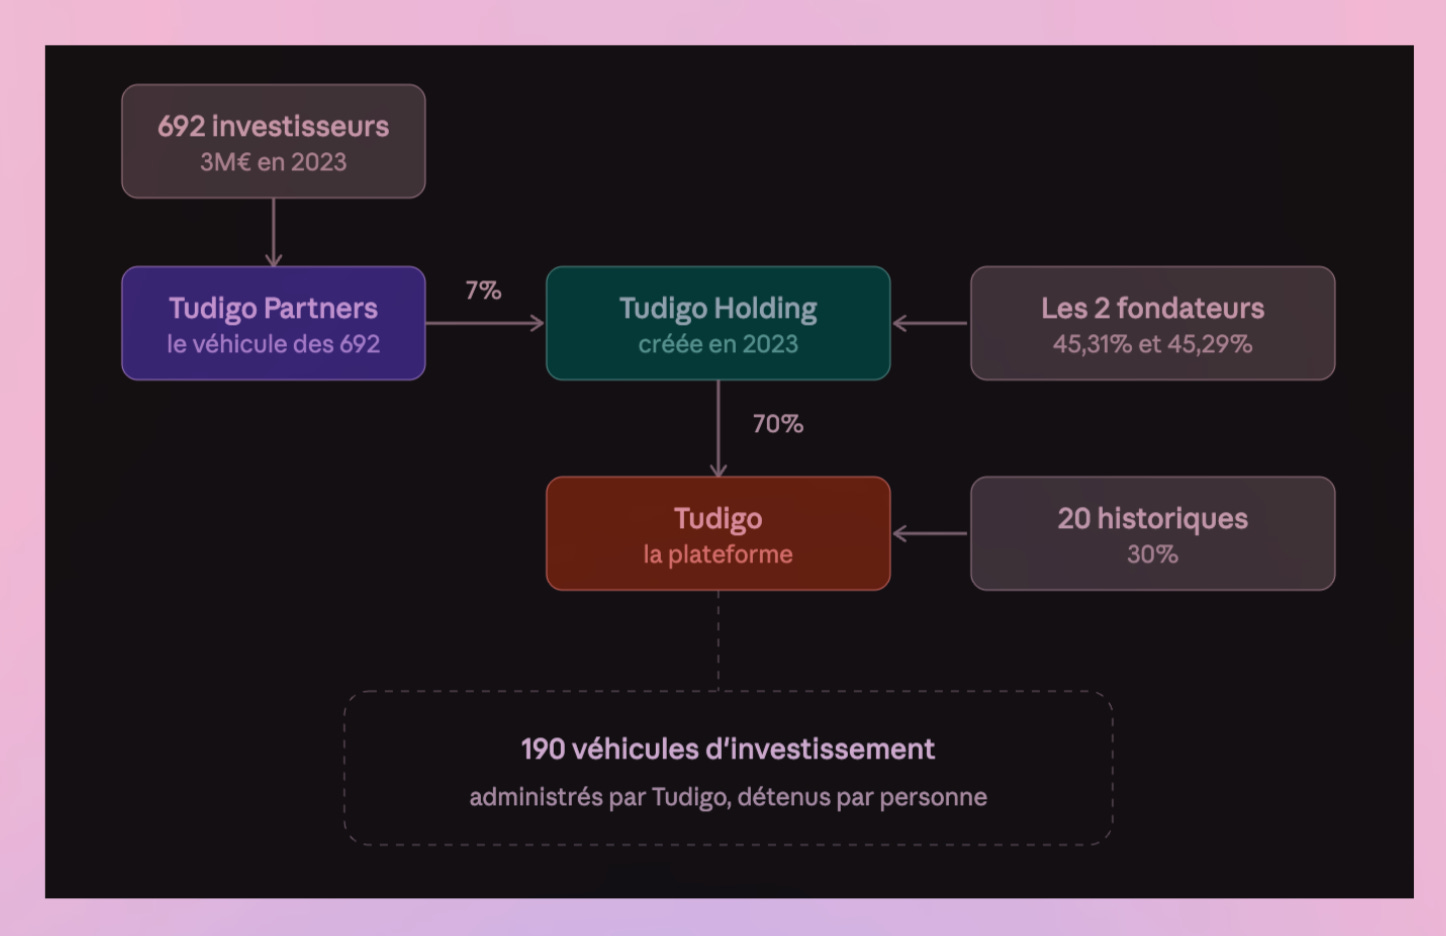
Les 692 n’ont pas souscrit au capital de la plateforme. Ils n’ont pas souscrit individuellement non plus. Le montage compte trois étages, et ils sont au dernier.
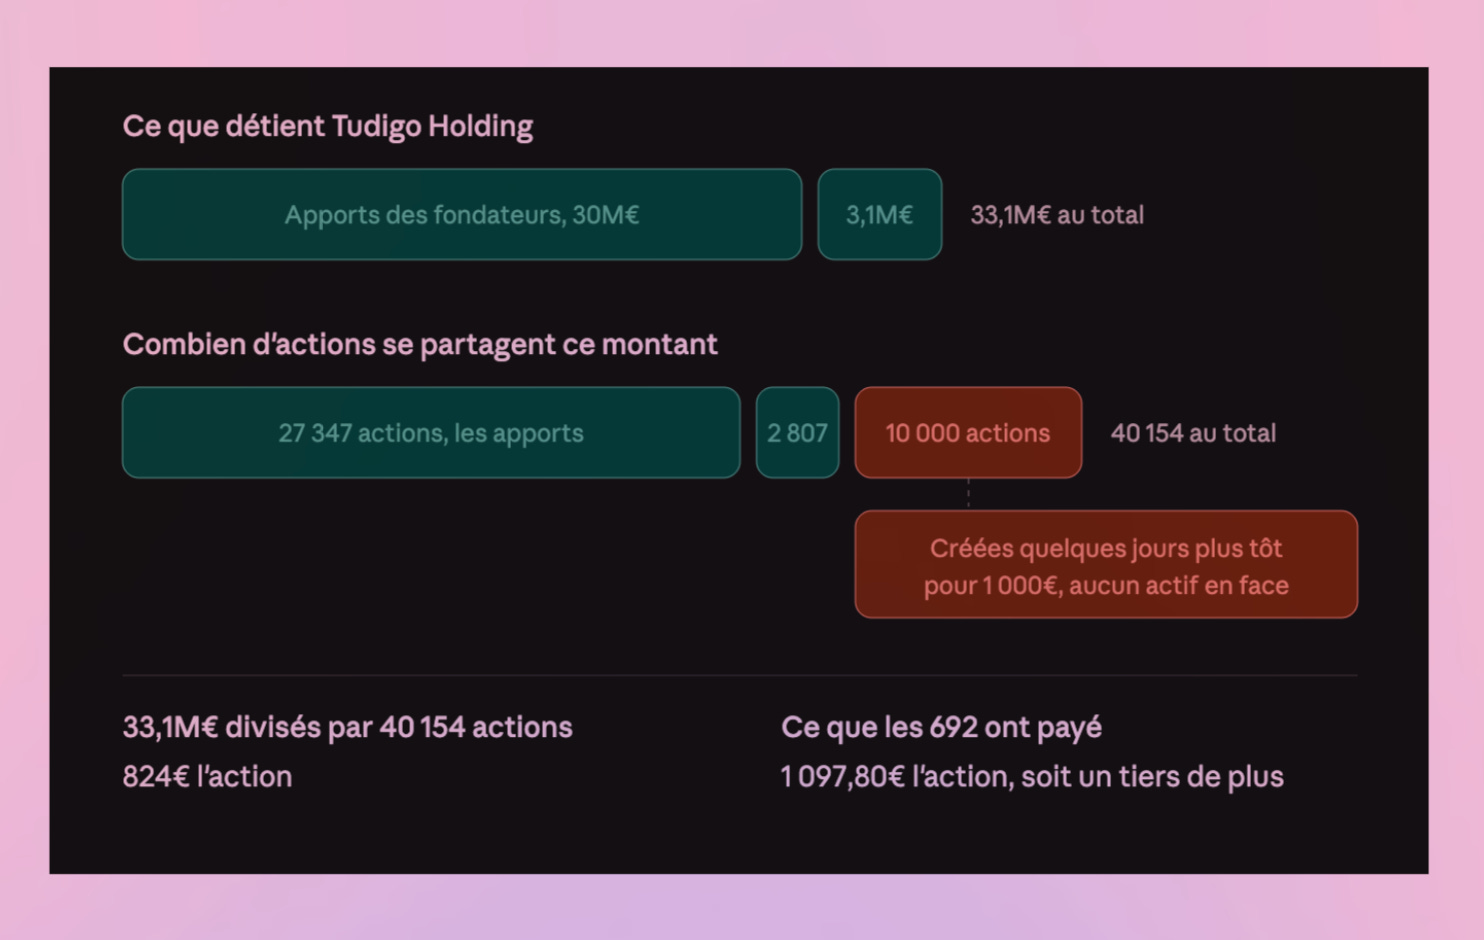
En haut, Tudigo, la plateforme. Au milieu, Tudigo Holding, créée à l’été 2023 pour recevoir les actions que les deux fondateurs détenaient dans Tudigo, à un prix validé par un commissaire aux apports3. En bas, Tudigo Partners, le véhicule qui regroupe les 692 et souscrit pour eux. Le lendemain des apports, c’est Tudigo Holding qui ouvre son capital à ce véhicule, pour 3’081’524,60€.
Le capital de Tudigo, lui, ne bouge pas d’un euro entre 2019 et 2024 : les 3M€ sont entrés un étage au-dessus. Le véhicule détient 7% de la holding. La holding détient 70% de la plateforme. Les 692 pèsent donc environ 4,9% de Tudigo4, et les deux fondateurs détiennent 45,31% et 45,29% de la holding, le reste revenant à une troisième associée minoritaire. Ces 7% ne décident rien, sauf le jour où les deux fondateurs ne s’entendent plus.
Ils ont payé 1’097,80€ par action, le prix auquel les fondateurs venaient d’être rémunérés pour leurs apports. Sur le papier, tout le monde entre au même tarif.
Sauf que Tudigo Holding n’était pas vide. Créée quelques jours plus tôt avec 1’000€ de capital, elle comptait déjà 10’000 actions à 0,10€, toutes détenues par les sociétés des deux fondateurs. Ces 10’000 actions ne représentent aucun actif, mais elles comptent dans la division.
Le calcul suit. Une fois les apports et les 3M€ réunis, Tudigo Holding détient 33,1M€ pour 40’154 actions, soit 824€ l’action. Les 692 en ont payé 1’097,80€. Un tiers de plus, et l’écart correspond à ce que les 10’000 actions de départ se sont vu attribuer au passage : près de 11M€ pour 1’000€ apportés.
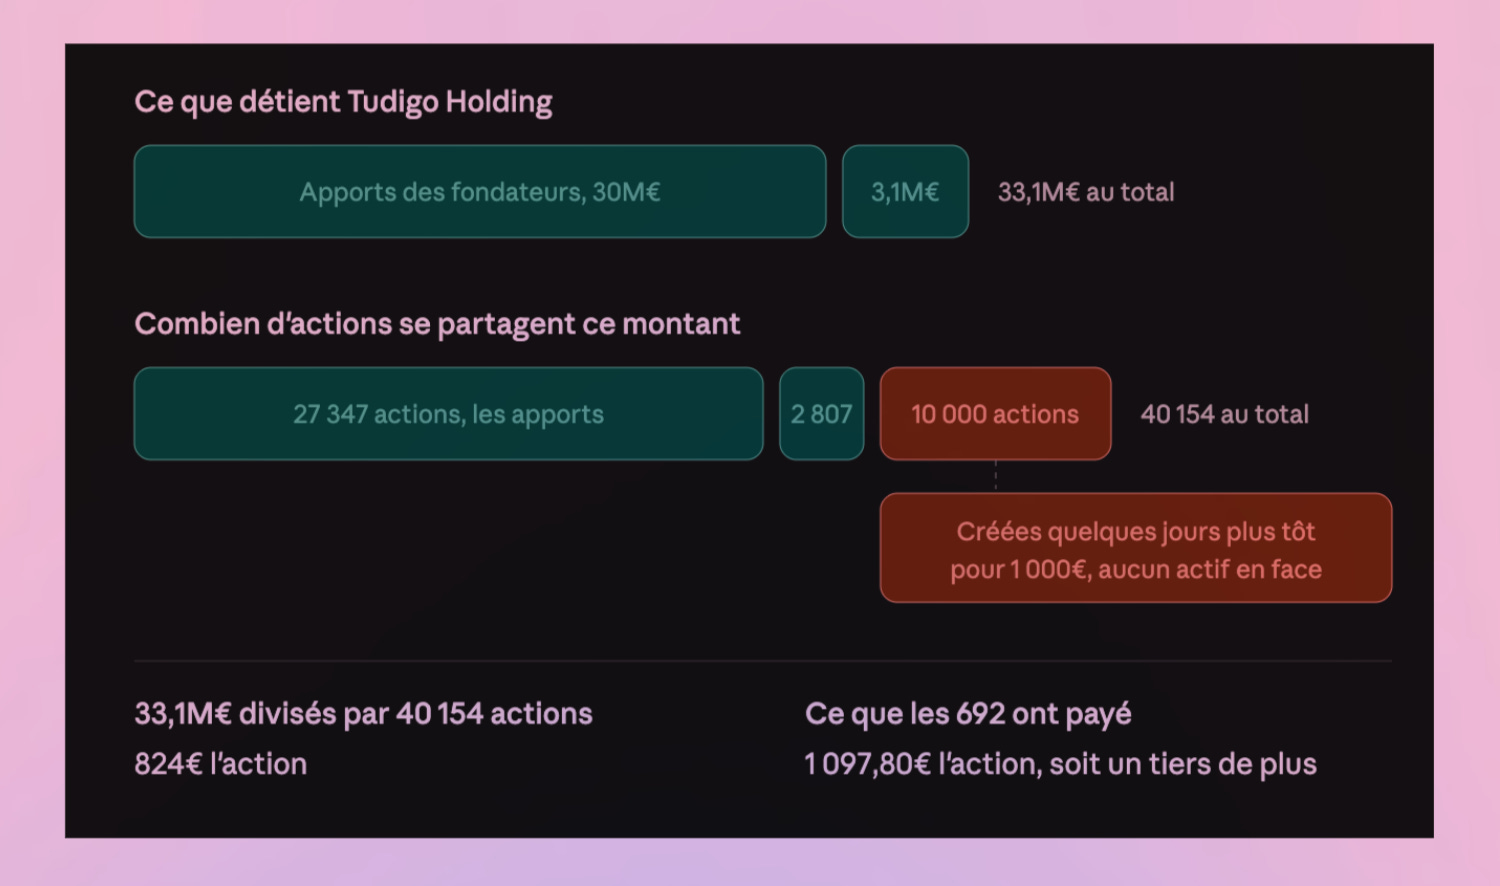
Trois ans plus tard, ces 7% ne valent plus rien. Que la société trouve un repreneur ou qu’elle soit liquidée, les 692 perdront leur mise. En réalité, ils vont même perdre plus que ça. Parce que tous étaient clients avant d’être actionnaires.
Comme eux, des dizaines de milliers de personnes ont mis de l’argent dans 190 projets, logés dans 190 sociétés créées pour l’occasion. Des SPV. Une coquille vide, gérée par la plateforme, qui tient les investisseurs à l’écart de la société dans laquelle ils investissent.
Le règlement européen5 n’autorise ces coquilles que lorsqu’elles sont justifiées, et il fixe une limite : c’est aux investisseurs, et à eux seuls, de décider de s’exposer à l’actif. La plateforme ne choisit pas à leur place. Sur la suite, le texte ne dit rien. Ce sont les statuts de chaque véhicule qui organisent le reste. Sur le papier, ceux que Tudigo utilisait laissent la main aux investisseurs : le président ne peut ni céder la participation, ni dissoudre, ni engager plus de 500€ sans leur accord, et ils peuvent le révoquer. Mais c’est lui qui convoque, fixe l’ordre du jour et fournit l’information, par consultation écrite s’il le veut, et sans quorum en seconde convocation. Face à des centaines d’associés dispersés, le pouvoir est là où se trouve l’agenda. Chez beaucoup de plateformes, l’exception est devenue le mode d’emploi.
Entre janvier et février 2025, alors que les deux fondateurs se déchirent, le RCCI de Tudigo passe la plateforme en revue et rédige une série de notes internes, jamais publiées, sur lesquelles un cabinet d’avocats s’appuie fin février pour évaluer le risque de sanction par l’AMF. Ces documents ont plus d’un an et demi : une partie des problèmes a pu être corrigée depuis, et c’est l’une des questions posées à la direction.
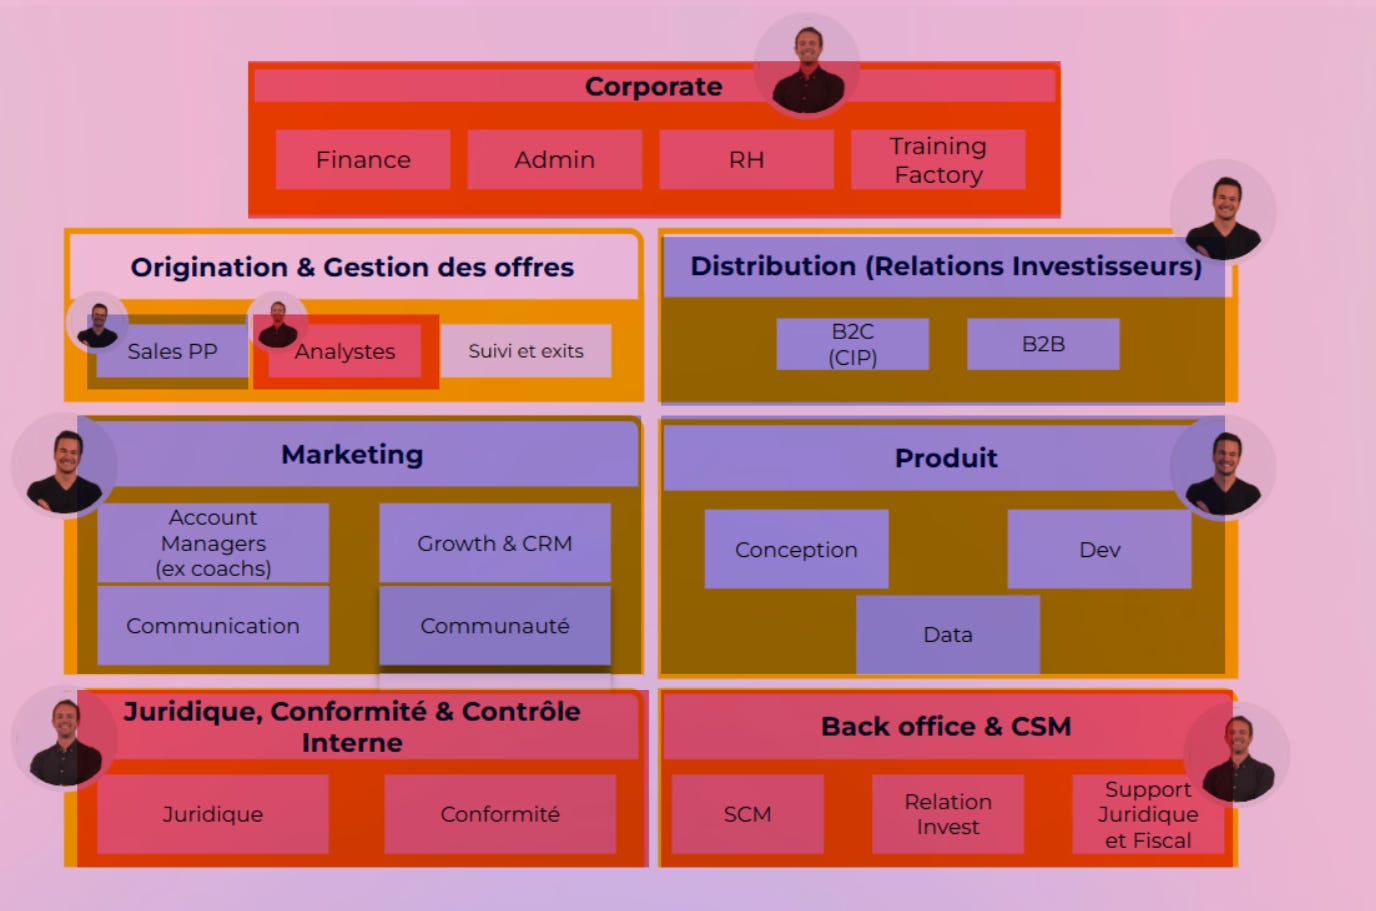
Répartition des rôles au sein de Tudigo.
En bleu : Laing, en rouge : Vromman.
Issu d’une présentation interne.
Le président de ces véhicules, au départ, c’est Stéphane Vromman. La plateforme crée le véhicule, en est l’associée unique, doit ensuite céder son action, et son dirigeant en prend la présidence en attendant qu’un investisseur se propose. En janvier 2025, le RCCI décrit ce qui se passe en pratique : l’investisseur « n’arrive que rarement et la présidence est maintenue », et la cession de l’action « semble avoir été oubliée ».
Ce n’est pas un détail d’intendance. La plateforme perçoit un carried à la sortie, alors que depuis son agrément elle ne peut détenir une participation dans un tel véhicule qu’en démontrant au régulateur qu’elle n’a aucun intérêt économique propre au succès de l’opération6. Elle décide donc de la sortie, et elle est payée dessus. Son propre RCCI prévient que le régulateur pourrait y voir un contournement, et recommande que les sorties soient soumises aux associés de chaque véhicule⁴³.
La plateforme, elle, vit de la collecte, et le président du véhicule ne touche rien à ce titre. L’essentiel de ses revenus vient de l’entreprise financée, qui paie 5% du montant minimum de la levée à la signature de la lettre de mission, puis une commission au succès de 7 à 10% sur les fonds collectés7. L’investisseur paie de son côté le jour de la souscription : sur 10’000€ investis, 700€ partent avant le premier relevé, dont 5% qui provisionnent cinq années de gestion, à raison d’1% par an, et 2% conservés sur le compte du véhicule pour sa défense. Les CGU actuelles prévoient toujours jusqu’à 5% de commission à la souscription et des frais de gestion facturés au véhicule pour une durée projetée de 5 ans8. Le reste, la plateforme ne le touche qu’à la sortie : 20% de la plus-value au-delà de 1,2 fois la mise, quand elle arrive.
D’où le déséquilibre : en 2025, tout ce qui était récurrent, suivi compris, ne pesait que 1,1M€ sur 4M€ de chiffre d’affaires. Pas de nouvelle levée, pas de commission. Pas de commission… pas de commission.
A mesure que la collecte baissait, la plateforme a prélevé davantage sur ce qu’elle collectait encore : 11,3% de la somme levée en 2022, 17,5% en 2025. Le partage a basculé avec. En 2022, 89% de ses revenus venaient des entreprises financées. En 2025, la moitié vient des investisseurs.
D’autant plus inquiétant qu’à à partir de 2023, la collecte s’est effondrée. Le crowdfunding français, qui s’était majoritairement construit sur les promoteurs immobiliers, a encaissé le retournement du marché : beaucoup de promoteurs ont cessé de rembourser, et les plateformes ont cessé de collecter¹². Pionnière du crowdequity, Tudigo était arrivée tard sur les obligations, en 2022, et avait confié près d’un quart de sa collecte immobilière à un seul promoteur, Laurent Villa, dont l’histoire a été racontée ici et ici, et qui a cessé de payer en 2024. Sa collecte totale a été divisée par plus de 2 en 2 ans.
Au T1 2025, il restait 3 mois de trésorerie. Mais la société a tenu. Pour autant, Tudigo n’était pas complètement condamnée. En tout cas financièrement. Le problème était ailleurs. L’actionnariat. Et surtout ses deux actionnaires fondateurs, qui pèsent 45% chacun dans la holding, président chacun l’une des deux sociétés et dirigent l’autre, et ne peuvent donc rien décider sans l’accord de l’autre. Les 30% restants de Tudigo appartiennent à 20 actionnaires historiques qui ne participent pas au conflit.
Et depuis l’automne 2024, chacun des deux fondateurs essaie d’évincer l’autre. Laing a posé un ultimatum en octobre, Vromman a annoncé son départ en décembre avant de se raviser en mars, et les deux ont cherché en parallèle un repreneur pour les parts de l’autre. Une guerre de tranchées, qui ira jusqu’à la boîte mail : en janvier 2026, Tudigo assignera Laing en référé pour récupérer le statut de super administrateur de ses comptes Google, suspendus, et le nom de domaine tudigo.co, transféré vers un compte personnel. Le 24 mars, le tribunal la déboutera de tout9.
En décembre 2024, Pierre-Etienne Lorenceau, 2e plus gros souscripteur du véhicule et appelé comme médiateur par les 2 fondateurs, en prend la présidence, pendant qu’il négocie l’achat des parts de l’un et de l’autre. Il finit dans le camp de Vromman. 45 plus 7, et la majorité bascule.
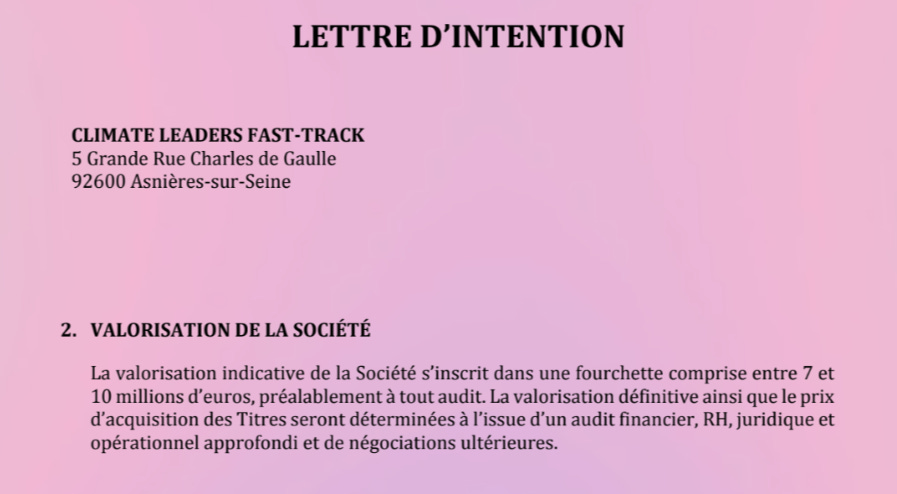
Lorenceau valorise Tudigo entre 7 et 10M€ dans une de ses lettres d’intention, début 2025
Vromman gagne et reste seul à bord. Laing sort, d’abord de la DG de Tudigo, avec effet au 30 novembre 202510. De son côté, Vromman avait trouvé des investisseurs prêts à remettre au pot, à une condition : le départ complet de Laing. Le faire partir supposait de lui racheter ses parts, et c'est là que tout s'est bloqué : Vromman et les entrants voulaient le prix le plus bas, Laing le plus haut. Forcément. Devant le blocage, il a fallu un mandataire désigné par le tribunal pour qu'une assemblée de Tudigo Holding se tienne, le 6 janvier 2026. Elle l'exclut à 52,3% et lui propose la valeur nominale : 1'819,30€ pour 45,31% d'une société valorisée 40M€ 3 ans plus tôt. Ô surprise, il refuse, et un expert judiciaire est désigné pour fixer le prix11.
1M€.
C’est le prix fixé par l’expert le 29 juillet, soit un peu plus de 2M€ pour la holding. Et 1M€ que les entrants auraient dû verser à Laing avant de remettre un euro dans une société qui, le lendemain, avait 7’948€ sur ses comptes12.
Le 27 juillet, 2 jours avant ce rapport, Vromman écrivait encore aux investisseurs pour leur annoncer « un nouveau chapitre pour Tudigo », une équipe « dédiée à la défense de vos intérêts », et « une série d’actions concrètes, que vous pourrez suivre au fil des mois »13.
Sauf que that escalated quickly : 2 jours après le rapport, 4 jours après l’e-mail Tudigo dépose le bilan, et le redressement judiciaire est prononcé dans la foulée14. Le 7 août, Vromman, toujours président, écrivait aux actionnaires :
« Nous étions à quelques jours de franchir le cap. C’est finalement la conclusion du rapport d’expertise qui aura rendu le plan impossible. »
Les 190 sociétés, elles, sont toujours là.
Plan ou pas.
🐉 Sous la Montagne Solitaire
Gérer ces boîtes coûte de l’argent. Et cet argent, Tudigo le facture à l’entrée. La raison est simple. Un gérant qui s’occupe d’un fonds d’actions ou d’une SCPI génère des flux, donc il peut se payer tous les ans, entre 5 et 10% sur ce flux. Mais lorsque l’investissement est bloqué pendant longtemps, comme c’est le cas en private equity ou en private debt, il n’y a pas de flux. Donc les frais sont pris d’avance, à l’entrée.
C’est un tour comptable parfaitement légal. Une entreprise peut encaisser aujourd’hui le prix d’un travail qu’elle fera l’an prochain. La comptabilité appelle ça un produit constaté d’avance et le range au passif : le pognon est en caisse, en échange l’entreprise doit du travail.
Mais pour obtenir son agrément, Tudigo avait pris un engagement précis. Le programme d’activité est le document qu’une plateforme rédige elle-même et dépose à l’AMF.
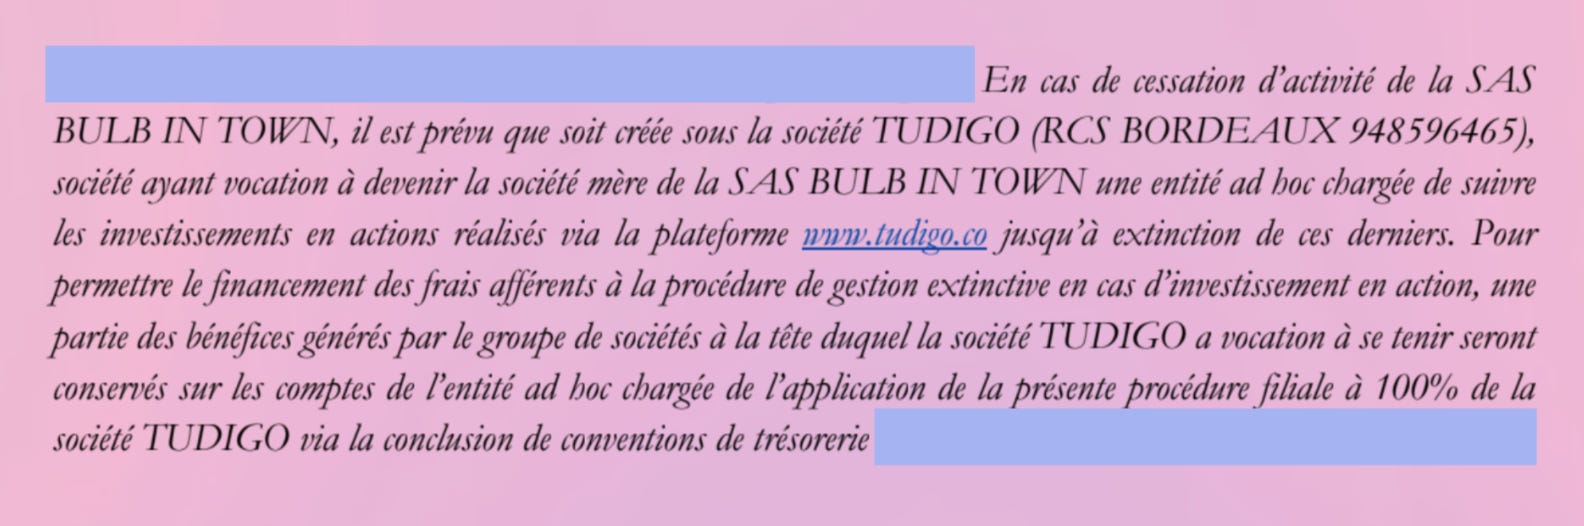
Extrait du Plan d‘Activité de Tudigo, envoyé à l’AMF
Le paragraphe concerne les SPV equity
En février 2025, plus d’un an après l’agrément, le RCCI constate que ce volet « n’a, pour le moment, pas encore été traité », et que la structure censée s’en charger est « en cours d’immatriculation ». La seule gestion extinctive en place couvre les obligations, et elle est inopérante, parce qu’une partie des flux passe encore par un autre prestataire de paiement que celui prévu.
L’entité n’existe donc pas. L’obligation, si, et elle est chiffrée. Au 31 décembre 2025, Tudigo devait 1’472’141€ de travail : pour l’essentiel, le suivi des participations sur toute l’année 2026, déjà encaissé. Plus que tout ce que la plateforme tirait de ses revenus récurrents en un an.
Promesse tenue ou pas, c’est devenu le mode de survie de Tudigo. En 2022, quand la plateforme s’appelait encore Bulb in Town et gagnait de l’argent, ces encaissements d’avance pèsent 64K€, soit 1,5% du CA. En 2024, la collecte commence à baisser et le chiffre passe à 900K€. 13%. En 2025, la collecte est divisée par deux et c’est 36%. En clair, plus la collecte s’effondrait, plus Tudigo vivait sur des prestations d’un futur de plus en plus incertain.
Reste à savoir ce que cet argent est devenu. Les comptes le disent.
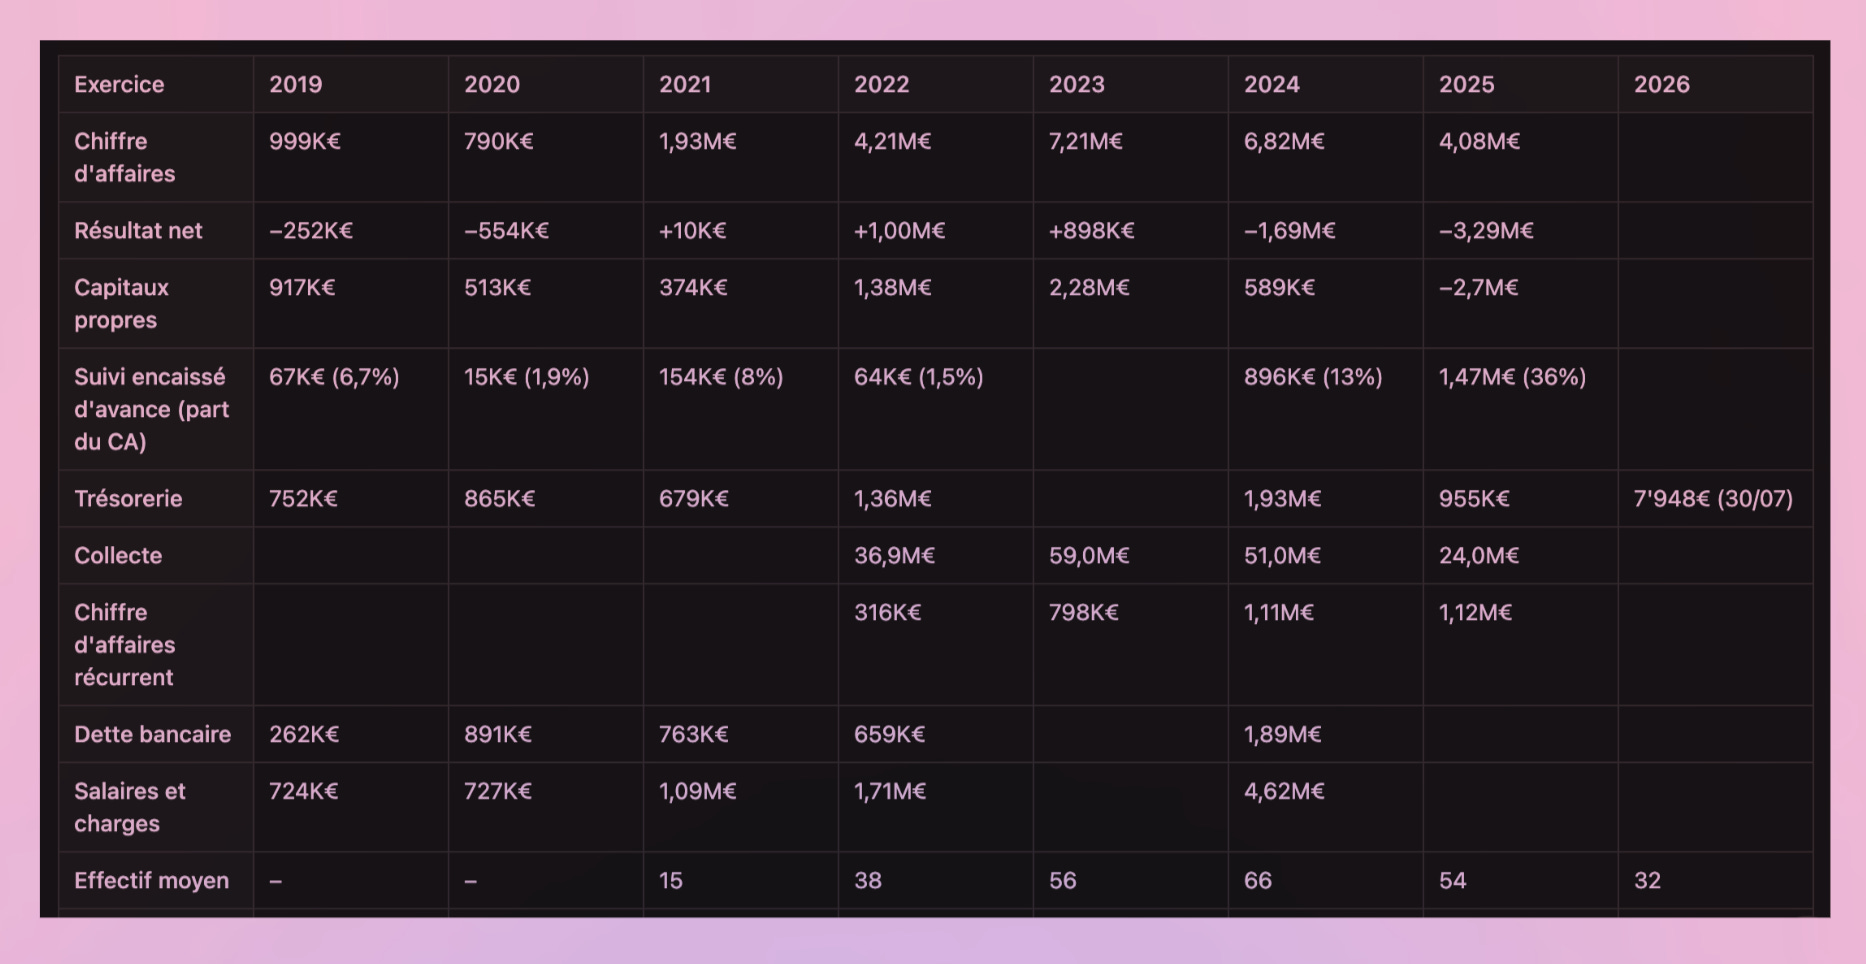
Données comptables et sociales de Tudigo
Reconstitué à partir de multiples sources par Zero Bullshit
2024 est l'année de bascule. Le chiffre d'affaires recule à peine, de 7,21 à 6,82M€, mais l'effectif moyen passe de 56 à 66 personnes, les locations font x4,6 par rapport à 2022, et le résultat tombe de +898K€ à -1,69M€. Un écart de 2,6M€ en un exercice, sur une activité qui n'a pas bougé.
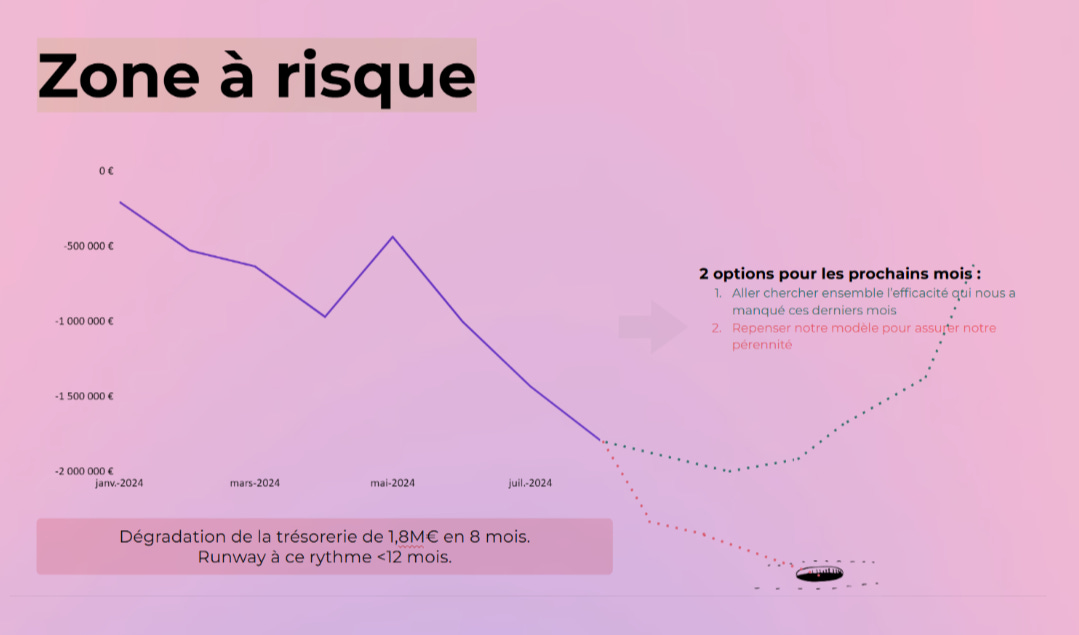
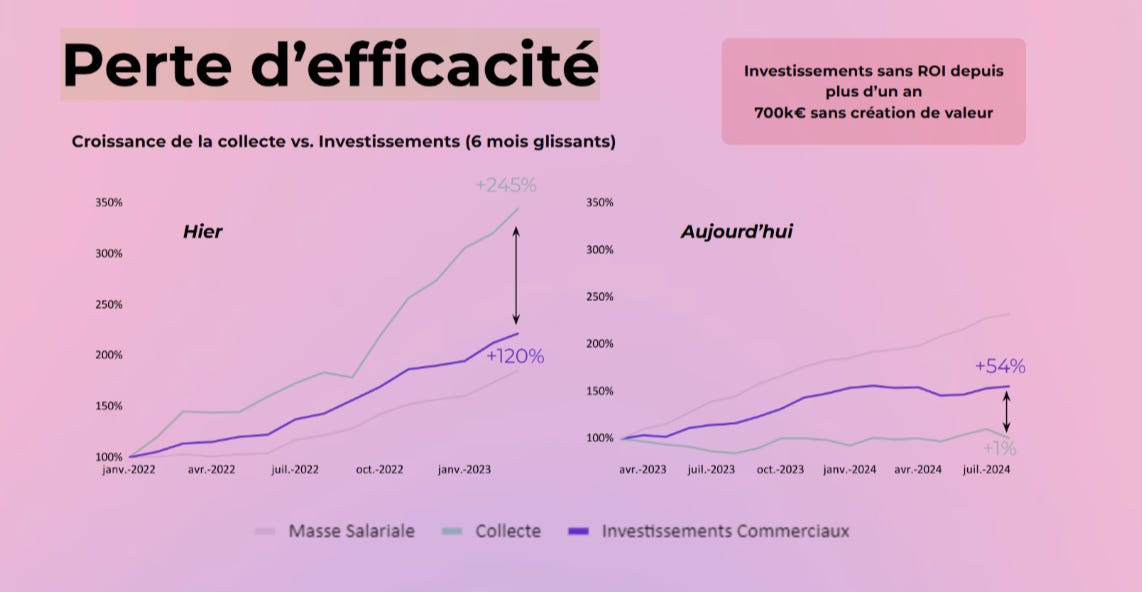
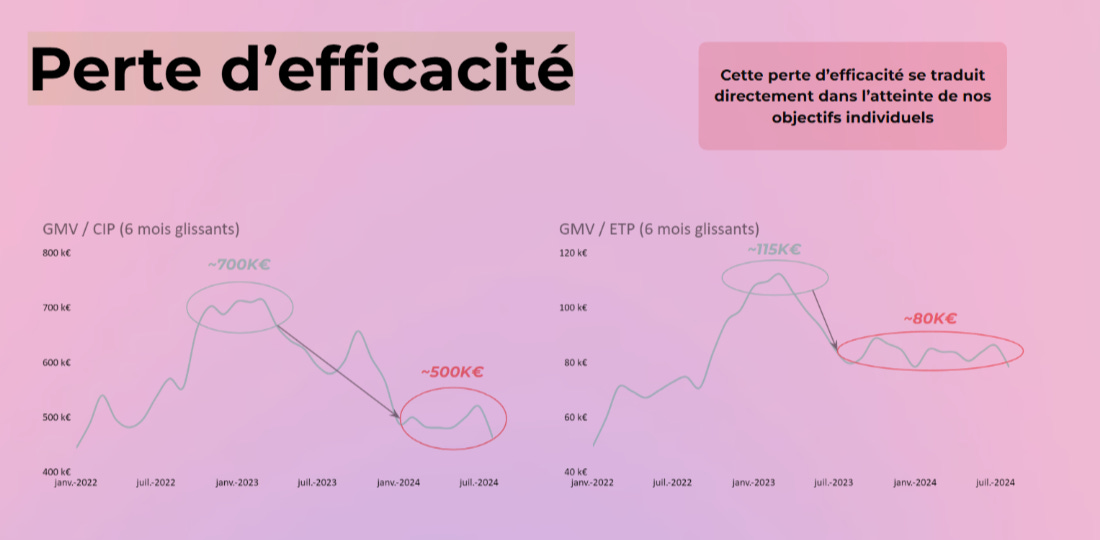
Présentation interne, août 2024
A la fin de l’exercice 2025, Tudigo devait donc près d’1,5M€ de travail de gestion à ses investisseurs. Sauf qu’il ne restait que 955K€ en banque. 7 mois plus tard au RJ c’est 7’948€. Pour être clair : la société va probablement disparaître et ne fera donc pas la gestion des SPV, et le pognon encaissé pour faire ladite gestion a disparu.
Parce que le pognon, lui, a été cramé dans les charges fixes. En 2024, le poste locations pèse 1,13M€, dont 427K€ pour le seul loyer du siège, 19,5K€ de domiciliation, et Tudigo a laissé au bailleur un dépôt de garantie de 247K€ : 7 mois de loyer, quand l’usage tourne autour de 3. Ce siège, au 37 rue Thiac à Bordeaux, appartient aux fondateurs, qui l’ont acheté en juin 2023 par une SCI détenue à 45% chacun via leurs holdings. Tudigo paie donc son loyer à ses dirigeants à qui elle laisse finalement une ardoise de 234K€ au moment du RJ.
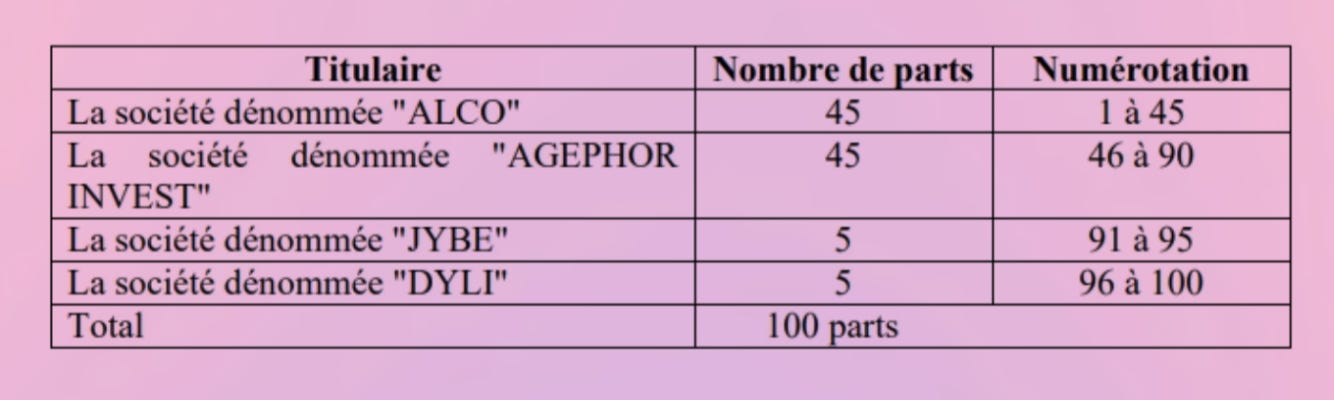
Captable de la SCI détenu les bureaux
Alco et Agephor sont les holdings de Vromann et Laing
L’autre grosse partie des dépenses, c’est comme souvent les salaires. 33 personnes. 1,4M€ par an hors charges. Une masse salariale et un nombre d’employés très étonnants pour une structure aussi déficitaire. D’autant que 15 de ces 33 contrats ont été conclus dans les 12 mois qui ont précédé la cessation des paiements. Dont 8 depuis le 1er janvier : un dealflow manager le 4 mai, un CRM manager le 5, une chargée d’investissement le 16 juin, un analyste le 6 juillet. Trois semaines avant le dépôt. Alors même qu’il était évident que la structure n’avait plus de cash.
Et qu’elle avait déjà massivement cramé celui provisionné pour les SPV.
Restent les deux qui coûtent le plus cher. En mars 2026, l’assemblée se penche enfin sur ce que les fondateurs se sont versé. Celle de Vromman, 157,5K€ au titre de 2024, est approuvée. Celle de Laing, 170K€ au titre de son mandat de DG, est refusée à l’unanimité des voix exprimées.
Ce refus dit quelque chose de précis : l’argent est sorti, mais personne n’a jamais validé qu’il devait sortir. Et ça coûte, parce qu’une rémunération non approuvée n’est pas déductible. La liasse 2025 réintègre donc 240’176€ au résultat fiscal sous le libellé « Rémunérations Directeur Général 2024/2025 non approuvées ». Deux exercices de salaire versés sans décision régulière.
Pour 2025, la même assemblée fixe 120K€ bruts à chacun des deux, et subordonne le versement à une condition :
« L’apport de preuves matérielles permettant d’attester de l’engagement des mandataires sociaux à temps plein et de façon continue dans la gestion de la Société et dans le management des équipes »
Des actionnaires qui demandent à leurs dirigeants de prouver qu’ils travaillent.
Sauf qu’en 2026, le salaire de Vromman monte à 130K€, 182K€ coût employeur. Soit 10K€ de plus que le dernier montant voté, dans une société dont les capitaux propres venaient de tomber à moins 2,7M€.
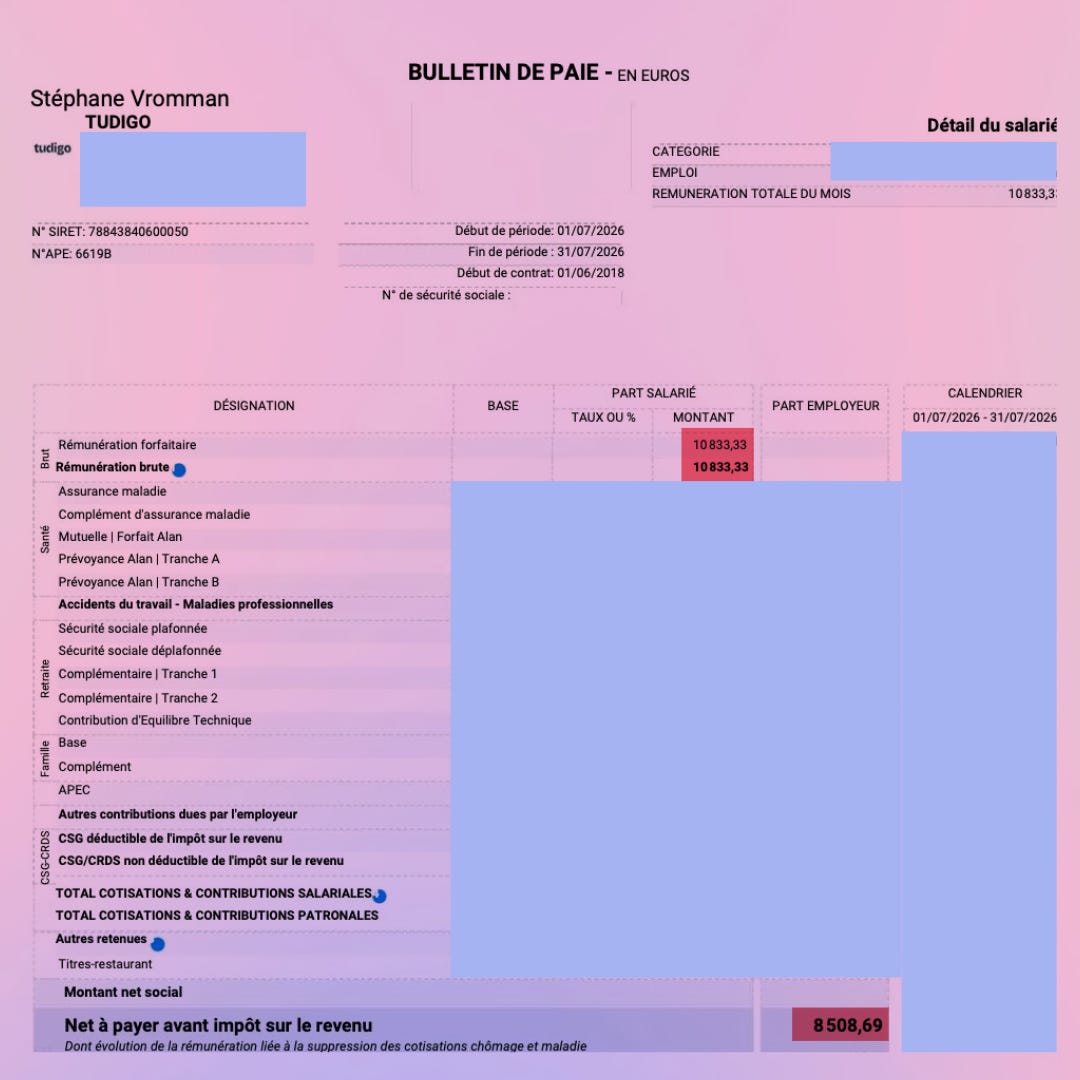
Sans démagogie, une comparaison. 130K€, c’est le salaire médian des 200 CEO de la tech qui ont répondu à The Galion Project, mais en regardant dans les détails, on voit que ça correspond à des sociétés qui ont levé bien plus d’argent que Tudigo, avec plus de salariés et plus de chiffre d’affaires. C’est aussi le haut de la fourchette des startups non rentables.
Lors de la chute de Masteos, Thierry Vignal racontait ici comment lui et son cofondateur avaient baissé leurs salaires à plusieurs reprises quand la trésorerie venait à manquer. Tudigo a fait l’inverse. Avec l’argent que les investisseurs avaient versé pour la gestion de leurs véhicules.
🛡️ La cotte de mithril
Les 2% qui devaient financer la défense des véhicules en cas de litige vont cruellement manquer. Parce que des litiges, il y en a eu, parce que le marché s’est retourné et aussi parce que plusieurs due diligences ont été lacunaires. Voire carrément fautives.
Les dossiers qui suivent sont obligataires : les investisseurs ont prêté, ils ne sont pas actionnaires.
En 2023, le véhicule Tudi Holding 25 prête à une société de Laurent Villa pour une opération immobilière au Cap d’Antibes. Pas une fois : 6 tranches successives, pour près de 5M€ au total sur ce seul projet comme Zero Bullshit l’avait évoqué mi 2025, puis longuement analysé quelques mois après. Villa se porte caution personnelle, solidaire et indivisible. Les intérêts cessent d’être payés en 2024, et la première tranche arrive à échéance le 8 février 2025 sans que ses 1,11M€ soient remboursés. Les saisies conservatoires sur les comptes de la caution, en mars 2025, sont infructueuses. Bref : y’a plus un rond.
Ce que Tudigo savait, et qu’elle avait écrit. Son propre rapport d’anomalie sur l’émission Cap d’Antibes constate que le véhicule porte seul toute la dette émise, malgré les garanties, et qu’il est donc en cessation de paiement au sens du code de commerce. Ce qui l’inquiète, c’est le risque pour la plateforme : il faut engager les garanties au plus vite, écrit-il, pour être en mesure d’honorer ses propres dettes.
À ce jour, la cessation de paiement n’a toujours pas été déclarée au tribunal de commerce.
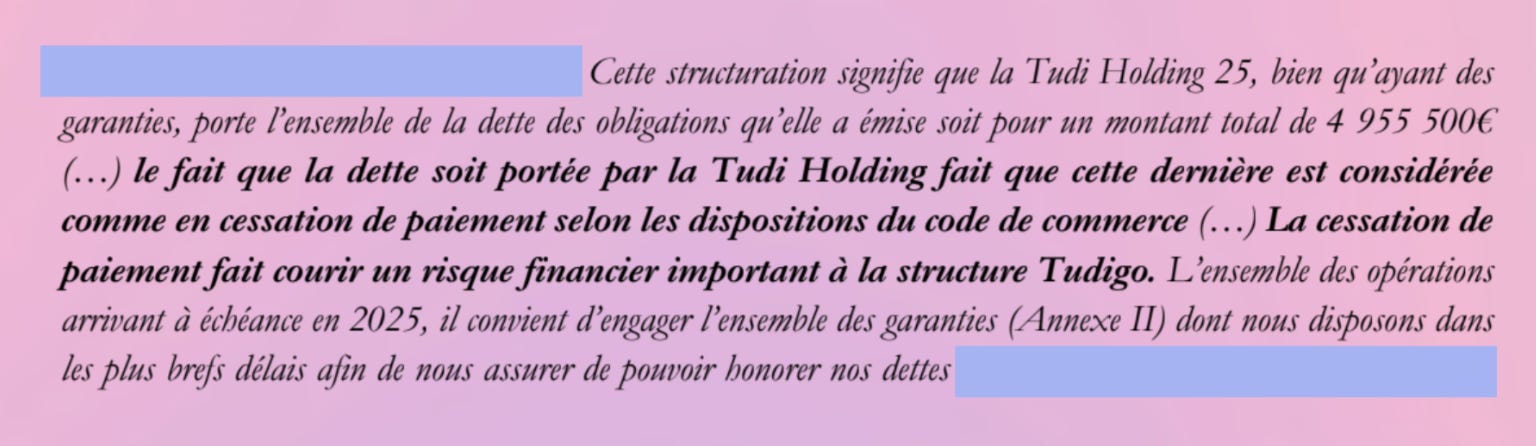
Extrait du rapport d’anomalie
En réplique au non paiement, le véhicule attaque sur 2 fronts. Contre les sociétés garantes d’abord : le 8 juillet 2025, 9 condamnations sont prononcées, pour 7,4M€ au total, au bénéfice de Tudigo et de sa filiale représentante de la masse. Certaines sociétés poursuivies ne se présentent même pas à l’audience. Cela dit, et pour des raisons déjà racontées ici : les comptes sont vides.
Contre la caution personnelle ensuite. Le 22 janvier 2026, le juge des référés du tribunal de commerce de Cannes se déclare sans pouvoir juridictionnel et renvoie les investisseurs à mieux se pourvoir. Motif : l’acte de cautionnement ne comporte ni date ni durée d’engagement clairement stipulées15. Le véhicule est condamné aux dépens et à verser 2’000€ à celui qu’il poursuivait. Il n’y a donc ni actif à saisir, ni caution opposable : la seule garantie qui restait debout tenait dans un acte auquel il manquait une date, et les 2% de défense ont acheté une condamnation.
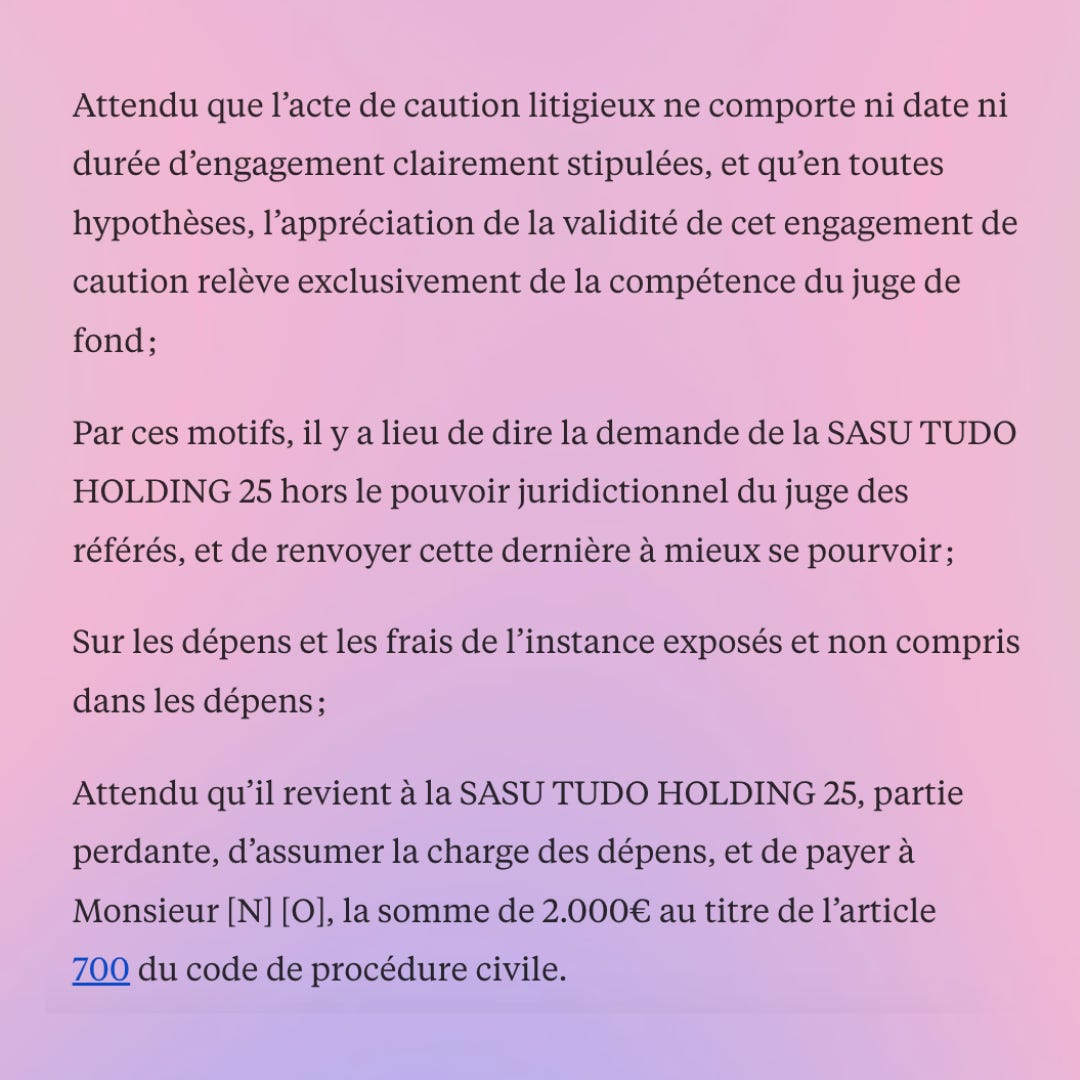
Extrait du jugement Tudigo Holding 25 vs. Laurent Villa
En résumé : danlcululu
Pour les 2 ou 3 du fond(s) qui n’ont pas suivi, on résume les épisodes :
Tudigo a prêté aux sociétés de Laurent Villa, interdit de gérer pendant 7 ans en 2014, et de son propre aveu, la plateforme ne l’avait pas vu (le tribunal a jugé que ce n’était pas diffamatoire, donc on le redit16) ;
Tudigo a laissé une SCI, celle de la villa corse, émettre des obligations, alors que la loi les réserve aux sociétés par actions ayant deux ans d’existence ;
Tudigo a continué à lui prêter alors qu’en mars 2022 son restaurant de Cannes était liquidé, et qu’en juin 2023 celui de Marseille suivait (jugé non diffamatoire également) ;
Tudigo a financé Antibes tranche après tranche, près de 5M€, sans voir que le terrain n’avait jamais été acheté ;
Tudigo a conditionné les fonds d’Antibes à un financement de 10M€, jamais obtenu, mais a envoyé les fonds ;
Tudigo a pris des garanties sur des sociétés vides : Seven, liquidée moins d’un an après, et RX Venture, 1’030€ en banque pour 3,7M€ d’obligations fin 202217, déjà condamnée à rembourser 3,4M€ à Cannes quand Tudigo la disait « encore active »18 19;
Tudigo a présenté Villa en mai 2023 comme un emprunteur dont « tous les remboursements sont à jour », dans une note qui précise n’avoir fait « aucune vérification indépendante », et dont l’avertissement est copié d’un autre dossier20.
Alors, ça semble beaucoup… En tout cas assez pour qu’un signalement ait été fait à Tracfin qui, selon les informations de Zero Bullshit, se serait intéressé au dossier. Mais ce n’est pas le seul problème.
Début 2025, le RCCI de Tudigo recense 14 véhicules obligataires montés de la même façon : la plateforme en est l’associée unique, et chacun porte toute la dette qu’il a émise, pour 17,17M€ au total. 8 sont en difficulté, pour 14,1M€ répartis sur 22 tranches. Dans la liste figurent aussi Anthélios, 2,3M€, en liquidation judiciaire et en médiation devant l’AMF, et une tranche Mayers Réalités, 1,76M€, en RJ. Le RCCI en tire la même conséquence : ces véhicules peuvent se retrouver en cessation des paiements. Rien ne sera fait.
Interrogé à l’époque, Vromman parlait d’« hypothèses internes non avérées et tronquées, […] sciemment utilisées à des fins malveillantes ».
Ce qui n’est pas complètement faux, puisqu’à l’époque Tudigo se déchirait en deux camps. Mais les dossiers, eux, se foutent des batailles. Ou pire : c’est une ouverture.
Le 5 février 2025, le promoteur Réalités est placé en RJ21. Le lendemain, un chiffrage interne évalue l’exposition de Tudigo à 12,9M€ avec ses filiales, dont 6,5M€ logés dans des véhicules que la plateforme détient, préside, et dont elle représente les obligataires. Un an plus tard, Réalités est sorti du redressement avec un plan. Sa filiale Bird avait émis 7 lignes sur Tudigo, 8,56M€ au nominal. Le plan ne les rembourse pas.
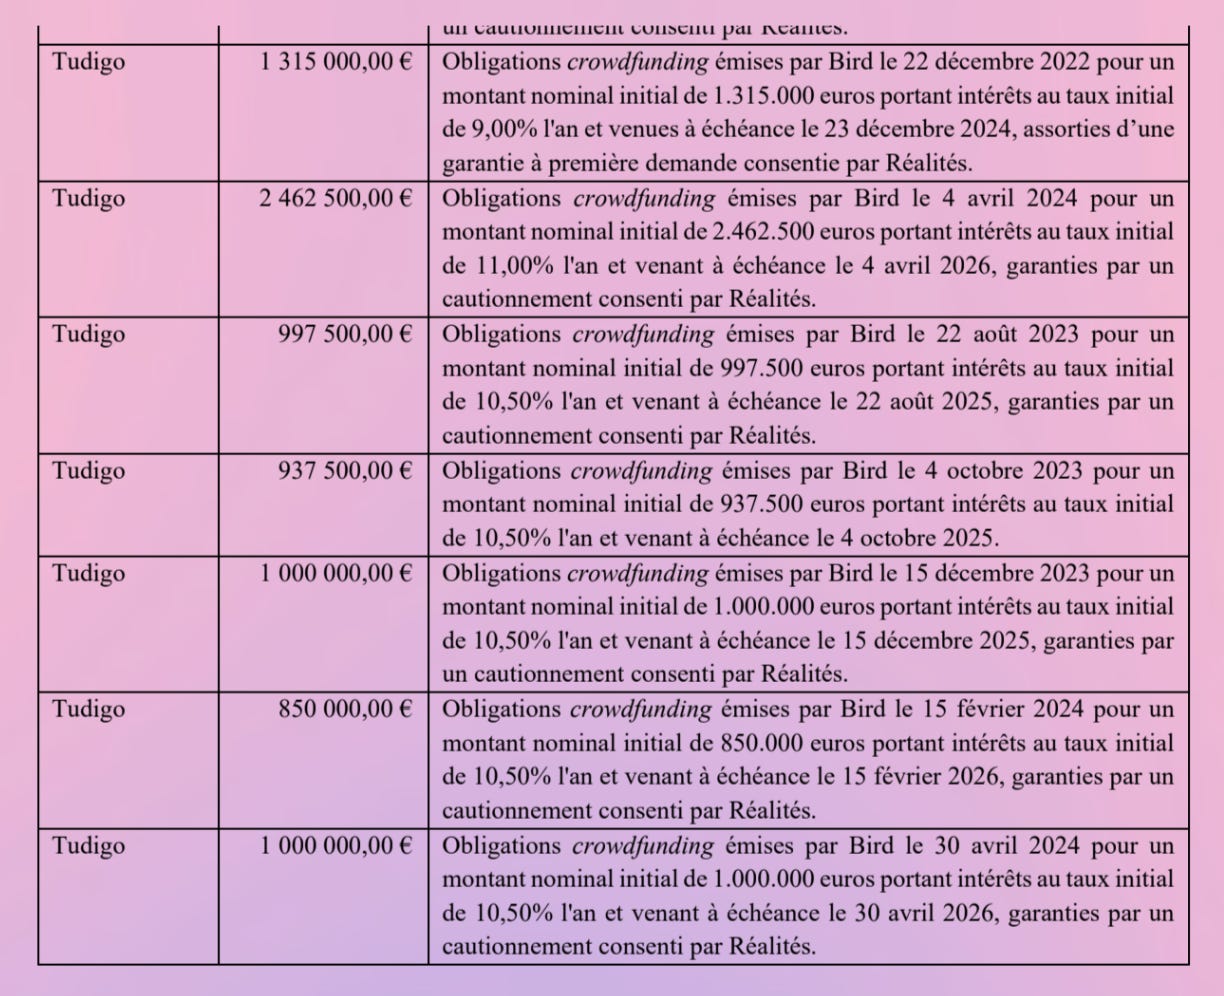
Plan de redressement de Réalités
Sur 100€, 93€ sont convertis en actions ou abandonnés, et 7€ seront remboursés (si le plan tient) entre 2027 et 203622. Les actions, elles, sont émises à 0,07€ sur un titre qui cote autour de 0,40€, mais qui s’échange à quelques centaines de titres par jour : les seules obligations crowdfunding de Bird peuvent donner près de 800M d’actions nouvelles, pour une société qui en compte environ 5M23. Autrement dit, le papier existe, le marché pour le vendre non.
Cela dit, Tudigo n’est pas la seule plateforme dans ce dossier. Bird a emprunté auprès de huit d’entre elles, pour 67,7M€ au nominal, toutes traitées de la même façon par le plan.
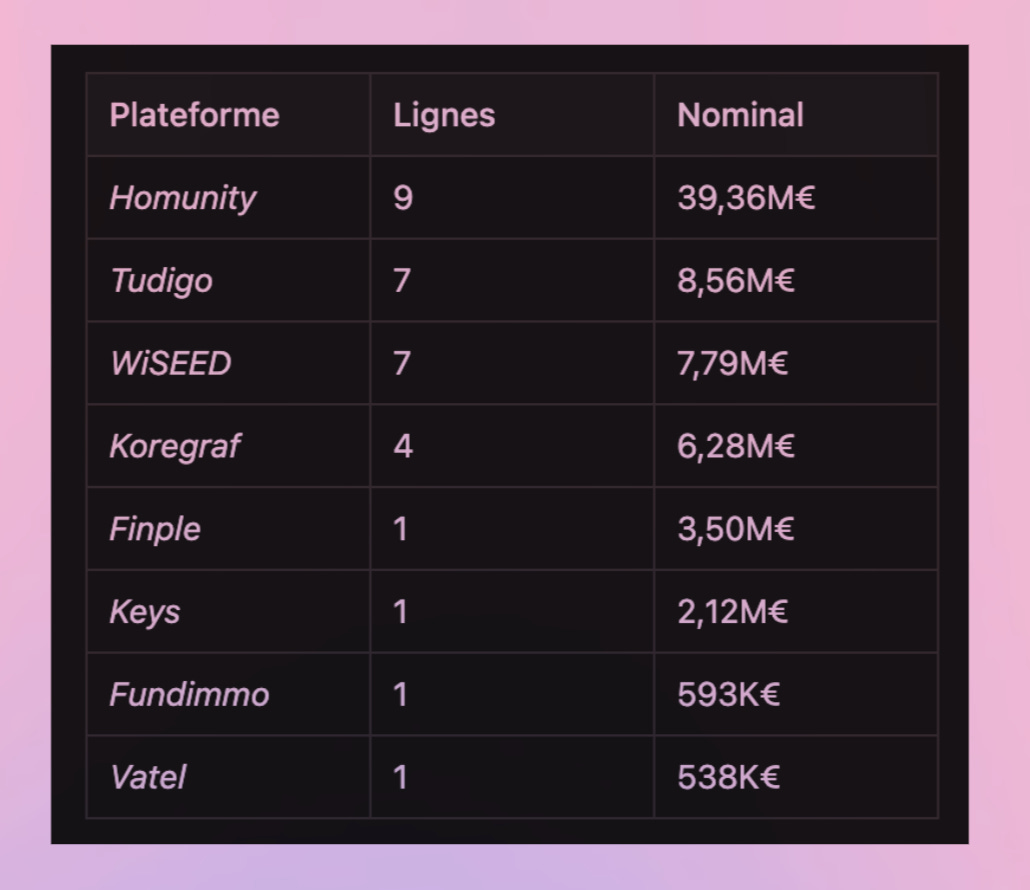
Exposition des plateformes de crowdfunding à Réalités
Menu Maxi Best Of Frites - Coca - Sundae Caramel
Même absence de garde-fou sur Brique House, selon des échanges internes à la direction. En février 2025, une troisième tranche est ouverte pour une société en conciliation, donc en difficulté et non finançable par une plateforme. Le protocole, signé par Vromman sans revue juridique externe ni accord du comité d’investissement, engage Tudigo à refinancer, et la documentation remise aux investisseurs ne dit rien de la situation de l’entreprise. Environ 1,1M€ ont été collectés.
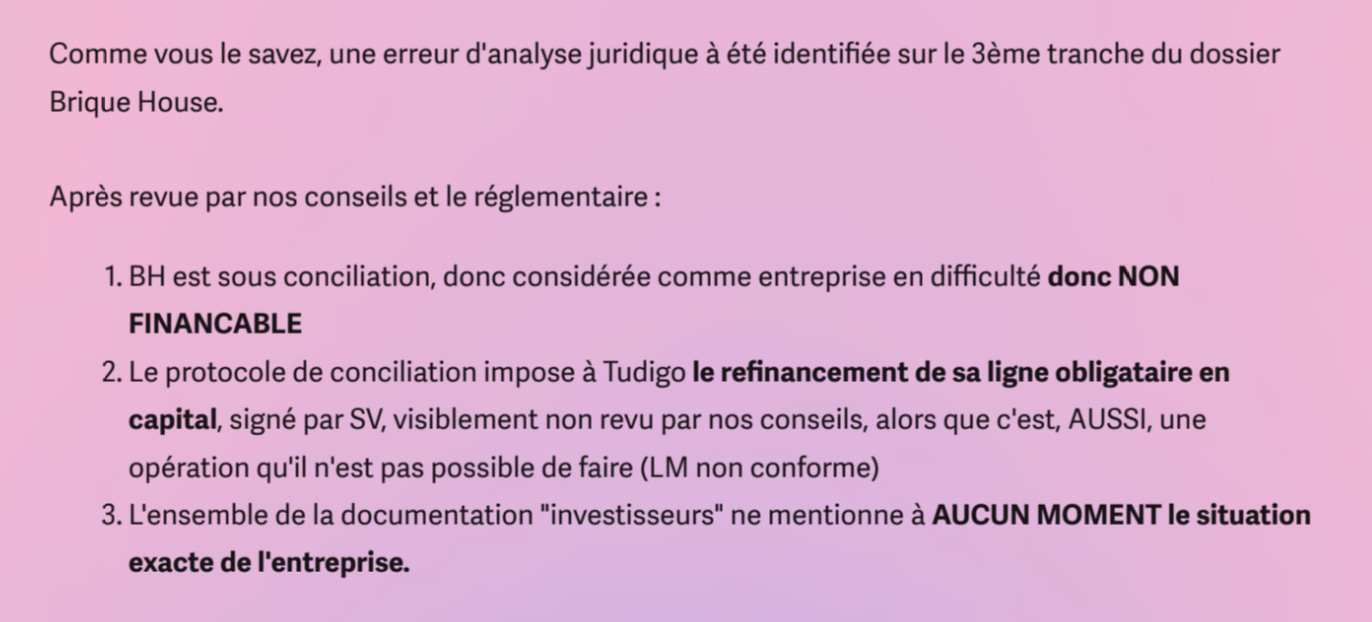
Communication interne à Tudigo
Et ce n’est pas la première fois qu’un dossier part d’une promesse que rien n’étayait. Sur AL Construction, le deck remis aux investisseurs annonçait « un CA sécurisé de 10 M€ » et un risque noté 2,7. La société fait défaut dès la première échéance.
En février 2025, le RCCI reprend le dossier et découvre ce qui n’avait pas été vérifié : tout est faux, des relevés bancaires au casier judiciaire du porteur. Et là encore, les garanties n’ont jamais été signées, pas plus que les conditions générales ni la prorogation de la période de souscription. Si bien que des souscriptions ont pu intervenir hors période.
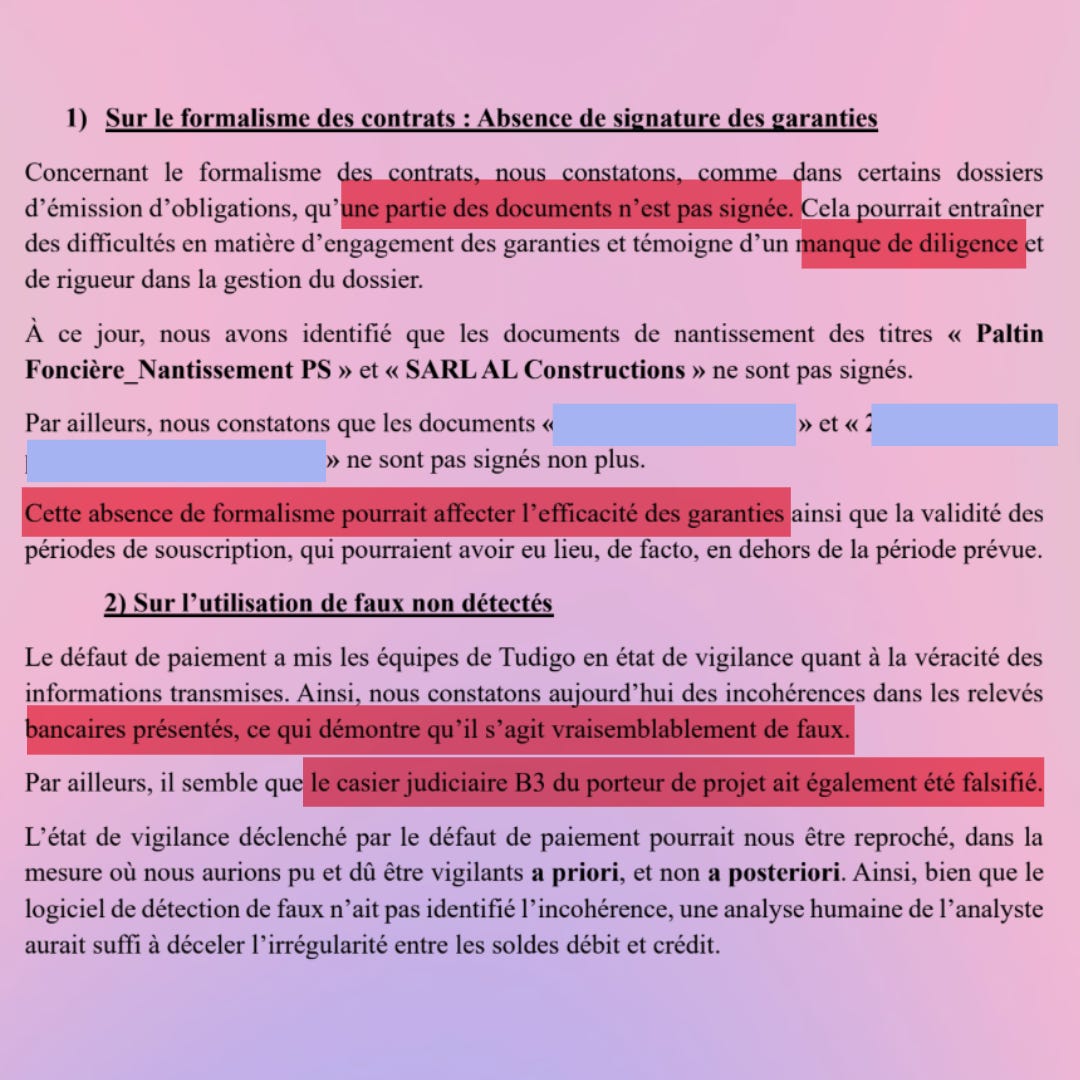
Note du RCCI de Tudigo
Reste à savoir qui paie. Et combien. Un rapport commandé par la direction chiffre le risque à 1,4M€. Non assurables. Dans les comptes 2024, les provisions pour risques s'élèvent en tout à 29K€. Elles passent à 213K€ fin 2025, ce qui reste 6x moins que le risque chiffré en interne.
Ce qui pose une autre question : qui va poursuivre qui ?
Parce que dans le cas des obligations… c’est Tudigo qui est représentant de la masse obligataire. L’arbre généalogique est un buisson.
C'est l'inverse de ce que le règlement européen organise. Il délègue à la plateforme le travail que le régulateur ne fait pas, sélectionner les dossiers et vérifier leur conformité, et il lui impose en contrepartie d'agir au mieux des intérêts de ses clients et de prévenir les conflits d'intérêts24. L'intermédiaire doit être du côté des investisseurs. Ici, la même société choisit l'emprunteur, rédige la garantie, encaisse la commission, préside le véhicule, représente les créanciers et décide s'il faut attaquer l'erreur qu'elle a commise. Quand l'épargnant doit être défendu contre la plateforme, personne ne le défend.
Pour la petite anecdote, cette formulation est de Zero Bullshit, et a été récemment citée dans un jugement. Mais elle a surtout été reprise dans un article écrit par l’avocat Alizée Mabillon sur Justice Village25 précédée par « Le régulateur lui-même conçoit ce statut comme une forme de délégation ». Sauf que c’est faux. Ce n’est pas le régulateur, et le tribunal ne fait que citer Zero Bullshit sans se prononcer sur l’exactitude ou non du propos. La réponse est probablement dans une phrase tout en bas de l’article
« L’auteur déclare avoir en partie utilisé l’IA générative pour la rédaction de cet article (recherche d’idées, d’informations) mais avec relecture et validation finale humaine. »
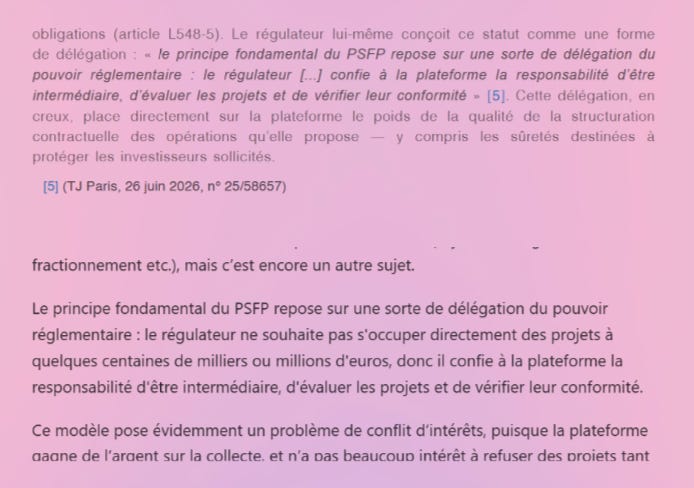
La citation d’Alizée Mabillon
Puis celle de l’article de Zero Bullshit
Dans le cas présent, ce représentant s'appelle donc TBD Immo, autrement dit Tudigo Immobilier, et il est présidé par Tudigo elle-même. Celui qui décide d'attaquer, de transiger ou de renoncer au nom des obligataires est donc la société dont les manquements sont en cause. Son tour de table ne l'éloigne pas davantage : 65% à Tudigo, 35% à la holding de Jean-Yves Beaupigny, présenté aux investisseurs comme cofondateur de Tudigo Immo et ancien associé du cabinet qui présentait les comptes de la plateforme, et par ailleurs actionnaire historique de Bulb in Town. Le RCCI qualifié la « situation de conflit d'intérêts manifeste ».
Les 2% de défense financent donc un recours dont l'opportunité est appréciée par celui qui a monté le dossier.
Cepeeeeeeendant, le problème ne se limite pas aux garanties. Début 2025, Tudigo lève des fonds pour la startup d’exosquelettes Wandercraft : 4,4M€ collectés au 12 mars, pour un dossier que Laing présente alors comme un « flagship » du nouveau Tudigo. L’investissement est vendu avec un argument fiscal : le statut de JEI26, qui ouvre aux investisseurs une réduction d’impôt renforcée. Selon Laing, l’avantage a été mis en avant par les équipes d’origination et d’analyse, il a lui-même refusé à plusieurs reprises qu’il soit utilisé dans les communications, et il n’a vu l’attestation censée le prouver que fin février. L’argument a pourtant atteint nombre d’investisseurs, via les commerciaux de Tudigo.
2 semaines plus tard, Vromman reprend le dossier durant le closing. Pris d’un doute, il appelle l’expert-comptable qui a produit le document : le professionnel n’a « JAMAIS été mandaté » sur Wandercraft et n’a rien signé. Le document est, écrit Vromman, « purement et simplement un faux ». Le jour même, Laing propose d’informer les investisseurs entrés pour l’avantage fiscal de leur droit de rétractation. C’est d’autant plus gênant que 10 jours plus tôt, les communications sur Wandercraft avaient déjà été évoquées avec l’AMF.
Cela dit, le plus étonnant, c’est moins le faux… que de ne pas avoir vu le problème. Pour une société créée avant 2023, le statut de jeune entreprise innovante se perd définitivement l’année de ses 11 ans27. Wandercraft a été créée le 8 octobre 2012. Elle a eu 11 ans en 2023. Début 2025, elle ne pouvait plus être JEI. Attestation ou pas.
Personne n’a visiblement relevé le problème.
Les communications commerciales non plus.
En janvier 2025, un investisseur signale à l’AMF un e-mail commercial de Tudigo. Il promet « un rendement cible de plus de 7x » et « 149 places seulement », met en avant des avantages fiscaux JEIR sans leurs conditions, et propose à des conseillers de « réserver une place pour [leurs] clients » avant la publication de l’offre. Tudigo reconnaît une diffusion sans validation de la conformité. Le 20 février 2025, l’AMF lui fait savoir que ce type de signalement « ne serait plus toléré ». La prochaine fois c’est la fessée déculottée.
Mais ce n’est toujours pas tout.
Fin 2024, Tudigo a lancé Apollo, une série de levées. Quelques mois plus tard, le RCCI juge les deux premières « non réglementaires » : un produit que l’agrément de la plateforme ne permet pas de commercialiser, présenté en publicité à des particuliers, auprès de plus de 150 investisseurs. Les dirigeants sont contraints de réagir.
« A ce stade nous pouvons encore annuler l’opération et rembourser les investisseurs »
Et les véhicules eux-mêmes en souffrent, avec leurs clients. L’argent d’abord : fin 2024, un membre du comité exécutif écrit aux dirigeants que les appels et versements d’intérêts obligataires sont traités par une alternante « sans aucun contrôle », et fin janvier 2025 que les équipes sont « incapables de reconstituer les flux obligataires » : un audit est lancé pour établir ce qui a réellement été versé aux investisseurs et à l’administration fiscale. Personne, à cette date, ne sait combien les investisseurs ont touché.
L’information ensuite : les reportings envoyés aux investisseurs portaient la marque Tudigo sans avertissement alors qu’ils reprenaient les chiffres des dirigeants, et l’outil utilisé depuis 2023 y affichait des courbes de croissance « totalement random ». Voire même parfaitement bidon, comme Zero Bullshit l’avait raconté dans l’affaire Villa, où c’est le porteur lui-même qui faisait son reporting, sur la base de chiffres incohérents. Leurs données enfin : les dirigeants des sociétés financées pouvaient consulter et télécharger, depuis leur compte, les noms, montants et téléphones des investisseurs du véhicule qui les finance.
Et ce n’est toujours pas encore toujours pas tout.
Il y a une dernière information. Si grave qu’à 2 reprises, Zero Bullshit l’a communiquée à Tudigo. Si grave que la décision avait été prise de ne pas la publier, parce qu’elle pouvait compromettre la plateforme elle-même et une bonne partie de ses investisseurs.
Les SPV sont des SAS « à capital variable », régies, disent leurs propres statuts, par les articles L. 231-1 à L. 231-8 du code de commerce. Leur article 8 prévoit que le capital peut être réduit « par la reprise des apports résultant du retrait ou de l’exclusion d’associés », avec une seule limite : ne pas descendre sous un euro. Soit le baratin standard. Mais ni durée minimale de détention, ni préavis, ni agrément.
Or dans une société à capital variable, la loi dispose que « chaque associé peut se retirer de la société lorsqu’il le juge convenable »28, et la Cour de cassation a rappelé fin 2024 que ces règles sont d’ordre public et que le retrait produit ses effets immédiatement29. Celui qui sort cesse donc aussitôt d'être associé et devient créancier du véhicule au titre de la reprise de son apport.
Reste à savoir combien, et quand. Le même arrêt distingue le retrait de la reprise des apports : tant que le capital minimum n’est pas reconstitué, le sortant ne peut pas récupérer sa mise. Et ni la loi ni les statuts ne disent ce qu’il récupère si le véhicule a perdu de la valeur. Il faudrait un juge pour trancher.
Ce qui est certain, c’est que le véhicule n’a pas un euro : son compte est vide, son seul actif est un paquet de titres non cotés. Une demande de retrait ouvre donc une créance qu’il ne peut pas honorer, sur un actif qu’il faudrait vendre pour la payer. Et c’est la raison pour laquelle ces montages prévoient en principe une durée minimale de détention ou des conditions de sortie.
Pour être parfaitement clair : une seule demande suffit, dans les premiers SPV, à mettre un véhicule en difficulté, et à poser la question de savoir sur quoi le sortant serait payé. La correction de Tudigo n’a porté que sur les nouveaux SPV. Les anciens sont restés en l’état.
Avis aux amateurs de recommandé, et aux avocats qui aiment les questions sans réponse.
🏔️ Le Gondor ne répond pas
Ce qu’il adviendra de Tudigo dépendra de ce qui va se passer aujourd'hui, dernier jour pour déposer une offre de reprise. Le tribunal de commerce de Bordeaux examinera tout ça le 30. Selon le prévisionnel remis aux créanciers, la tréso devrait alors afficher -190K€.
Aucune prorogation des délais n’est envisagée par le juge ;
Tudigo écarte elle-même un plan de continuation ;
Ce qui ouvre la voie à la reprise…
Ou à la liquidation.
Alors, qui pour racheter ? La question est plutôt, quoi ? Surtout que les plateformes à l’encan ne manquent pas.
Les revenus ? Selon 2 acteurs approchés sur le dossier, c’est exactement ce qu’imaginaient récupérer les acheteurs qui ont regardé Anaxago quand elle était à vendre : un encours de plusieurs centaines de millions d’euros, des frais autour de 2%, donc quelques millions par an, un chiffre qui fond à chaque remboursement. C’est ce que chiffraient les Bricks de ce monde. Mais les vendeurs, eux, valorisaient la marque, le portefeuille client, la tech, et donc la possibilité de redémarrer. C’est précisément pour cette raison, selon les mêmes acteurs, qu’aucune cession n’a abouti : le vendeur se présente comme une maison, l’acheteur ne paie que l’encours et ce qu’il rapporte.
Le problème c’est que Tudigo n’a pas ça. Déjà parce que son modèle produit peu de récurrent, et qu’ensuite, comme on l’a vu plus haut, elle a déjà collecté du pognon qui n’existe plus. Le repreneur ne va donc rien percevoir en frais : il devra soit reprendre les 1,5M€ de prestations dues, soit a minima travailler gratos pour ce montant, sur des SPV dont personne ne connaît la santé réelle, et financer à ses frais des procédures à vide. Et pas comme prestataire : en acceptant 190 mandats sociaux en nom propre, dont une vingtaine sur des sociétés déjà en liquidation judiciaire, aujourd’hui tous détenus par Vromman. Soit exactement ce sur quoi Inter Invest s’est cassé les ratiches en reprenant Koregraf.
Alors les clients ? Tout le monde cite 40’000 investisseurs. Le courrier du 17 août est bien parti à ce nombre d’adresses, mais une adresse n’est pas un client. Sur les 297’000 comptes créés depuis l’origine, 26’200 personnes ont investi au moins une fois, et 2’700 ont investi dans les 12 derniers mois. Un repreneur n’achète pas cette base : il achète 2’700 clients actifs, et un fichier que la plupart de ses concurrents ont probablement déjà dans leurs propres listes.
L’agrément, peut-être ? Probablement pas. Il est attaché à une personne morale. Pour l’obtenir, il faut acheter la société, pas ses actifs, et un plan de cession transfère des actifs. Or 70% des actions de Tudigo appartiennent à Tudigo Holding, celle-là même dont l’expert judiciaire a chiffré la participation de Laing à 1M€. La seule chose qui vaut quelque chose est enfermée derrière la bagarre d’associés racontée plus haut.
D’autant que son prix dépend du régulateur. En février 2025, Guillaume-Olivier Doré, homme d’affaires bordelais venu du capital-investissement et alors prestataire de la plateforme, propose aux 2 fondateurs un autre projet de reprise : 3M€ pour 90% de la holding, dont 1M€ seulement au closing, le reste conditionné à l’extinction des risques AMF et obligataires. Les 2 refuseront, et Vromman y verra un « chantage à la vente de [s]es titres à bas prix ».
Et surtout, cet agrément n’est pas forcément acquis. Le règlement européen permet à l’AMF de le retirer dès que la plateforme ne remplit plus les conditions de sa délivrance30. Autrement dit, celui qui l’achète achète aussi le risque de le paumer après l’avoir payé.
Et le risque n’est pas théorique : les garanties prudentielles posent problème depuis le départ. Les plateformes doivent détenir en permanence des fonds propres ou une assurance au moins égaux au quart de leurs frais généraux fixes de l’année précédente31. Côté fonds propres, Tudigo n’y est plus depuis fin 2024. Restait l’assurance, souscrite à 1,5M€ au moment de l’agrément : en décembre 2024, un membre du comité exécutif écrit qu’elle ne couvrait déjà pas le seuil de 2023, « et encore moins en 2024 », et que le ratio n’a jamais été calculé ni suivi. La prime a été relevée à 2 reprises depuis, jusqu’à 2,2M€ en février 2025.
Enfin l’agrément vient avec ses emmerdes : les sanctions de l’AMF suivent la personne morale, même après un changement d’actionnaires ou pendant une liquidation. Début 2025, un note juridique concluait que la plateforme n’était conforme ni au règlement ni aux conditions de son agrément, sur 8 sujets, et jugeait « élevé » le risque de sanction contre la société et ses dirigeants, « anciens comme nouveaux », un contrôle étant « fort probable ».
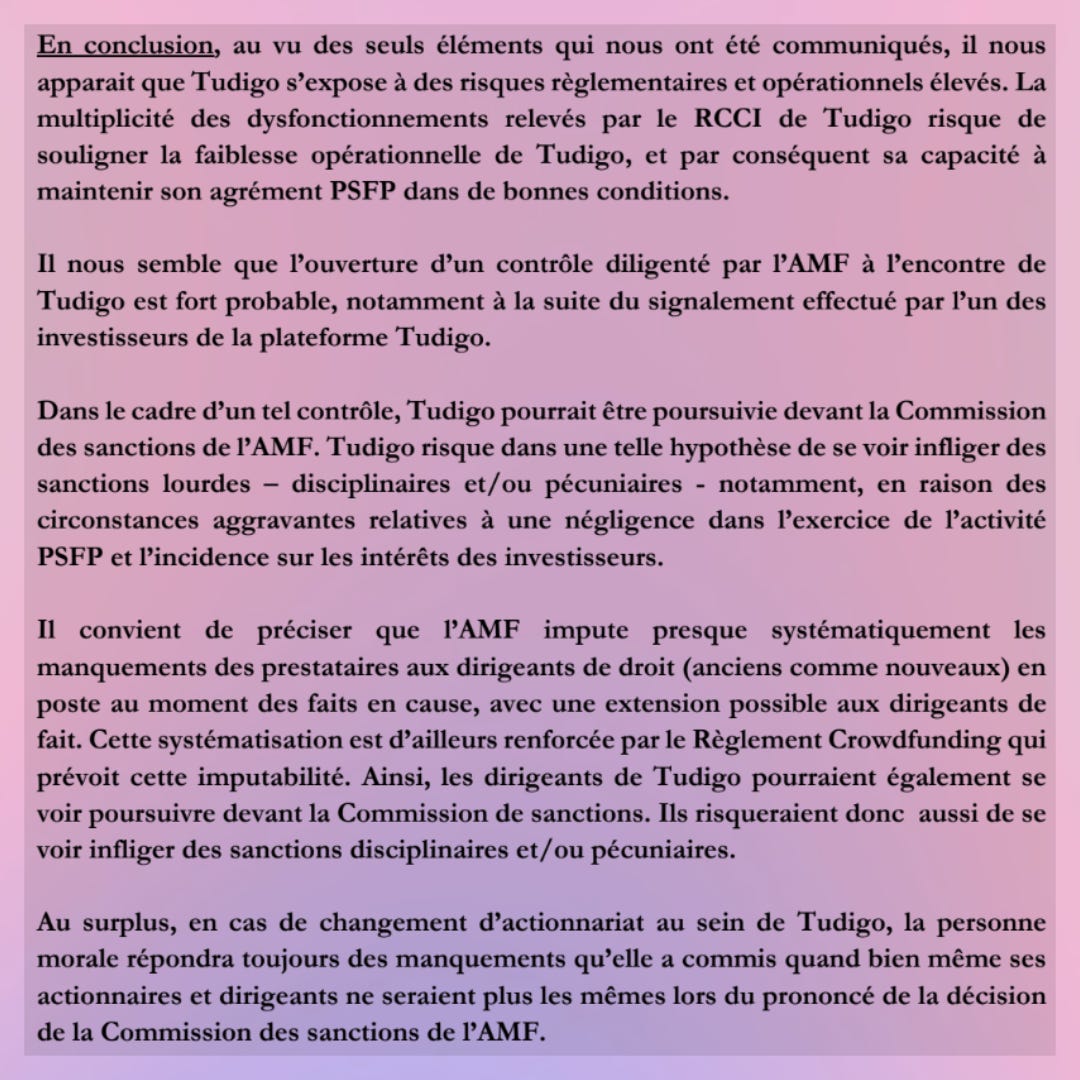
Conclusion de la note juridique commandée par les dirigeants
Additionne : pas de revenus, 190 mandats sociaux à endosser, un fichier essoré et un agrément que le régulateur peut retirer. Qui va payer pour récupère une telle galère ?
Surtout que l’historique est lourd. 3 plateformes en 2 ans sont tombées avant Tudigo, et chacune montre un morceau de ce qui attend les investisseurs de Tudigo.
October dit ce qui s’achète : la société avait cessé sa production en février 2024 et vendu sa technologie, mais le 11 mai 2026, Aether Financial Services l’acquiert et lance une activité de gestion d’actifs, et l’annonce précise ce qui est repris, l’agrément AMF. Les épargnants, eux, attendent toujours.
Koregraf raconte ce qui arrive au portefeuille : rachetée par Inter Invest en juin 2024, elle passe en gestion extinctive le 7 avril 2025, 198 projets et 160M€ à recouvrer confiés à 3 prestataires tiers. Recouvrer, pas relancer : personne ne reprend l’activité, le portefeuille est soldé.
Et WiSEED présage à quoi ressemblerait la meilleure suite pour Tudigo : cédée par le tribunal de commerce de Toulouse en décembre 2025 à une filiale du groupe Advenis, elle était tombée pour la même raison que Tudigo, une augmentation de capital bloquée par un actionnaire minoritaire.
Trois dossiers, un même résultat : la structure agréée a trouvé preneur, le portefeuille a été mis en extinction, et les particuliers restés dans les véhicules n’ont vu ni accélération des remboursements, ni retour à une gestion active de leurs lignes.
🔥 Les cendres de la Comté
La disparition d’une plateforme ne fait pas disparaître les 190 sociétés qu’elle a créées. C’est d’ailleurs l’argument, à juste titre, de Vromman et Laing pour dire que la situation est sauve pour les investisseurs. Sauf que c’est aussi tout le problème, si t’as bien suivi.
Parce que quoi qu’il arrive, il va falloir les gérer. La probabilité d’une reprise du suivi est quasiment nulle, donc il arrivera probablement ce qui s’est passé chez Koregraf¹⁷. La bataille ne sera pas pour la reprise de Tudigo, mais pour celle de l’extinction de ses véhicules.
Comme Lita, Bricks, Finple, Anaxago ou Koregraf avant elle, Tudigo a confié sa gestion extinctive à Capsens, dont Zero Bullshit a déjà raconté le modèle. L’entreprise se présente comme « le leader européen du développement de plateformes de crowdfunding », et ses propres conditions précisent qu’elle n’est agréée ni par l’AMF ni par l’ACPR.
Elle ne fera d’ailleurs que la technique et la communication. La procédure publiée par Tudigo prévoit qu’une seconde société, 1563, « a vocation à devenir le mandataire social » des véhicules. Soit les 190 mandats dont il était question plus haut.
C’est la même 1563 qui, chez Koregraf, a été chargée du recouvrement avec PS Trustee. Les deux sociétés venaient d’être créées, elles ont été désignées sans mise en concurrence, et les investisseurs l’ont mal pris, au moins que plusieurs investisseurs se sont regroupés pour négocier certains contrats et trouver d’autres prestations. La prestation de base était facturée 20K€ HT par projet sain pour le seul représentant de la masse + 4,2% des sommes recouvrées, avant que les investisseurs n’obtiennent une renégociation.
Et chez Tudigo ?
Le barème figure dans l'e-mail du 17 août, pour le cas où aucun repreneur ne reprendrait le suivi. Pour un véhicule en actions, 8,4K€ TTC par année commencée, appelés d'avance auprès des investisseurs, plus 2% sur les sommes collectées et 1,8% sur tous les flux qui leur reviendront. Pour un emprunt obligataire, 10K€ HT par an tant qu'il se rembourse. S'il est en défaut, 6K€ HT de prise en charge puis 16K€ HT par an, plus les mêmes pourcentages.
Ces 8,4K€ sont un forfait. Ils sont dus quelle que soit la taille du véhicule. Sur 5 années commencées, cela fait 42K€, que le véhicule ait collecté 1M€ ou 100K€ :
véhicule de 1M€ : 4,2% du capital ;
véhicule de 650K€ : 6,5% ;
véhicule de 300K€ : 14% ;
véhicule de 100K€ : 42%.
Le calcul est de Laing32. Plus la mise est petite, plus la facture pèse lourd en proportion. Les 1,8% prélevés sur les flux s’ajoutent par-dessus.
Pour mesurer l'écart, regarde ce que ça coûtait réellement à Tudigo. En janvier 2025, la plateforme change de comptable pour ses véhicules : la tenue des comptes tombe à 400€ HT par véhicule et par an, deux fois moins cher que chez le précédent. Et elle budgète 100K€ pour les formalités de greffe de tout le portefeuille sur l'année, soit environ 500€ par structure.
Ce n’est pas tout le coût d’un véhicule : restent la présidence, les assemblées, les relations investisseurs. Mais on est loin des 8,4K€. Laing, lui, chiffre entre 1,5 et 2,5K€ par an le coût d’un président élu par les associés du véhicule33.
Le dispositif existait déjà sur le papier : pour obtenir son agrément, la plateforme avait promis de le financer par une partie des bénéfices du groupe, et les frais déjà payés à la souscription en couvraient une partie. Les conditions générales ont été mises à jour le 7 août 2026, deux jours après l’ouverture du redressement judiciaire. Elles donnent à Tudigo mandat de prélever ces frais, sur les remboursements ou par collecte, et toute modification s’impose à l’utilisateur qui continue de se servir de la plateforme : aucun vote n’est prévu pour les changer34. La charge est passée du groupe au client. Le 27 juillet, les investisseurs recevaient encore la promesse d’une ligne Relations Investisseurs « rouverte après une longue interruption ». Trois semaines plus tard, le barème apparaît.
Reste à savoir qui encaissera. Et ça, ce sont les investisseurs qui le décident, véhicule par véhicule : le président d’un SPV est élu par ses associés, et c’est lui qui signe les contrats de gestion. Koregraf est passée par là : la gestion extinctive a été soumise au vote des porteurs, projet par projet, et les pompiers désignés ont souvent été remplacés par des solutions moins chères, voire par les investisseurs eux-mêmes.
Parmi les solutions sur la table, il y a celui qui s’est fait sortir il y a 8 mois. Il y a quelques jours, Laing publie sur LinkedIn une lettre aux investisseurs, un guide et un live sur inscription. Gratuit, sans commission, sans mandat, et plus clair sur le barème que tout ce que la plateforme a envoyé depuis un an.
Cela dit, le gratuit ne concerne que lui. Parce qu’administrer un véhicule, c’est des frais de greffe, un comptable, et parfois un avocat, surtout que le porteur ne paye plus. Une assignation coûte, une saisie coûte, un recouvrement coûte. Celui qui reprend un mandat sans facturer avance ces frais ou ne les engage pas. Quelqu’un devra forcément payer.
Quant au temps de Laing, s’il est gratuit, il n’est pas forcément désintéressé. Depuis son départ, il est venture partner de Carré Partners, maison d’investissement bordelaise créée en septembre 2025 par une ancienne de Tudigo, qui vend du private equity late stage à des particuliers à partir de 5K€. Un conflit d’intérêts (de même que celui de Zero Bullshit, Carré Partners ayant été annonceur par le passé) qui ne dit rien de la qualité de la proposition. Seuls les investisseurs trancheront.
De son côté, Vromman ne propose pas de solution particulière, parce qu’en tant que mandataire social de Tudigo, il est contraint par la suite donnée à la société par le Tribunal de commerce.
Mais peu importe, l’histoire est ailleurs. À 8,4K€ par véhicule en actions et davantage pour les obligataires, les 190 structures représentent plus de 1,6M€ par an. Tudigo en activité tirait 1,1M€ de ses revenus récurrents, suivi compris.
Finalement, ici comme ailleurs, ce sont les vendeurs de pelles qui gagnent toujours.
Même quand elles servent à creuser des tombes.
🕯️ Cinq choses à changer
Voilà plusieurs années que Zero Bullshit écrit sur le crowdfunding, et à chaque fois la conclusion est que le statut PSFP est mal conçu. En avril puis en août 2025, cette newsletter a publié quinze propositions de réforme. Ce dossier en valide cinq, qui devraient être des urgences côté régulateur, pour garantir la préservation des intérêts des investisseurs particuliers.
1️⃣ Le représentant de la masse doit être indépendant de la plateforme.
Chez Tudigo, la même société sélectionne l’emprunteur, encaisse la commission, rédige la garantie, préside le véhicule et représente les créanciers. Quand la garantie n’est pas signée, c’est encore elle qui décide s’il faut attaquer sa propre erreur. Aucun lien capitalistique ne devrait exister entre un PSFP et le représentant de la masse de ses émissions.
2️⃣ Les garanties doivent être vérifiées avant la collecte.
Une caution personnelle à laquelle il manque une date, des nantissements jamais signés, une GAPD sur une société qui a 1’030€ en banque, une autre sur une société liquidée dans l’année. Ces 4 garanties ont été vendues comme des protections, et aucune n’a protégé quoi que ce soit. Il faut un référentiel commun et un audit de la réalité de chacune avant la levée.
3️⃣ Les comptes doivent être audités et publiés dès qu’on fait appel au retail.
Une société qui ne dépose pas ses comptes ne permet à personne de juger de sa santé. Ici, ni les emprunteurs ni les véhicules ne les déposent, et les 1’200 investisseurs de Tudi Holding 101 ont découvert ce que valait leur ligne 3 ans après l’avoir payée. Le dépôt devrait être une condition de la levée, et son absence un motif de suspension.
4️⃣ La gestion extinctive doit être financée par la plateforme, pas par l’épargnant.
Le programme d’activité déposé à l’AMF prévoyait qu’elle le soit par les bénéfices du groupe. L’entité n’a jamais été créée, l’argent a été dépensé, et la facture arrive chez les investisseurs 3 ans plus tard, alors que des frais ont déjà été payés. Un plan de continuité devrait être publié en entier, provisionné dès la collecte, et opposable à la plateforme.
5️⃣ La responsabilité des plateformes doit pouvoir être engagée.
Un casier judiciaire falsifié que personne ne vérifie, un terrain jamais acheté financé 6 fois : ce ne sont pas des aléas de marché, mais des erreurs graves. Aujourd’hui, l’épargnant ne peut pas agir seul, et le seul qui peut agir pour lui est celui qui a commis la faute.
Le régulateur doit agir. Et vite.
C’est déjà trop tard pour les plateformes qui tombent.
Mais la question se posera inévitablement dans le futur.
Publicité
Les annonceurs ne bénéficient à aucun moment d’un droit de regard sur l’éditorial.
Tantiem sélectionne et propose des opérations d’investissement immobilier aux particuliers. Une équipe spécialisée en immobilier commercial, un cadre réglementé par l’AMF et une information transparente sur chaque opération.
Une communauté de plus de 40 000 membres.
Tantiem propose des obligations indexées sur les revenus locatifs net, non garantis. Cet investissement présente des risques de perte totale ou partielle du capital et d’illiquidité.
Tantiem SAS est agréé PSFP auprès de l’AMF sous le numéro FP-2025-03
Information vérifiée par Le Brief Patrimonial
💡 Pour soutenir Zero Bullshit vous pouvez :
Communiquer en tant qu’annonceur dans cette newsletter, auprès des 500’000 abonnés de toutes les newsletters éditées par Meelton
Soutenir via un don unique ou récurrent, vous êtes plus de 50’000 à lire chaque édition. Si 1 sur 5 donnait 1€ / mois, le financement de Zero Bullshit serait assuré.
Vous abonner aux autres newsletters de Meelton, comme A Free Lunch, The Long Bet, Helvetica ou Le Brief Patrimonial, et désormais au Back Office, la newsletter sur les coulisses.
Donner des informations, anonymement ou non.
modèle frontière
Les déboires de Tudigo, la plateforme de financement participatif, Gaétan Pierret, Le Monde, 9 septembre 2026.
Rapport du commissaire aux apports sur la valeur des apports réalisés par ALCO SARL à TUDIGO SAS, devenue TUDIGO HOLDING
Mission ordonnée par le tribunal de commerce le 21 juillet 2023
4'870 actions BULB IN TOWN, soit 30,25% du capital, apportées pour 14'483'136,50€, soit 2'973,95€ par action
Questions and Answers on the European crowdfunding service providers for business Regulation, Q&A 1.7, ESMA35-42-1088, réponse du 26 mai 2023
Comment se rémunère Tudigo ? Quels sont les frais à la charge du porteur de projet ?, Centre d'aide Tudigo, consulté le 11 septembre 2026
Conditions générales d'utilisation de Tudigo, dernière mise à jour le 7 août 2026, articles 3, 11 et 19, consultées le 11 septembre 2026.
Tribunal de commerce de Bordeaux, référé, 24 mars 2026, n° 2026R00051
Procès-verbal des décisions du président de TUDIGO SAS du 27 novembre 2025
Tribunal de commerce de Bordeaux, proc. accélérée au fond, 24 mars 2026, n° 2026F00284.
Déclaration de cessation des paiements, TUDIGO SAS, 31 juillet 2026
E-mail de Stéphane Vromman aux investisseurs, « Un nouveau chapitre pour Tudigo », 27 juillet 2026.
Jugement d'ouverture d'une procédure de redressement judiciaire, BODACC A n° 20260155, annonce n° 1894, 16 août 2026.
Tribunal de commerce de Cannes, référé, 1ʳᵉ ch., 22 janvier 2026, n° 2025R00021.
Comptes annuels de RX VENTURE SAS, exercice du 8 juin 2021 au 31 décembre 2022, bilan, annexe et liasse fiscale (composition du capital : Laurent Villa 99,37%)
Visioconférence de TUDIGO avec les investisseurs du groupe RX Venture, 6 septembre 2024, transcription
Tribunal de commerce de Cannes, référé, 19 octobre 2023, n° 2023R00041.
Note d’investissement « Tigliola – Cap d’Antibes », tranche 5, TUDIGO, 4 mai 2023, et document d’information de la tranche 4, février 2023
Le groupe de promotion immobilière nantais Réalités est placé en redressement judiciaire, Le Journal des Entreprises, février 2025
Projet de plan de redressement de BIRD AM, articles 4.3.2 et 4.4.5.2, arrêté par le tribunal de commerce de Nantes le 18 février 2026
Cours et capitalisation de REALITES (ALREA), Euronext Growth Paris, août-septembre 2026.
Règlement (UE) 2020/1503 du Parlement européen et du Conseil du 7 octobre 2020 relatif aux prestataires européens de services de financement participatif pour les entrepreneurs, considérant 21 et articles 3, 5 et 8 : diligence dans la sélection des dossiers, obligation d'agir au mieux des intérêts des clients, prévention des conflits d'intérêts et encadrement des véhicules interposés.
Cautionnement en crowdfunding immobilier : l’investisseur peut-il vraiment compter sur la garantie qu’on lui a vendue ?, Alizée Mabilon, Justice Village, 28 juillet 2028
Jeune entreprise innovante
Jeune entreprise innovante (JEI), de croissance (JEC), universitaire (JEU), Service Public Entreprendre, et BOFiP, actualité du 3 mai 2023 sur la loi de finances pour 2023, art. 33
Age ramené de 11 à 8 ans pour les seules entreprises créées à compter du 1er janvier 2023
Articles L. 231-1, L. 231-5, L. 231-6 et L. 631-1 du Code de commerce
Cass. com., 18 décembre 2024, n° 23-10.695
Règlement (UE) 2020/1503, article 17
Règlement (UE) 2020/1503, article 11
Lettre d'Alexandre Laing aux investisseurs, LinkedIn, 1er septembre 2026
« Huit choses à savoir avant le live », carrousel d'Alexandre Laing, LinkedIn, septembre 2026.
Conditions générales d'utilisation de Tudigo, dernière mise à jour le 7 août 2026, articles 3, 11 et 19, consultées le 11 septembre 2026.
💸